
Gli stranieri possono ottenere un mutuo in Italia?
Sì. Nessuna legge impedisce a uno straniero di chiedere un prestito a una banca italiana, e la cittadinanza da sola non è un ostacolo. Quello che la legge richiede, con le norme sul credito immobiliare ai consumatori del Testo Unico Bancario (che ha recepito la direttiva europea sui mutui), è che la banca verifichi con cura che tu possa rimborsare prima di prestarti i soldi. Quindi la vera domanda non è se gli stranieri possano chiedere un mutuo, ma se la politica di credito di una certa banca copra qualcuno nella tua situazione.
A deciderlo sono tre cose:
- Dove vivi e paghi le tasse. Uno straniero residente in Italia, con reddito italiano e dichiarazione dei redditi italiana, viene valutato più o meno come un italiano; la mia guida su come prendere la residenza in Sicilia spiega come funziona. Un non residente che ha reddito, patrimonio e storia creditizia tutti all’estero è più difficile da verificare per la banca, e più difficile da inseguire se le cose vanno male.
- Da dove vengono i tuoi soldi. Il reddito da lavoro dipendente con buste paga è il più facile da dimostrare. Reddito da lavoro autonomo, pensioni pagate in sterline o in dollari e redditi da affitto richiedono più documenti.
- La casa. La banca presta sulla base dell’immobile oltre che sulla base della tua situazione. Un appartamento in ordine a Palermo o a Siracusa è tutt’altra cosa rispetto a un casale in pietra vuoto da decenni.
Chi presta agli stranieri
In pratica le strade sono due. La prima è rivolgersi direttamente alle grandi banche italiane. Gruppi nazionali come Intesa Sanpaolo, UniCredit, BPER e Banco BPM pubblicano tutti un foglio informativo per ogni prodotto di mutuo, con a chi è rivolto e l’importo massimo finanziabile, e questi fogli sono un buon primo filtro. Vengono aggiornati spesso, quindi leggi la versione attuale e non un riassunto su un forum. Cito queste banche solo come esempi di dove guardare, non come raccomandazioni.
La seconda strada è un mediatore creditizio, che sa quali banche in questo momento sono disposte a valutare le domande dei non residenti e prepara la tua pratica per loro. I mediatori specializzati negli acquirenti stranieri sono diffusi nelle regioni più richieste. In Italia un mediatore creditizio deve essere iscritto all’OAM, l’Organismo Agenti e Mediatori, e puoi verificare l’iscrizione di qualsiasi mediatore sul sito dell’OAM prima di condividere i tuoi documenti. Chiedi per iscritto come viene pagato il mediatore, e da chi.
Se hai già un conto in una banca italiana, comincia da lì; un rapporto già avviato aiuta. La mia guida alla banca in Italia per stranieri spiega come aprirne uno, e ti servirà il codice fiscale prima che una banca ti prenda sul serio.
Quanto presta una banca italiana a un non residente?
Il tetto lo fissa la valutazione della banca, non il prezzo che hai concordato. La guida ai mutui della Banca d’Italia dice che, in genere, l’importo finanziato non supera l’80% del valore dell’immobile stabilito da un perito indipendente, insieme alla valutazione della banca sul tuo merito creditizio. Questo tetto vale per tutti. In Italia nel 2025 il capitale erogato è stato circa il 79% del valore stimato delle abitazioni acquistate con mutuo, secondo il Rapporto Immobiliare 2026 dell’Agenzia delle Entrate.
Ai non residenti viene prestato meno. Non c’è una regola scritta, ma i mediatori specializzati e le agenzie che seguono acquirenti stranieri indicano con costanza un rapporto tra mutuo e valore intorno al 50 o 60% per i non residenti, a volte un po’ di più per profili molto solidi. Il motivo è pratico: una banca che presta a qualcuno che vive all’estero ha meno modi per verificare la domanda e meno modi per recuperare i soldi, quindi chiede un anticipo più alto.
Fai attenzione al valore su cui si calcola la percentuale. Molte banche prestano sulla base del più basso tra prezzo e valutazione. Se concordi 150.000 € per una casa e il perito della banca la valuta 130.000 €, il 60% è 78.000 €, non 90.000 €, e ti servono 12.000 € in più di tasca tua. Oltre all’anticipo, paghi in contanti le imposte d’acquisto, il notaio, l’agenzia e il geometra.
| Valutazione 150.000 € | Valutazione 130.000 € | |
|---|---|---|
| Mutuo al 60% della cifra più bassa | 90.000 € | 78.000 € |
| Il tuo anticipo | 60.000 € | 72.000 € |
| Spese d’acquisto | In più, in contanti | In più, in contanti |
La Sicilia a confronto
In Sicilia i mutui sono meno diffusi che nel resto d’Italia. Nel 2025 circa il 33% delle abitazioni comprate da persone fisiche in Sicilia è stato acquistato con un mutuo, contro circa il 46% a livello nazionale, e il mutuo medio in Sicilia era di circa 116.100 €. Quell’anno la casa siciliana media si è venduta a circa 95.800 € secondo le stime. Questi dati riguardano tutti gli acquirenti, per lo più siciliani, ma mostrano la forma del mercato: prezzi contenuti, e molti acquisti fatti senza una banca.
Quali documenti servono per un mutuo in Italia?
Ogni banca ha il suo elenco, ma la domanda di un non residente di solito è fatta così. Comincia a raccogliere tutto prima di fare un’offerta, perché i documenti dall’estero sono quelli che richiedono più tempo.
| Documento | Note |
|---|---|
| Passaporto e codice fiscale | Il codice fiscale è indispensabile; senza, non si muove niente. |
| Prova della residenza all’estero | Una bolletta recente o un estratto conto con il tuo indirizzo. |
| Prova del reddito | Buste paga recenti e una lettera del datore di lavoro se sei dipendente; due o tre anni di dichiarazioni dei redditi e bilanci se sei autonomo; i prospetti della pensione se sei in pensione. |
| Dichiarazioni dei redditi del tuo Paese | Di solito gli ultimi due anni. |
| Estratti conto | Diversi mesi, che mostrino le entrate e le uscite. |
| Prestiti e mutui in corso | Estratti e piani di ammortamento di tutto ciò che devi. |
| Un rapporto sul credito del tuo Paese | Non sempre richiesto, ma utile quando non hai una storia in Italia. |
| Provenienza dell’anticipo | Sia la banca sia il notaio devono verificare da dove vengono i soldi secondo la normativa antiriciclaggio. |
| Documenti dell’immobile | La proposta firmata o il compromesso, l’atto di provenienza, la planimetria e la visura catastale, e i titoli edilizi o le pratiche di condono. |
La maggior parte delle banche vorrà i documenti stranieri tradotti in italiano, e alcune vorranno la traduzione asseverata. Chiedi alla banca o al mediatore quali richiedono una traduzione giurata e quali accettano in inglese, così non paghi la traduzione di una pila di estratti conto che nessuno leggerà.
I documenti della casa contano quanto i tuoi. Il perito della banca confronterà la casa con la planimetria catastale e i titoli edilizi, e qualsiasi difformità può bloccare il mutuo. La mia checklist per comprare casa elenca i documenti da chiedere al venditore, e il glossario immobiliare spiega i termini.
Come funzionano in Italia i controlli sul credito (CRIF e Centrale dei Rischi)?
In Italia non esiste un punteggio di credito unico come quello che conoscono i mutuatari britannici o americani. Le banche guardano due tipi di banche dati.
- La Centrale dei Rischi, gestita dalla Banca d’Italia, registra i debiti di famiglie e imprese verso banche e società finanziarie. Un debitore compare quando deve a un singolo intermediario 30.000 € o più, oppure 250 € o più se il debito è in sofferenza. Le banche possono consultarla per chiunque abbia chiesto loro un finanziamento. Puoi vedere gratis la tua posizione chiedendola alla Banca d’Italia.
- I sistemi di informazioni creditizie privati, di cui il più noto è CRIF, accanto a Experian, CTC e Assilea. Sono sistemi privati a cui gli intermediari aderiscono volontariamente, e la Banca d’Italia non li regola né li vigila. Registrano anche i finanziamenti più piccoli, come i telefoni pagati a rate e il credito al consumo.
Per la maggior parte degli stranieri il problema non è una posizione negativa, ma una posizione vuota. Se non hai mai chiesto un prestito in Italia, nessuna delle due banche dati dice niente di te, quindi la banca si basa su ciò che puoi dimostrare dal tuo Paese: dichiarazioni dei redditi, estratti conto, estratti dei prestiti in corso e, se nel tuo Paese esiste, un rapporto sul credito. Un conto corrente italiano gestito senza problemi da un po’ di tempo aiuta, perché dà alla banca qualcosa di suo da guardare.
Se una banca italiana ti dice che c’è un problema in una segnalazione che ti riguarda, chiedi da quale banca dati proviene. Gli errori nella Centrale dei Rischi devono essere corretti dall’intermediario che li ha segnalati, e puoi presentare reclamo a quell’intermediario, all’Arbitro Bancario Finanziario o a un giudice.
Come si dimostra a una banca italiana un reddito estero?
È qui che le domande dei non residenti rallentano. La banca deve valutare un reddito che non può verificare direttamente, quindi lo vuole documentato, coerente e, idealmente, tradotto.
- Dipendenti: buste paga recenti, un contratto o una lettera del datore di lavoro, e dichiarazioni dei redditi coerenti.
- Autonomi: due o tre anni di dichiarazioni dei redditi e bilanci, di solito firmati da un commercialista. Aspettati più domande, e forse un mutuo più basso.
- Pensionati: i prospetti della pensione ed estratti conto che mostrino l’accredito. Controlla anche il limite di età della banca: quasi tutte fissano un’età massima entro cui il mutuo deve essere rimborsato.
Traduzione, apostille e la questione della valuta
I documenti ufficiali dall’estero, come una procura o un certificato, di norma richiedono l’apostille (o la legalizzazione, per i Paesi che non aderiscono alla Convenzione dell’Aia) e una traduzione in italiano prima che un notaio italiano possa usarli. Per estratti conto e buste paga di solito basta una traduzione, se serve. Il mediatore o la banca ti diranno quali.
Se sei pagato in sterline, dollari o un’altra valuta, un mutuo in euro è un finanziamento in valuta estera secondo le norme europee sui mutui che l’Italia applica. La legge ti dà il diritto di convertire un finanziamento del genere nella valuta del tuo reddito, e la banca deve avvertirti del rischio di cambio. Per questo alcune banche prestano meno, e dovresti riflettere bene su cosa farebbe alla tua rata mensile un’oscillazione del cambio del 10 o del 20%.
Che cos’è la perizia della banca?
Prima di concedere il mutuo, la banca manda un perito a ispezionare la casa e a scrivere una relazione, la perizia. Il perito lo sceglie la banca. Il costo di solito è a tuo carico, e in genere va da circa 250 a 400 €, a seconda della banca e dell’immobile.
Il perito guarda tre cose:
- Il valore. Quanto vale la casa sul mercato, cioè quanto ricaverebbe la banca se dovesse venderla. Il mutuo è poi una percentuale di quella cifra.
- La conformità. Se la casa corrisponde alla planimetria catastale e ai titoli edilizi depositati in comune. Stanze in più, terrazze chiuse, una distribuzione interna cambiata o un annesso mai autorizzato emergono tutti qui.
- La vendibilità. Se la banca potrebbe davvero rivenderla: accesso, stato, presenza dell’agibilità, e se qualcosa scoraggerebbe un normale acquirente.
Le banche rifiutano o riducono i mutui per le irregolarità per un motivo semplice: se mai dovessero pignorare, devono poter vendere la casa. Le difformità catastali rendono il valore incerto e possono portare a contestazioni sulla proprietà, gli abusi edilizi possono finire con un ordine di demolizione, e una casa senza agibilità è più difficile da vendere. Dove il problema si può sanare, la banca può subordinare il mutuo alla sanatoria, o aspettare che la regolarizzazione sia completata. Dove non si può, trovare una banca è molto difficile.
La lezione è far controllare la casa dal tuo geometra prima di firmare qualsiasi cosa vincolante, così il perito della banca non trova niente che tu non sappia già. Un venditore ben preparato avrà fatto fare lo stesso controllo; la mia guida su come vendere casa in Sicilia spiega perché, quindi chiedilo al venditore. La mia guida al geometra spiega cosa controlla. Il mio geometra è costato 2.500 €.
Quanto ci vuole per un mutuo in Italia?
Più che per un acquisto in contanti, e il ritardo dipende soprattutto dai documenti. Il Consiglio Nazionale del Notariato dice che, di regola, 60 giorni possono essere più che sufficienti per ottenere un mutuo, purché si cominci presto e si dica chiaramente alla banca quali sono le proprie scadenze. I fogli informativi delle banche indicano in genere circa da 30 a 45 giorni per l’istruttoria una volta completata la pratica. Per un non residente, completare la pratica è la parte lenta: documenti dall’estero da raccogliere, tradurre e verificare, e domande a cui rispondere a distanza. Le agenzie che lavorano con acquirenti stranieri suggeriscono spesso di calcolare da tre a quattro mesi o più dall’offerta accettata al rogito quando c’è di mezzo un mutuo.
La sequenza tipica è:
- Un primo colloquio con una banca o un mediatore per capire quanto potresti ottenere, prima di fare offerte.
- La domanda, con i tuoi documenti, e la verifica del merito creditizio da parte della banca.
- La perizia sulla casa che hai scelto, e la relazione del notaio sulla provenienza.
- La delibera della banca e un’offerta vincolante, con il Prospetto informativo europeo standardizzato, il PIES.
- Un periodo di riflessione di almeno sette giorni dall’offerta vincolante, durante il quale la banca è vincolata e tu puoi accettare in qualsiasi momento.
- La firma dell’atto di mutuo davanti al notaio, di norma lo stesso giorno del rogito.
Tutelati nel compromesso
Se ti serve un mutuo, scrivilo nel contratto preliminare. Datti una data realistica per il rogito, e chiedi al notaio o all’avvocato di inserire una condizione che ti permetta di recedere senza perdere la caparra se il mutuo viene rifiutato. Firmare un compromesso con una scadenza breve e una caparra alta, e poi aspettare una banca italiana, è il modo classico per perdere soldi. La mia guida passo per passo all’acquisto parla del compromesso, e il pianificatore dei tempi d’acquisto ti aiuta a fissare le date.
Tasso fisso o variabile: quale mutuo scegliere in Italia?
I mutui italiani sono a tasso fisso, a tasso variabile o una combinazione dei due. Con il tasso fisso l’interesse resta lo stesso per tutta la durata, di solito calcolato sull’Eurirs più il margine della banca (lo spread). Con il tasso variabile l’interesse segue un tasso di riferimento, di solito l’Euribor o il tasso della Banca Centrale Europea, più lo spread, quindi la rata sale e scende con esso. Alcune banche offrono un variabile con cap, che limita quanto può salire.
Il consiglio dei notai è sensato: la scelta dipende meno dall’indovinare dove andranno i tassi che dal fatto di poterti permettere una rata in aumento. Per un non residente che ha già il rischio di cambio, il tasso fisso elimina una delle due variabili.
Confronta il TAEG, non il tasso pubblicizzato
Il TAN è solo l’interesse. Il TAEG è il costo annuo dell’intero finanziamento, comprese spese di istruttoria, perizia, spese di incasso rata, assicurazioni obbligatorie e il conto corrente se devi tenerne uno presso la banca. Non comprende l’onorario del notaio. Quando confronti le offerte, confronta i TAEG, e leggi il PIES che la banca deve darti.
Due tutele da conoscere
- Estinzione anticipata. Su un mutuo stipulato da una persona fisica per comprare o ristrutturare un’abitazione, la banca non può applicare penali se rimborsi in anticipo, in tutto o in parte.
- Portabilità del mutuo (surroga). Puoi trasferire il mutuo a un’altra banca disposta a subentrare, senza il consenso della prima, e la legge rende gratuite sia la chiusura del vecchio mutuo sia l’apertura del nuovo. L’ipoteca esistente viene trasferita, quindi non ne serve una nuova.
Se la banca ti chiede una polizza vita a garanzia del mutuo, deve accettare una polizza equivalente che trovi da solo, senza cambiare le condizioni del mutuo. La polizza incendio sulla casa è un’altra cosa; vedi il capitolo sul notaio più sotto e la mia guida all’assicurazione casa in Italia.
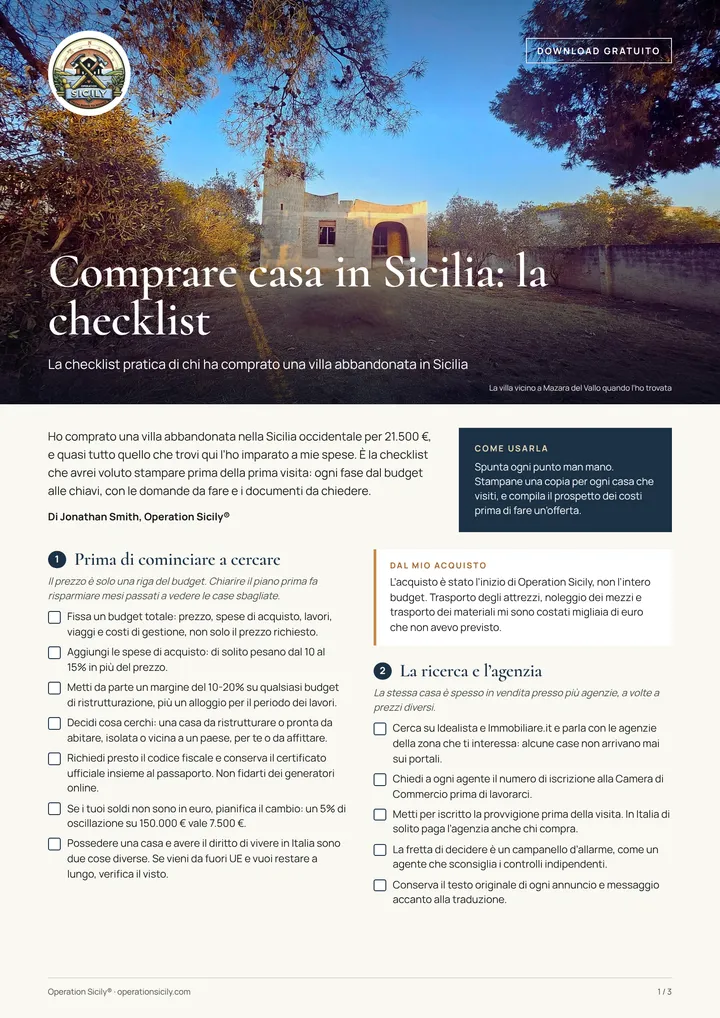
Download gratuito
Vuoi comprare casa in Sicilia? Prendi la mia checklist.
Ogni passo dal budget alle chiavi, le domande da fare alla visita e i documenti da chiedere, in un PDF da stampare.
Ecco la tua checklist. Scarica la checklist (PDF)
Si può ottenere un mutuo per una casa di campagna, vecchia o abbandonata in Sicilia?
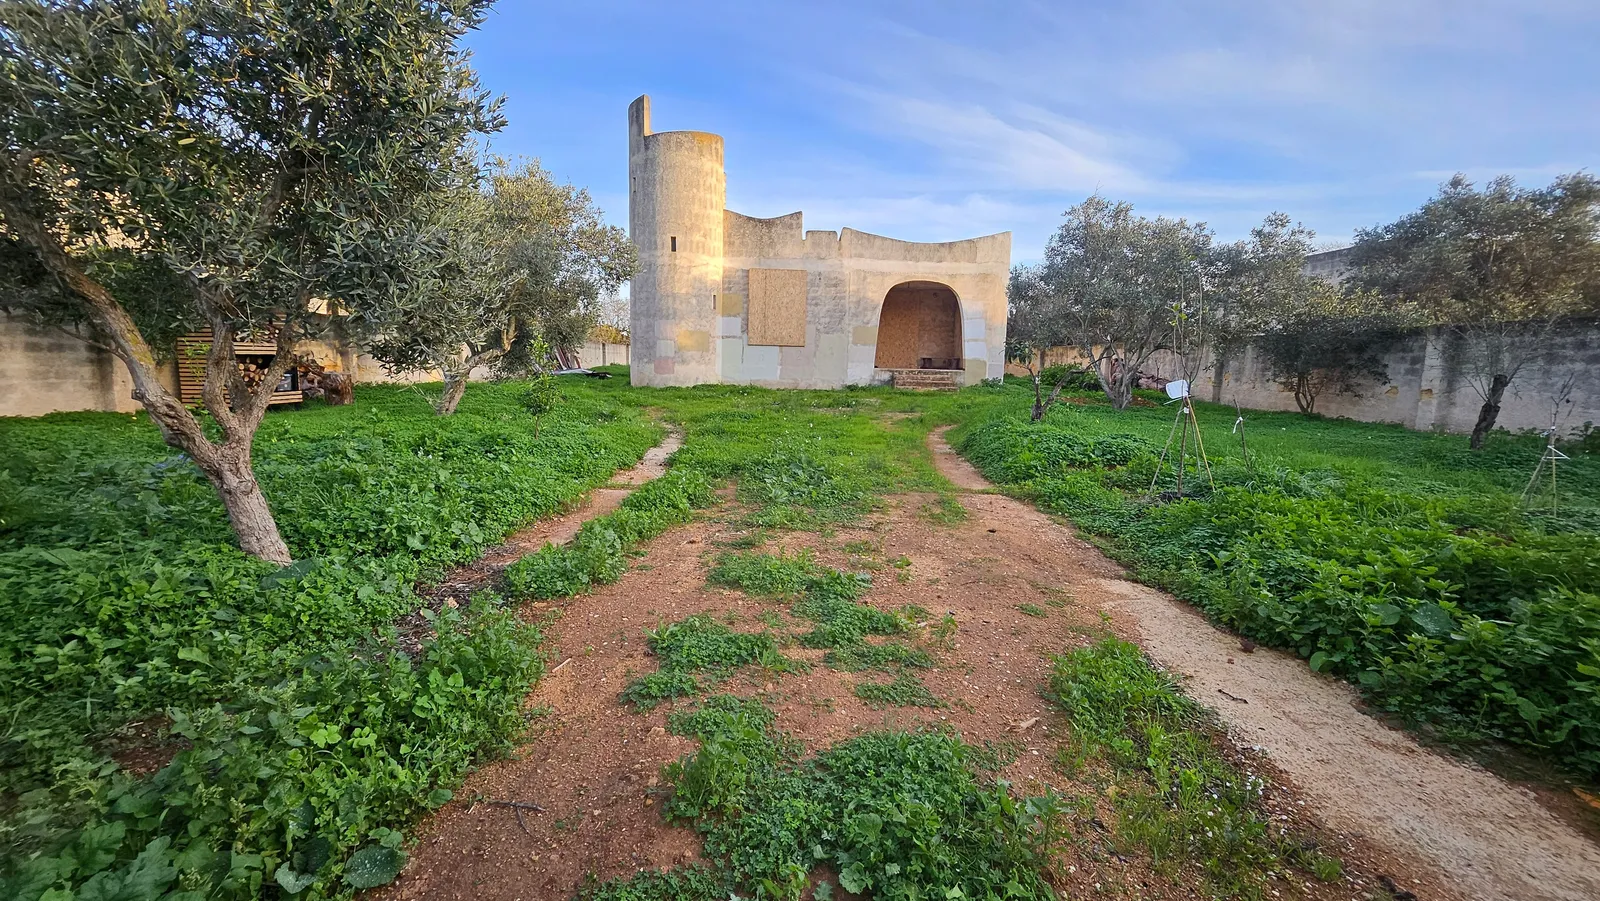
Spesso no, o non per molto. È il punto che quasi tutte le guide sui mutui saltano, e in Sicilia conta più che quasi ovunque, perché tanto di quello che gli stranieri comprano qui è vecchio, in campagna o non finito.
Le case che tendono ad avere problemi con la banca sono:
- Ruderi ed edifici senza tetto. Un edificio accatastato come unità collabente (categoria F/2) è così degradato da non avere alcuna rendita catastale. Agli occhi della banca non è un’abitazione, e c’è poco su cui un perito possa mettere una cifra.
- Fabbricati rurali mai accatastati correttamente, o accatastati con planimetrie che non hanno niente a che vedere con ciò che c’è oggi.
- Case con opere non autorizzate: stanze aggiunte, terrazze chiuse, annessi costruiti senza permessi, o una domanda di condono di decenni fa mai conclusa.
- Case senza agibilità, o senza allacci, accesso stradale o una servitù di passaggio chiara.
- Case con una provenienza complicata, come più eredi, un’eredità mai accettata formalmente o una donazione recente nella catena dei passaggi, che alcune banche trattano con cautela.
Io ho comprato la mia villa, vuota da oltre 20 anni, per circa 20.000 €. Una casa in quello stato, che ha bisogno di un tetto, degli impianti e di anni di lavoro, è esattamente il tipo di immobile che una banca non accetta a garanzia di un mutuo per l’acquisto. Se è questo il tuo progetto, metti in conto di comprarla con i tuoi soldi, e leggi la mia guida all’acquisto di una casa abbandonata e il mio dettaglio dei costi di ristrutturazione.
Una volta ristrutturata, accatastata correttamente e con i documenti in ordine, una casa può diventare finanziabile, e alcune banche offrono mutui per la ristrutturazione oltre che per l’acquisto. Può essere un modo per liberare liquidità in seguito, ma pianifica il progetto come se nessun mutuo dovesse arrivare, e usa il calcolatore del margine per imprevisti per dimensionare la tua riserva.
Perché tanti acquirenti in Sicilia pagano in contanti o si finanziano nel proprio Paese?
Perché, ai prezzi siciliani, la fatica e il costo di un mutuo italiano spesso superano il vantaggio. Metti insieme i pezzi:
- nel 2025 la casa siciliana media si è venduta a circa 95.800 € secondo le stime, e tante case che guardano gli stranieri costano molto meno;
- un non residente potrebbe ottenere solo il 50 o 60% della valutazione della banca, quindi su una casa da 60.000 € il mutuo è piccolo;
- i costi fissi di un mutuo, cioè spese di istruttoria, perizia, il lavoro del notaio sull’atto di mutuo e l’iscrizione dell’ipoteca, e l’assicurazione obbligatoria, sono più o meno gli stessi che tu chieda 40.000 € o 140.000 €;
- i tempi si allungano di settimane o mesi, cosa che un venditore che ha fretta potrebbe non accettare;
- e le case più affascinanti, vecchie e in campagna, sono proprio quelle con meno probabilità di superare la perizia.
Così lo schema più comune tra gli acquirenti stranieri è pagare in contanti: risparmi, la vendita di una casa nel proprio Paese, o soldi presi in prestito nel proprio Paese su un immobile che già possiedono lì, rinegoziando il mutuo o liberando parte del valore della casa. Le banche del loro Paese in genere non accettano una casa siciliana come garanzia, ma prestano su una casa nel proprio Paese. Così l’acquisto in Sicilia resta semplice, e il venditore vede un acquirente in contanti, il che può aiutare sul prezzo.
Anche finanziarsi nel proprio Paese ha i suoi rischi: la tua casa garantisce il prestito, e i soldi vanno comunque cambiati in euro. Fatti consigliare da un consulente abilitato nel tuo Paese, e leggi la mia guida per gli acquirenti americani, la mia guida per gli australiani o la mia guida per i canadesi per trasferire denaro da quei Paesi.
Cosa fa il notaio con l’atto di mutuo?
In Italia il mutuo è un contratto separato dalla compravendita, stipulato per atto pubblico davanti a un notaio. Quando compri con un mutuo, il notaio coordina entrambi: il rogito e l’atto di mutuo di norma si firmano uno dopo l’altro nello stesso appuntamento, alla presenza del rappresentante della banca.
- Il notaio lo scegli tu. Il Consiglio Nazionale del Notariato è chiaro: la scelta spetta a chi chiede il mutuo. Sceglierlo presto, e informarlo sul mutuo, evita problemi all’ultimo momento.
- La relazione notarile. Prima della firma, il notaio prepara per la banca una relazione che conferma che il venditore è proprietario della casa e se su di essa è iscritto qualcosa, come un’ipoteca precedente.
- L’ipoteca iscritta è più alta del mutuo. Le banche di solito iscrivono l’ipoteca per un importo ben superiore a quello prestato, spesso da una volta e mezza a due volte, per coprire interessi, interessi di mora e spese di recupero. Non devi quella cifra; è il tetto della garanzia della banca. L’iscrizione dura 20 anni se non viene rinnovata.
- Quando arrivano i soldi. Assicurati che la banca eroghi le somme alla firma. Se le eroga dopo, acquisto e mutuo vanno organizzati in modo che tu possa comunque pagare per intero il venditore quel giorno.
- Assicurazione. Le banche richiedono che la casa sia assicurata contro incendio e scoppio, spesso con la polizza vincolata a favore della banca. Di solito puoi stipularla con qualsiasi compagnia che offra la copertura richiesta dalla banca.
- Lingua. Se non parli bene l’italiano, il notaio deve assicurarsi che tu capisca l’atto, tramite un interprete o una traduzione. Se non puoi essere presente, qualcuno può firmare per te con una procura, che deve avere la forma richiesta dal notaio.
Ci sono imposte sull’atto di mutuo oltre che sulla compravendita; il notaio le indicherà nel preventivo. La mia guida ai notai italiani tratta il resto del lavoro del notaio.
Domande frequenti
Un non residente può ottenere un mutuo in Italia?
Sì. Nessuna legge lo impedisce, ma ogni banca fissa i propri requisiti e decide caso per caso. I non residenti di solito ottengono meno dei residenti, in genere circa il 50 o 60% della valutazione della banca, e devono presentare più documenti: prova del reddito e dichiarazioni dei redditi dall’estero, estratti conto, il codice fiscale e spesso traduzioni. Un mediatore creditizio specializzato iscritto all’OAM può dirti quali banche in questo momento prestano ai non residenti.
Quanto anticipo serve per comprare casa in Italia con un mutuo?
Da non residente, metti in conto un anticipo di circa il 40 o 50% del valore, più tutte le spese d’acquisto in contanti: imposte, notaio, agenzia e geometra. Le banche italiane di norma prestano al massimo l’80% della propria valutazione anche ai residenti, e spesso applicano la percentuale al più basso tra prezzo e valutazione, quindi una valutazione bassa fa salire l’anticipo necessario.
Le banche italiane controllano il punteggio di credito?
In Italia non esiste un punteggio di credito unico. Le banche consultano la Centrale dei Rischi della Banca d’Italia, che registra i debiti di 30.000 € o più verso un singolo intermediario, e i sistemi di informazioni creditizie privati come CRIF. Gli stranieri di solito non hanno alcuna posizione in Italia, quindi le banche si basano su documenti dall’estero: dichiarazioni dei redditi, estratti conto, estratti dei prestiti in corso e un rapporto sul credito del tuo Paese, se disponibile.
Che cos’è la perizia per un mutuo in Italia?
La perizia è la valutazione della casa fatta per la banca da un perito scelto dalla banca. Costa in genere da 250 a 400 € circa, a tuo carico. Il perito stabilisce il valore su cui si basa il mutuo, e verifica che la casa corrisponda alla planimetria catastale e ai titoli edilizi. Irregolarità o la mancanza dell’agibilità possono portare la banca a ridurre o rifiutare il mutuo.
Quanto ci vuole per ottenere un mutuo in Italia da straniero?
I notai italiani dicono che di solito circa 60 giorni bastano per un mutuo, se si comincia presto. Le banche indicano in genere da 30 a 45 giorni per l’istruttoria di una pratica completa. Per i non residenti i documenti dall’estero allungano i tempi, quindi calcola da tre a quattro mesi o più dall’offerta accettata al rogito, e fissa le date del compromesso di conseguenza.
Posso ottenere un mutuo italiano per una casa vecchia o abbandonata?
Raramente per l’acquisto in sé. Le banche prestano su immobili che potrebbero rivendere, quindi ruderi, edifici senza tetto accatastati come F/2 collabenti, case senza agibilità e case con opere non autorizzate o una provenienza complicata vengono spesso rifiutati o valutati poco. La maggior parte di chi compra una casa da ristrutturare in Sicilia paga in contanti, e alcuni chiedono un mutuo in seguito, quando la casa è ristrutturata e i documenti sono in ordine.
In Italia è meglio un mutuo a tasso fisso o variabile?
Dipende soprattutto dal fatto di poter reggere rate più alte. Il tasso fisso, calcolato sull’Eurirs, resta lo stesso per tutta la durata del mutuo. Il variabile segue l’Euribor o il tasso BCE, quindi le rate possono salire. I non residenti che guadagnano in un’altra valuta hanno già il rischio di cambio, ed è uno dei motivi per cui molti preferiscono il fisso. Confronta le offerte in base al TAEG, non al tasso pubblicizzato.
Posso estinguere in anticipo un mutuo italiano?
Sì. Per un mutuo stipulato da una persona fisica per comprare o ristrutturare un’abitazione, la legge italiana non permette alla banca di applicare penali per l’estinzione anticipata, totale o parziale. Puoi anche trasferire il mutuo a un’altra banca (surroga) senza il consenso della prima, e la legge rende gratuite sia la chiusura del vecchio mutuo sia l’apertura del nuovo.
L’assicurazione casa è obbligatoria con un mutuo italiano?
Le banche richiedono che la casa sia assicurata contro incendio e scoppio per tutta la durata del mutuo, e di solito vogliono la polizza vincolata a favore della banca. Di norma puoi comprare quella copertura da qualsiasi compagnia che offra ciò che la banca richiede. La polizza vita è diversa: se la banca la chiede, deve accettare una polizza equivalente che trovi da solo.
Devo essere in Italia per firmare un mutuo?
L’atto di mutuo si firma davanti a un notaio italiano, di solito lo stesso giorno del rogito. Se non puoi essere presente, qualcuno può firmare per te con una procura. Una procura fatta all’estero di norma si firma davanti a un notaio del tuo Paese, con apostille e traduzione in italiano. Chiedi al notaio italiano la forma esatta prima di firmare qualsiasi cosa.
Fonti e avvertenze
- Banca d’Italia: Il mutuo ipotecario in parole semplici (rapporto tra mutuo e valore, PIES, periodo di riflessione, TAEG, surroga)
- Banca d’Italia: Centrale dei Rischi e FAQ sulla Centrale dei Rischi e sulla CRIF
- Consiglio Nazionale del Notariato: Mutuo Informato (scelta del notaio, tempi, iscrizione dell’ipoteca)
- Notariato: estinzione anticipata senza penali
- Agenzia delle Entrate: Rapporto Immobiliare 2026, settore residenziale (quota di acquisti con mutuo in Sicilia, mutuo medio, prezzo medio, stima nazionale del rapporto tra mutuo e valore)
- Testo Unico Bancario, art. 120-quaterdecies (finanziamenti in valuta estera)
- OAM: elenchi degli agenti in attività finanziaria e dei mediatori creditizi
- idealista: perché le banche rifiutano il mutuo per difformità o abusi
- MutuiSupermarket: costi tipici della perizia
Le percentuali di finanziamento per i non residenti sono prassi di mercato riportate da mediatori e agenzie, non una regola di legge. Ogni banca fissa le proprie condizioni; leggi il suo foglio informativo aggiornato prima di fare domanda.
Crediti
Foto: Josep M. Gracia, CC BY-SA 4.0, via Wikimedia Commons.
Foto: Alexandra Smielova, licenza Unsplash, via Unsplash.
Foto: Casey Lovegrove, licenza Unsplash, via Unsplash.
Foto: Operation Sicily®, tutti i diritti riservati, via operationsicily.com.
 La serie settimanale su YouTube