
Kunnen buitenlanders een hypotheek krijgen in Italië?
Ja. Er is geen wet die een buitenlander verbiedt om bij een Italiaanse bank te lenen, en nationaliteit alleen is geen beletsel. Wat de wet wel eist, volgens de regels voor consumentenhypotheken in de Italiaanse bankwet (het Testo Unico Bancario, waarmee de Europese richtlijn over hypothecair krediet in het Italiaanse recht is opgenomen), is dat de bank goed controleert of je kunt terugbetalen voordat ze leent. De echte vraag is dus niet of buitenlanders mogen lenen, maar of het leenbeleid van een bepaalde bank iemand in jouw situatie dekt.
Drie dingen bepalen dat:
- Waar je woont en belasting betaalt. Een buitenlander die in Italië woont, met Italiaans inkomen en een Italiaanse belastingaangifte, wordt grotendeels beoordeeld als een Italiaan; mijn gids over je inschrijven als inwoner op Sicilië legt uit hoe die status werkt. Een niet-ingezetene van wie inkomen, vermogen en kredietgeschiedenis allemaal in het buitenland liggen, is voor de bank moeilijker te controleren, en moeilijker aan te spreken als het misgaat.
- Waar je geld vandaan komt. Inkomen in loondienst met loonstroken is het makkelijkst te bewijzen. Inkomen als zelfstandige, pensioenen in ponden of dollars en huurinkomsten vragen meer papier.
- Het huis. De bank leent zowel op het pand als op jou. Een net appartement in Palermo of Siracusa is iets heel anders dan een stenen boerderij die al tientallen jaren leegstaat.
Wie leent aan buitenlanders
In de praktijk zijn er twee routes. De eerste is rechtstreeks naar de grote Italiaanse banken gaan. Landelijke groepen zoals Intesa Sanpaolo, UniCredit, BPER en Banco BPM publiceren voor elk hypotheekproduct een informatieblad, met daarin voor wie het openstaat en hoeveel ze maximaal lenen, en die bladen zijn een goede eerste schifting. Ze worden vaak bijgewerkt, dus lees de actuele versie en niet een samenvatting op een forum. Ik noem deze banken alleen als voorbeeld van waar je kunt kijken, niet als aanbeveling.
De tweede route is een kredietbemiddelaar (mediatore creditizio), die weet welke banken op dit moment bereid zijn naar aanvragen van niet-ingezetenen te kijken en je dossier voor ze klaarmaakt. Gespecialiseerde bemiddelaars die met buitenlandse kopers werken, zijn in de populaire regio's gewoon. In Italië moet een kredietbemiddelaar ingeschreven zijn bij de OAM, het Organismo Agenti e Mediatori, en je kunt de inschrijving van elke bemiddelaar op de website van de OAM nakijken voordat je je documenten deelt. Vraag schriftelijk hoe de bemiddelaar wordt betaald, en door wie.
Heb je al een rekening bij een Italiaanse bank, begin dan daar; een bestaande relatie helpt. Mijn gids over bankieren in Italië als buitenlander legt uit hoe je er een opent, en je hebt een codice fiscale nodig voordat een bank serieus met je praat.
Hoeveel leent een Italiaanse bank aan een niet-ingezetene?
Het plafond wordt bepaald door de taxatie van de bank, niet door de prijs die je hebt afgesproken. In de eigen gids over hypotheken van de Banca d'Italia staat dat het geleende bedrag in het algemeen niet hoger is dan 80% van de waarde van het pand zoals een onafhankelijke taxateur die vaststelt, samen met het oordeel van de bank over je kredietwaardigheid. Dat plafond geldt voor iedereen. In heel Italië kwam het geleende kapitaal in 2025 uit op ongeveer 79% van de geschatte waarde van woningen die met een hypotheek werden gekocht, volgens het woningmarktrapport 2026 van de Agenzia delle Entrate.
Niet-ingezetenen krijgen minder. Er is geen geschreven regel, maar gespecialiseerde bemiddelaars en makelaars die met buitenlandse kopers werken, noemen steeds een verhouding tussen lening en waarde van ongeveer 50 tot 60% voor niet-ingezetenen, soms iets meer voor heel sterke aanvragers. De reden is praktisch: een bank die leent aan iemand wiens leven zich in het buitenland afspeelt, heeft minder manieren om de aanvraag te controleren en minder manieren om haar geld terug te halen, dus vraagt ze in plaats daarvan een grotere eigen inbreng.
Let op over welke waarde het percentage wordt berekend. Veel banken lenen op de laagste van de prijs en hun taxatie. Spreek je € 150.000 af voor een huis en zet de taxateur van de bank het op € 130.000, dan is 60% € 78.000 en geen € 90.000, en heb je € 12.000 meer eigen geld nodig. Bovenop de eigen inbreng betaal je de overdrachtsbelastingen, de notaris, de makelaar en je geometra contant.
| Taxatie € 150.000 | Taxatie € 130.000 | |
|---|---|---|
| Lening van 60% van het laagste bedrag | € 90.000 | € 78.000 |
| Je eigen inbreng | € 60.000 | € 72.000 |
| Aankoopkosten | Daarbovenop, contant | Daarbovenop, contant |
Hoe Sicilië zich verhoudt
Hypotheken komen op Sicilië minder vaak voor dan in Italië als geheel. In 2025 werd ongeveer 33% van de woningen die particulieren op Sicilië kochten met een hypotheek gekocht, tegen ongeveer 46% landelijk, en de gemiddelde lening op Sicilië lag rond € 116.100. De gemiddelde Siciliaanse woning werd dat jaar verkocht voor naar schatting € 95.800. Die cijfers gaan over alle kopers, vooral Sicilianen, maar ze laten zien hoe de markt eruitziet: bescheiden prijzen, en veel aankopen zonder bank.
Welke documenten heb je nodig voor een Italiaanse hypotheek?
Elke bank heeft haar eigen lijst, maar een aanvraag van een niet-ingezetene ziet er meestal zo uit. Begin met verzamelen voordat je een bod doet, want documenten uit het buitenland duren het langst.
| Document | Opmerkingen |
|---|---|
| Paspoort en codice fiscale | Het fiscale nummer is onmisbaar; zonder komt er niets in beweging. |
| Bewijs van woonplaats in het buitenland | Een recente energierekening of bankafschrift met je adres. |
| Bewijs van inkomen | Recente loonstroken en een werkgeversverklaring als je in loondienst bent; twee of drie jaar belastingaangiftes en jaarrekeningen als je zelfstandige bent; pensioenoverzichten als je met pensioen bent. |
| Belastingaangiftes uit je eigen land | Meestal van de laatste twee jaar. |
| Bankafschriften | Van een aantal maanden, waarop je inkomen binnenkomt en je uitgaven te zien zijn. |
| Bestaande leningen en hypotheken | Overzichten en aflossingsschema's van alles wat je schuldig bent. |
| Een kredietrapport uit je eigen land | Niet altijd gevraagd, maar handig als je geen Italiaanse geschiedenis hebt. |
| Herkomst van de eigen inbreng | Zowel de bank als de notaris moet volgens de antiwitwasregels nagaan waar het geld vandaan komt. |
| Papieren van het pand | Het getekende bod of de compromesso, de vorige akte, de kadastrale plattegrond (planimetria) en gegevens, en de bouwvergunningen of de papieren van de condono. |
De meeste banken willen de buitenlandse documenten in het Italiaans vertaald hebben, en sommige willen een gewaarmerkte vertaling. Vraag de bank of bemiddelaar precies welke een beëdigde vertaling nodig hebben en welke ze in het Engels accepteren, zodat je niet betaalt voor de vertaling van een stapel bankafschriften die niemand leest.
De papieren van het pand zijn net zo belangrijk als de jouwe. De taxateur van de bank vergelijkt het huis met de kadastrale plattegrond en de bouwvergunningen, en elke afwijking kan de lening tegenhouden. Mijn checklist voor het kopen noemt de documenten die je aan de verkoper vraagt, en de vastgoedwoordenlijst legt de Italiaanse termen uit.
Hoe werken Italiaanse kredietcontroles (CRIF en de Centrale dei Rischi)?
Italië heeft geen enkelvoudige kredietscore zoals Britse of Amerikaanse leners die kennen. Banken kijken in twee soorten databases.
- De Centrale dei Rischi, beheerd door de Banca d'Italia, registreert de schulden van huishoudens en bedrijven bij banken en financieringsmaatschappijen. Een lener komt erin als hij één geldverstrekker € 30.000 of meer schuldig is, of € 250 of meer als de schuld oninbaar is geworden (een sofferenza). Banken kunnen erin kijken voor iedereen die bij hen krediet heeft aangevraagd. Je kunt je eigen gegevens gratis inzien door het de Banca d'Italia te vragen.
- Particuliere kredietbureaus (sistemi di informazioni creditizie), waarvan CRIF het bekendst is, naast Experian, CTC en Assilea. Dat zijn particuliere systemen waar geldverstrekkers vrijwillig aan deelnemen, en de Banca d'Italia reguleert ze niet en houdt er geen toezicht op. Ze registreren kleinere leningen, zoals telefoonabonnementen die in termijnen worden betaald en consumentenkrediet.
Voor de meeste buitenlanders is het probleem geen slecht dossier, maar een leeg dossier. Heb je nooit in Italië geleend, dan zegt geen van beide databases iets over je, en dus leunt de bank op wat je uit je eigen land kunt bewijzen: belastingaangiftes, bankafschriften, overzichten van bestaande leningen en, als je land er een heeft, een kredietrapport. Een Italiaanse betaalrekening die een tijd netjes heeft gelopen, helpt wel, want dan heeft de bank zelf iets om naar te kijken.
Zegt een Italiaanse bank dat er een probleem is met gegevens die over je zijn vastgelegd, vraag dan uit welke database ze komen. Fouten in de Centrale dei Rischi moeten worden hersteld door de geldverstrekker die ze heeft gemeld, en je kunt een klacht indienen bij die geldverstrekker, bij de Arbitro Bancario Finanziario of bij een rechter.
Hoe bewijs je buitenlands inkomen aan een Italiaanse bank?
Hier lopen aanvragen van niet-ingezetenen vertraging op. De bank moet inkomen beoordelen dat ze niet rechtstreeks kan controleren, dus wil ze het gedocumenteerd, consistent en het liefst vertaald hebben.
- In loondienst: recente loonstroken, een arbeidscontract of werkgeversverklaring, en belastingaangiftes die daarmee overeenkomen.
- Zelfstandige: twee of drie jaar belastingaangiftes en jaarrekeningen, meestal ondertekend door een accountant. Reken op meer vragen, en mogelijk een lagere lening.
- Met pensioen: pensioenoverzichten en bankafschriften waarop de betalingen binnenkomen. Kijk ook naar de leeftijdsgrens van de bank: de meeste stellen een maximumleeftijd waarop de lening afgelost moet zijn.
Vertaling, apostille en de valutavraag
Officiële documenten uit het buitenland, zoals een volmacht of een akte, hebben normaal een apostille nodig (of legalisatie, voor landen buiten het Haags Verdrag) en een vertaling in het Italiaans voordat een Italiaanse notaris ze kan gebruiken. Bankafschriften en loonstroken hebben meestal hooguit een vertaling nodig. Je bemiddelaar of bank vertelt je welke.
Word je betaald in ponden, dollars of een andere valuta, dan is een lening in euro een lening in vreemde valuta volgens de Europese hypotheekregels die Italië volgt. De wet geeft je het recht om zo'n lening om te zetten naar de valuta van je inkomen, en de bank moet je waarschuwen voor het wisselkoersrisico. Sommige banken lenen daarom minder, en je zou goed moeten nadenken over wat een schommeling van 10 of 20% in de wisselkoers met je maandlast zou doen.
Wat is de perizia, de taxatie van de bank?
Voordat ze leent, stuurt de bank een taxateur (perito) om het huis te bekijken en een rapport te schrijven, de perizia. De taxateur wordt door de bank gekozen. De kosten worden meestal aan jou doorberekend, en liggen doorgaans rond € 250 tot € 400, afhankelijk van de bank en het pand.
De taxateur kijkt naar drie dingen:
- Waarde. Wat het huis op de vrije markt waard is, en dat is wat de bank zou krijgen als ze het moest verkopen. De lening is dan een percentage van dat bedrag.
- Overeenstemming. Of het huis overeenkomt met de kadastrale plattegrond en de bouwvergunningen die bij de comune bekend zijn. Extra kamers, dichtgebouwde terrassen, een veranderde indeling of een bijgebouw waarvoor nooit toestemming is gegeven, komen hier allemaal boven.
- Verkoopbaarheid. Of de bank het echt zou kunnen doorverkopen: bereikbaarheid, staat, of het een bewijs van bewoonbaarheid (agibilità) heeft, en of er iets aan is dat een gewone koper zou afschrikken.
Banken weigeren of verlagen leningen bij onregelmatigheden om een eenvoudige reden: als ze ooit beslag moeten leggen, moeten ze het huis kunnen verkopen. Kadastrale afwijkingen maken de waarde onzeker en kunnen tot eigendomsgeschillen leiden, illegale bouw kan eindigen in een sloopbevel, en een huis zonder agibilità is moeilijker te verkopen. Kan het probleem worden rechtgezet, dan kan een bank de lening laten afhangen van het herstel, of wachten tot de regularisatie rond is. Kan het niet, dan is een geldverstrekker vinden heel moeilijk.
De les is om je eigen geometra het huis te laten controleren voordat je iets bindends tekent, zodat de taxateur van de bank niets vindt wat je nog niet wist. Een goed voorbereide verkoper heeft dezelfde controle laten doen; mijn gids over een huis verkopen op Sicilië legt uit waarom, dus vraag de verkoper erom. Mijn gids over de geometra legt uit wat die controleert. Mijn eigen geometra kostte € 2.500.
Hoe lang duurt het om een Italiaanse hypotheek te krijgen?
Langer dan een aankoop met contant geld, en de vertraging zit vooral in het papierwerk. De Consiglio Nazionale del Notariato zegt dat 60 dagen in de regel ruim voldoende kunnen zijn om een hypotheek te krijgen, mits je vroeg begint en de bank duidelijk vertelt wat je termijnen zijn. De informatiebladen van banken zelf noemen doorgaans ongeveer 30 tot 45 dagen voor hun beoordeling zodra het dossier compleet is. Voor een niet-ingezetene is het compleet krijgen van het dossier het trage deel: buitenlandse documenten die verzameld, vertaald en gecontroleerd moeten worden, en vragen die je op afstand moet beantwoorden. Makelaars die met buitenlandse kopers werken, raden vaak aan om drie tot vier maanden of meer te rekenen van geaccepteerd bod tot overdracht als er een hypotheek bij komt kijken.
De gebruikelijke volgorde is:
- Een eerste gesprek met een bank of bemiddelaar om uit te zoeken wat je zou kunnen lenen, voordat je biedingen doet.
- De aanvraag, met je documenten, en de controle van je kredietwaardigheid door de bank.
- De perizia van het huis dat je hebt gekozen, en het rapport van de notaris over de eigendom.
- De goedkeuring van de bank (delibera) en een bindend aanbod, met het Europees gestandaardiseerd informatieblad, in Italië de PIES genoemd.
- Een bedenktijd van minstens zeven dagen vanaf het bindende aanbod, waarin de bank eraan gebonden is en jij op elk moment kunt accepteren.
- De hypotheekakte tekenen bij de notaris, normaal op dezelfde dag als de koopakte.
Bescherm jezelf in de compromesso
Heb je een hypotheek nodig, zet dat dan in het voorlopige koopcontract. Geef jezelf een realistische datum voor de overdracht, en vraag je notaris of advocaat om een voorwaarde op te stellen waarmee je kunt terugtrekken zonder je aanbetaling te verliezen als de lening wordt geweigerd. Een compromesso tekenen met een korte termijn en een hoge aanbetaling, en dan wachten op een Italiaanse bank, is de klassieke manier om geld te verliezen. Mijn stappenplan voor het kopen behandelt de compromesso, en de tijdlijnplanner voor de aankoop helpt je de data vast te stellen.
Vast of variabel: welke Italiaanse hypotheek kies je?
Italiaanse hypotheken zijn er met vaste rente (tasso fisso), variabele rente (tasso variabile) of combinaties van de twee. Bij een vaste rente blijft de rente de hele looptijd gelijk, meestal berekend op basis van de Eurirs-swaprente plus de marge van de bank (de spread). Bij een variabele rente volgt de rente een referentierente, meestal Euribor of de rente van de Europese Centrale Bank, plus de spread, dus je maandlasten gaan mee omhoog en omlaag. Sommige banken bieden een variabele rente met een plafond, die begrenst hoe ver hij kan stijgen.
Het advies van de notarissen is verstandig: de keus hangt minder af van gokken waar de rente heen gaat dan van de vraag of je een stijgende maandlast zou kunnen betalen. Voor een niet-ingezetene die al wisselkoersrisico draagt, neemt een vaste rente een van de twee onzekerheden weg.
Vergelijk de TAEG, niet de rente in de advertentie
De rente in de advertentie (TAN) is alleen de rente. De TAEG is de jaarlijkse kostprijs van de hele lening, inclusief afsluitkosten, de taxatie, incassokosten, verplichte verzekeringen en de rekening als je die bij de bank moet aanhouden. De kosten van de notaris zitten er niet in. Leg je aanbiedingen naast elkaar, vergelijk dan de TAEG, en lees de PIES die de bank je moet geven.
Twee beschermingen die je moet kennen
- Vervroegd aflossen. Bij een hypotheek die een particulier afsluit om een woning te kopen of te renoveren, mag de bank geen boete rekenen voor vervroegd aflossen, geheel of gedeeltelijk.
- De hypotheek oversluiten (surroga). Je kunt je hypotheek overzetten naar een andere geldverstrekker die hem wil overnemen, zonder toestemming van de eerste bank, en de wet maakt zowel het afsluiten van de oude lening als het openen van de nieuwe kosteloos. De bestaande hypotheekinschrijving gaat mee over, dus er is geen nieuwe nodig.
Vraagt een bank je om een levensverzekering af te sluiten als zekerheid voor de lening, dan moet ze een gelijkwaardige polis accepteren die je zelf vindt, zonder de voorwaarden van de lening te veranderen. Een brandverzekering op het huis is een ander verhaal; zie het hoofdstuk over de notaris hieronder en mijn gids over woonverzekeringen in Italië.
Gratis download
Een huis kopen op Sicilië? Neem mijn checklist.
Elke stap van budget tot sleutels, de vragen voor de bezichtiging en de documenten die je moet opvragen, als pdf om te printen.
Hier is je checklist. Download de checklist (pdf)
Kun je een hypotheek krijgen op een landelijk, oud of verlaten huis op Sicilië?
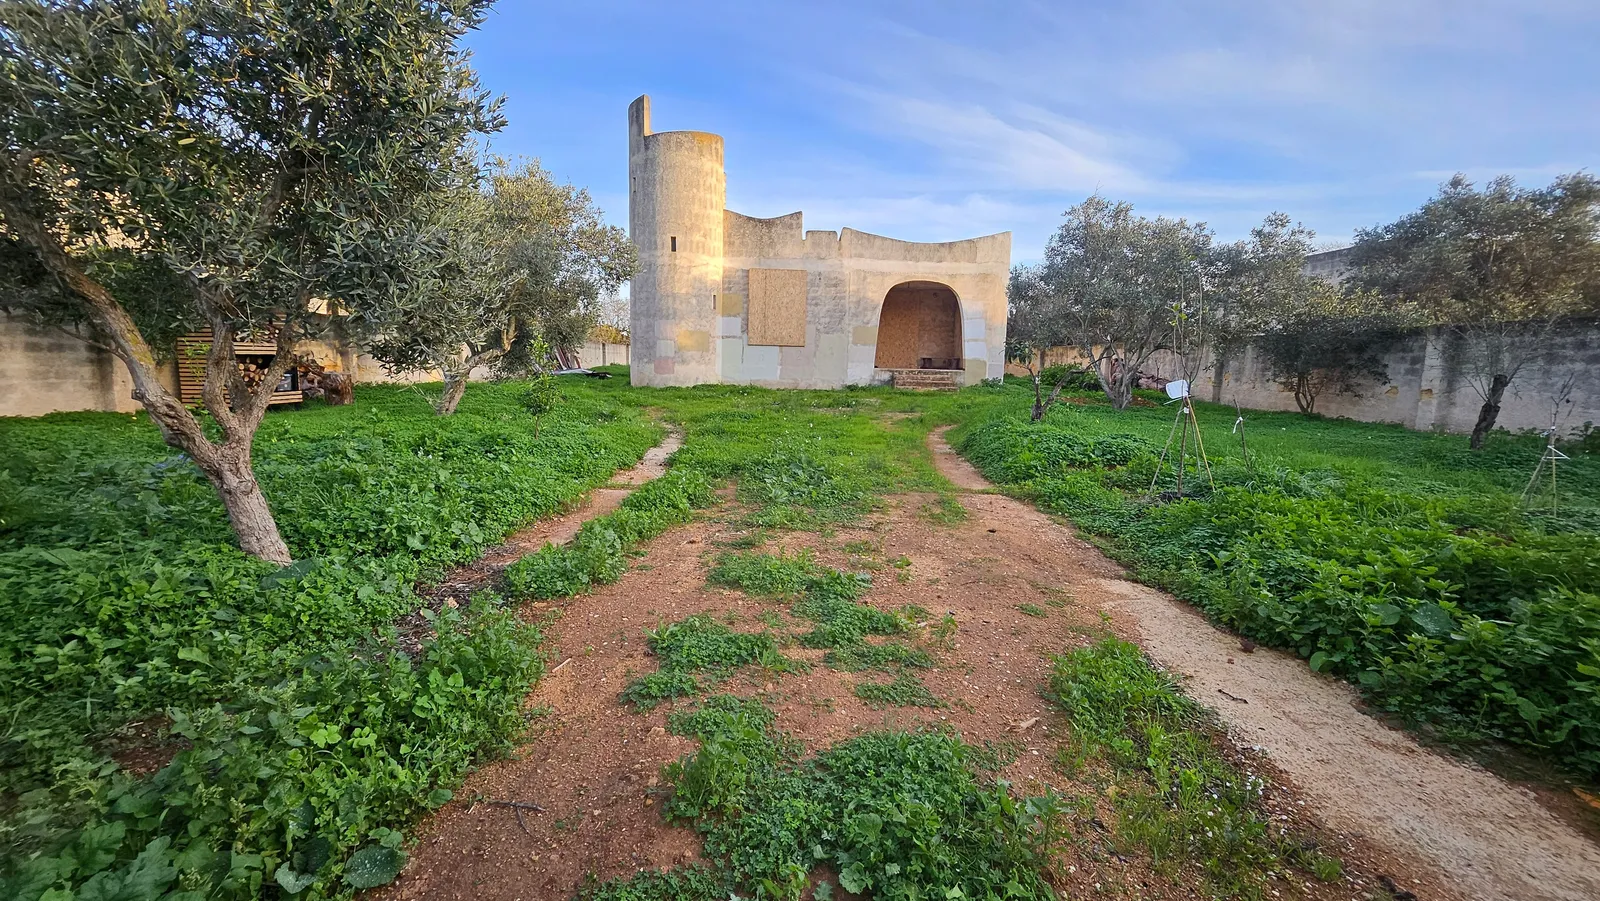
Vaak niet, of niet voor veel. Dit is het punt dat de meeste hypotheekgidsen overslaan, en het doet er op Sicilië meer toe dan bijna waar ook, want zoveel van wat buitenlanders hier kopen is oud, landelijk of onaf.
De huizen die het meestal moeilijk hebben bij een bank, zijn:
- Ruïnes en gebouwen zonder dak. Een gebouw dat in het kadaster staat als unità collabente (categorie F/2), is zo vervallen dat het helemaal geen kadastraal inkomen heeft. Voor de bank is het geen woning, en er is weinig waar een taxateur een bedrag op kan plakken.
- Landelijke gebouwen die nooit goed zijn ingeschreven, of ingeschreven met plattegronden die niets te maken hebben met wat er vandaag staat.
- Huizen met werk zonder vergunning: aangebouwde kamers, dichtgebouwde terrassen, bijgebouwen zonder vergunning, of een aanvraag voor een condono van tientallen jaren geleden die nooit is afgerond.
- Huizen zonder agibilità, of zonder nutsvoorzieningen, toegang tot de weg of een duidelijk recht van overpad.
- Huizen met een ingewikkelde eigendomssituatie, zoals meerdere erfgenamen, een erfenis die nooit formeel is aanvaard, of een recente schenking in de eigendomsketen, waar sommige banken voorzichtig mee omgaan.
Ik kocht mijn eigen villa, die meer dan 20 jaar leeg had gestaan, voor ongeveer € 20.000. Een huis in die staat, dat een dak, installaties en jaren werk nodig heeft, is precies het soort pand dat een bank niet als onderpand voor een aankooplening accepteert. Is dat je plan, budgetteer dan om het met je eigen geld te kopen, en lees mijn gids over het kopen van een verlaten huis en mijn overzicht van de renovatiekosten.
Is een huis eenmaal gerenoveerd, goed ingeschreven en zijn de papieren in orde, dan kan het hypotheekwaardig worden, en sommige banken bieden leningen voor renovatie naast aankoop. Dat kan een manier zijn om later geld vrij te maken, maar plan het project alsof er geen lening komt, en gebruik de calculator voor een renovatiebuffer om je reserve te bepalen.
Waarom betalen veel kopers op Sicilië contant of lenen ze thuis bij?
Omdat bij Siciliaanse prijzen de moeite en de kosten van een Italiaanse hypotheek vaak zwaarder wegen dan wat het oplevert. Zet de stukjes naast elkaar:
- de gemiddelde Siciliaanse woning werd in 2025 verkocht voor naar schatting € 95.800, en veel huizen waar buitenlanders naar kijken, kosten veel minder;
- een niet-ingezetene leent misschien maar 50 tot 60% van de taxatiewaarde van de bank, dus op een huis van € 60.000 is de lening klein;
- de vaste kosten van een hypotheek, de afsluitkosten, de taxatie, het werk van de notaris aan de hypotheekakte en de inschrijving ervan, en de verplichte verzekering, zijn ongeveer hetzelfde of je nu € 40.000 of € 140.000 leent;
- het tijdpad wordt weken of maanden langer, en een verkoper die haast heeft, accepteert dat misschien niet;
- en de huizen met de meeste aantrekkingskracht, oud en landelijk, zijn juist de huizen die het minst waarschijnlijk door de taxatie komen.
Het gangbare patroon bij buitenlandse kopers is dus contant betalen: spaargeld, de verkoop van een huis thuis, of geld dat ze thuis lenen met een woning die ze daar al bezitten als onderpand, door hun hypotheek te verhogen of overwaarde vrij te maken. Geldverstrekkers thuis accepteren een Siciliaans huis meestal niet als onderpand, maar ze lenen wel op een huis in hun eigen land. Zo blijft de Siciliaanse aankoop eenvoudig, en ziet de verkoper een koper die contant betaalt, wat bij de prijs kan helpen.
Thuis lenen heeft zijn eigen risico's: je eigen huis is het onderpand voor de lening, en het geld moet nog steeds naar euro's worden omgezet. Laat je adviseren door een erkende adviseur in je eigen land, en lees mijn gids voor Amerikaanse kopers, mijn gids voor Australiërs of mijn gids voor Canadezen over geld overmaken vanuit die landen.
Wat doet de notaris met de hypotheekakte?
In Italië is de hypotheek een apart contract naast de koop, opgemaakt als openbare akte bij een notaris. Koop je met een lening, dan coördineert de notaris beide: de koopakte (de rogito) en de hypotheekakte (atto di mutuo) worden normaal na elkaar getekend bij dezelfde afspraak, met een vertegenwoordiger van de bank erbij.
- Jij kiest de notaris. De landelijke raad van notarissen is duidelijk dat die keus aan de lener is. Wie er vroeg een kiest en hem of haar over de lening inlicht, voorkomt problemen op het laatste moment.
- Het rapport van de notaris. Voor de ondertekening maakt de notaris voor de bank een rapport (relazione notarile) dat bevestigt dat de verkoper eigenaar is van het huis en of er iets op staat ingeschreven, zoals een eerdere hypotheek.
- De ingeschreven hypotheek is hoger dan de lening. Banken schrijven de hypotheek (de ipoteca) meestal in voor een flink hoger bedrag dan geleend, vaak anderhalf tot twee keer zo veel, om rente, vertragingsrente en invorderingskosten te dekken. Dat bedrag ben je niet schuldig; het is het plafond van de zekerheid van de bank. Een inschrijving geldt 20 jaar, tenzij ze wordt vernieuwd.
- Wanneer het geld er is. Zorg dat de bank het geld bij de ondertekening vrijgeeft. Betaalt ze later uit, dan moeten de aankoop en de lening zo worden getimed dat je de verkoper op de dag zelf nog steeds volledig kunt betalen.
- Verzekering. Geldverstrekkers eisen dat het huis verzekerd is tegen brand en ontploffing (incendio e scoppio), vaak met de polis aan de bank gekoppeld. Je kunt die meestal afsluiten bij elke verzekeraar die de dekking biedt die de bank eist.
- Taal. Spreek je niet goed Italiaans, dan moet de notaris ervoor zorgen dat je de akte begrijpt, via een tolk of een vertaling. Kun je er niet bij zijn, dan kan iemand voor je tekenen met een volmacht (procura), die moet voldoen aan de vorm die de notaris vraagt.
Er zijn belastingen op de hypotheekakte, net als op de aankoop; de notaris zet ze in de kostenraming. Mijn gids over Italiaanse notarissen behandelt de rest van het werk van de notaris.
Veelgestelde vragen
Kan een niet-ingezetene een hypotheek krijgen in Italië?
Ja. Geen wet verbiedt het, maar elke bank stelt haar eigen voorwaarden en beslist per geval. Niet-ingezetenen lenen meestal minder dan ingezetenen, doorgaans rond 50 tot 60% van de taxatiewaarde van de bank, en hebben meer papierwerk nodig: bewijs van inkomen en belastingaangiftes uit het buitenland, bankafschriften, een Italiaans fiscaal nummer en vaak vertalingen. Een gespecialiseerde kredietbemiddelaar die bij de OAM is ingeschreven, kan je vertellen welke banken op dit moment aan niet-ingezetenen lenen.
Hoeveel eigen inbreng heb ik nodig om in Italië een huis met een hypotheek te kopen?
Reken als niet-ingezetene op een eigen inbreng van ongeveer 40 tot 50% van de waarde, plus alle aankoopkosten in contanten: overdrachtsbelastingen, notaris, makelaar en geometra. Italiaanse banken lenen normaal hoogstens 80% van hun eigen taxatiewaarde, ook aan ingezetenen, en berekenen het percentage vaak over de laagste van de prijs en de taxatie, dus een lage taxatie verhoogt de eigen inbreng die je nodig hebt.
Kijken Italiaanse banken naar je kredietscore?
Italië heeft geen enkelvoudige kredietscore. Banken kijken in de Centrale dei Rischi van de Banca d'Italia, die schulden van € 30.000 of meer bij één geldverstrekker registreert, en bij particuliere kredietbureaus zoals CRIF. Buitenlanders hebben meestal helemaal geen Italiaans dossier, dus banken leunen op documenten uit het buitenland: belastingaangiftes, bankafschriften, overzichten van bestaande leningen en een kredietrapport uit je eigen land als dat er is.
Wat is een perizia voor een hypotheek in Italië?
De perizia is de taxatie van het huis door de bank, uitgevoerd door een taxateur die de bank kiest. Ze kost doorgaans rond € 250 tot € 400, die aan jou worden doorberekend. De taxateur stelt de waarde vast waarop de lening wordt gebaseerd, en controleert of het huis overeenkomt met de kadastrale plattegrond en de bouwvergunningen. Onregelmatigheden of een ontbrekend bewijs van bewoonbaarheid kunnen ertoe leiden dat de bank de lening verlaagt of weigert.
Hoe lang duurt het om als buitenlander een hypotheek te krijgen in Italië?
Volgens de Italiaanse notarissen is ongeveer 60 dagen meestal genoeg voor een hypotheek, als je vroeg begint. Banken noemen doorgaans 30 tot 45 dagen om een compleet dossier te beoordelen. Voor niet-ingezetenen kosten de documenten uit het buitenland extra tijd, dus reken op drie tot vier maanden of meer van geaccepteerd bod tot overdracht, en stem de data in je compromesso daarop af.
Kan ik een Italiaanse hypotheek krijgen op een oud of verlaten huis?
Zelden voor de aankoop zelf. Banken lenen op vastgoed dat ze kunnen doorverkopen, dus ruïnes, gebouwen zonder dak die als F/2 collabenti zijn ingeschreven, huizen zonder bewijs van bewoonbaarheid en huizen met werk zonder vergunning of een rommelige eigendomssituatie worden vaak geweigerd of laag getaxeerd. De meeste mensen die op Sicilië een huis kopen om op te knappen, betalen contant, en sommigen lenen later, als het huis gerenoveerd is en de papieren in orde zijn.
Is een vaste of een variabele hypotheek beter in Italië?
Dat hangt vooral af van de vraag of je hogere maandlasten aankunt. Een vaste rente, berekend op basis van de Eurirs, blijft de hele looptijd gelijk. Een variabele rente volgt Euribor of de rente van de ECB, dus de maandlasten kunnen stijgen. Niet-ingezetenen die in een andere valuta verdienen, dragen al wisselkoersrisico, en dat is een reden waarom velen een vaste rente verkiezen. Vergelijk aanbiedingen op hun TAEG, niet op de rente in de advertentie.
Kan ik een Italiaanse hypotheek vervroegd aflossen?
Ja. Bij een hypotheek die een particulier afsluit om een woning te kopen of te renoveren, staat de Italiaanse wet niet toe dat de bank een boete rekent voor vervroegd aflossen, geheel of gedeeltelijk. Je kunt de hypotheek ook naar een andere bank overzetten (surroga) zonder toestemming van de eerste bank, en de wet maakt zowel het afsluiten van de oude lening als het openen van de nieuwe kosteloos.
Is een woonverzekering verplicht bij een Italiaanse hypotheek?
Geldverstrekkers eisen dat het huis zolang de lening loopt verzekerd is tegen brand en ontploffing (incendio e scoppio), en willen de polis meestal aan de bank gekoppeld hebben. Die dekking kun je normaal kopen bij elke verzekeraar die biedt wat de bank eist. Een levensverzekering is iets anders: als de bank erom vraagt, moet ze een gelijkwaardige polis accepteren die je zelf vindt.
Moet ik in Italië zijn om een hypotheek te tekenen?
De hypotheekakte wordt getekend bij een Italiaanse notaris, meestal op dezelfde dag als de aankoop. Kun je er niet bij zijn, dan kan iemand voor je tekenen met een volmacht (procura). Een volmacht die in het buitenland wordt opgemaakt, wordt normaal getekend bij een notaris in je eigen land, voorzien van een apostille en in het Italiaans vertaald. Vraag de Italiaanse notaris naar de precieze vorm voordat je iets tekent.
Bronnen en kleine lettertjes
- Banca d'Italia: Il mutuo ipotecario in parole semplici (verhouding tussen lening en waarde, PIES, bedenktijd, TAEG, surroga)
- Banca d'Italia: Centrale dei Rischi en FAQ over de Centrale dei Rischi en CRIF
- Consiglio Nazionale del Notariato: Mutuo Informato (keuze van de notaris, termijnen, de hypotheekinschrijving)
- Notariato: vervroegd aflossen zonder boete
- Agenzia delle Entrate: Rapporto Immobiliare 2026, woningen (aandeel hypotheken op Sicilië, gemiddelde lening, gemiddelde prijs, landelijke benadering van de verhouding tussen lening en waarde)
- Testo Unico Bancario, art. 120-quaterdecies (leningen in vreemde valuta)
- OAM: register van kredietagenten en kredietbemiddelaars
- idealista: waarom banken hypotheken weigeren voor panden met onregelmatigheden
- MutuiSupermarket: gangbare taxatiekosten
De cijfers over de verhouding tussen lening en waarde voor niet-ingezetenen zijn marktpraktijk zoals bemiddelaars en makelaars die melden, geen wettelijke regel. Elke bank stelt haar eigen voorwaarden; lees het actuele informatieblad voordat je een aanvraag doet.
Bronvermelding
Foto: Josep M. Gracia, CC BY-SA 4.0, via Wikimedia Commons.
Foto: Alexandra Smielova, Unsplash-licentie, via Unsplash.
Foto: Casey Lovegrove, Unsplash-licentie, via Unsplash.
Foto: Operation Sicily®, alle rechten voorbehouden, via operationsicily.com.
 De wekelijkse YouTube-serie