
Können Ausländer in Italien eine Hypothek bekommen?
Ja. Kein Gesetz hindert einen Ausländer daran, bei einer italienischen Bank Geld zu leihen, und die Staatsangehörigkeit allein ist kein Hindernis. Was das Gesetz verlangt, nach den Regeln für Verbraucherhypotheken im italienischen Bankgesetz (dem Testo Unico Bancario, mit dem die EU-Wohnimmobilienkreditrichtlinie in italienisches Recht umgesetzt wurde), ist, dass die Bank sorgfältig prüft, ob Sie zurückzahlen können, bevor sie leiht. Die eigentliche Frage ist also nicht, ob Ausländer leihen dürfen, sondern ob die Kreditrichtlinien einer bestimmten Bank jemanden in Ihrer Lage abdecken.
Drei Dinge entscheiden darüber:
- Wo Sie wohnen und Steuern zahlen. Ein Ausländer, der in Italien ansässig ist, mit italienischem Einkommen und italienischer Steuererklärung, wird ähnlich wie ein Italiener beurteilt; mein Ratgeber zur Wohnsitzanmeldung auf Sizilien erklärt, wie dieser Status funktioniert. Ein Nichtansässiger, dessen Einkommen, Vermögen und Kreditgeschichte alle im Ausland liegen, ist für die Bank schwerer zu prüfen und schwerer zu belangen, wenn etwas schiefgeht.
- Woher Ihr Geld kommt. Ein Gehalt mit Lohnabrechnungen ist am leichtesten nachzuweisen. Einkommen aus Selbstständigkeit, Renten in Pfund oder Dollar und Mieteinnahmen brauchen mehr Papier.
- Das Haus. Die Bank leiht gegen die Immobilie ebenso wie gegen Sie. Eine gepflegte Wohnung in Palermo oder Siracusa ist etwas ganz anderes als ein steinernes Bauernhaus, das seit Jahrzehnten leer steht.
Wer Ausländern Kredit gibt
In der Praxis gibt es zwei Wege. Der erste ist, sich direkt an die großen italienischen Banken zu wenden. Landesweite Gruppen wie Intesa Sanpaolo, UniCredit, BPER und Banco BPM veröffentlichen für jedes Hypothekenprodukt ein Informationsblatt, das angibt, für wen es offen ist und wie viel sie höchstens leihen, und diese Blätter sind ein guter erster Filter. Sie werden oft aktualisiert, lesen Sie also die aktuelle Fassung und nicht eine Zusammenfassung in einem Forum. Ich nenne diese Banken nur als Beispiele dafür, wo Sie suchen können, nicht als Empfehlungen.
Der zweite Weg ist ein Kreditvermittler (mediatore creditizio), der weiß, welche Banken derzeit bereit sind, Anträge von Nichtansässigen zu prüfen, und Ihre Unterlagen für sie aufbereitet. Spezialisierte Vermittler, die mit ausländischen Käufern arbeiten, sind in den beliebten Regionen verbreitet. In Italien muss ein Kreditvermittler beim OAM eingetragen sein, dem Organismo Agenti e Mediatori, und Sie können die Eintragung jedes Vermittlers auf der Website des OAM prüfen, bevor Sie ihm Ihre Unterlagen geben. Lassen Sie sich schriftlich geben, wie der Vermittler bezahlt wird und von wem.
Wenn Sie schon ein Konto bei einer italienischen Bank haben, fangen Sie dort an; eine bestehende Kundenbeziehung hilft. Mein Ratgeber zum Bankkonto in Italien für Ausländer erklärt, wie Sie eines eröffnen, und Sie brauchen einen codice fiscale, bevor eine Bank ernsthaft mit Ihnen spricht.
Wie viel leiht eine italienische Bank einem Nichtansässigen?
Die Obergrenze bestimmt die Bewertung der Bank, nicht der Preis, auf den Sie sich geeinigt haben. Der Hypothekenratgeber der Banca d'Italia selbst sagt, dass der geliehene Betrag im Allgemeinen 80 % des Werts der Immobilie, wie ihn ein unabhängiger Gutachter festlegt, nicht übersteigt, zusammen mit der Einschätzung Ihrer Kreditwürdigkeit durch die Bank. Diese Obergrenze gilt für alle. In ganz Italien entsprach das geliehene Kapital 2025 laut dem Immobilienmarktbericht 2026 der Agenzia delle Entrate etwa 79 % des geschätzten Werts der mit Hypothek gekauften Wohnungen.
Nichtansässige bekommen weniger. Es gibt keine schriftliche Regel, aber spezialisierte Vermittler und Agenturen, die ausländische Käufer betreuen, nennen für Nichtansässige übereinstimmend einen Beleihungsauslauf von etwa 50 bis 60 %, bei sehr starken Antragstellern gelegentlich etwas mehr. Der Grund ist praktisch: Eine Bank, die jemandem leiht, dessen Leben im Ausland stattfindet, hat weniger Möglichkeiten, den Antrag zu prüfen, und weniger Möglichkeiten, ihr Geld zurückzuholen, also verlangt sie stattdessen mehr Eigenkapital.
Achten Sie darauf, auf welchen Wert der Prozentsatz angewendet wird. Viele Banken leihen gegen den niedrigeren Wert von Preis und Bewertung. Wenn Sie sich für ein Haus auf 150.000 € einigen und der Gutachter der Bank es auf 130.000 € schätzt, sind 60 % eben 78.000 € und nicht 90.000 €, und Sie brauchen 12.000 € mehr an eigenem Geld. Zusätzlich zum Eigenkapital zahlen Sie die Kaufsteuern, den Notar, den Makler und Ihren geometra in bar.
| Bewertung 150.000 € | Bewertung 130.000 € | |
|---|---|---|
| Kredit zu 60 % des niedrigeren Werts | 90.000 € | 78.000 € |
| Ihr Eigenkapital | 60.000 € | 72.000 € |
| Kaufnebenkosten | Zusätzlich, in bar | Zusätzlich, in bar |
Sizilien im Vergleich
Hypotheken sind auf Sizilien seltener als in Italien insgesamt. 2025 wurden auf Sizilien etwa 33 % der von Privatpersonen gekauften Wohnungen mit einer Hypothek gekauft, landesweit etwa 46 %, und der durchschnittliche Kredit lag auf Sizilien bei etwa 116.100 €. Die durchschnittliche sizilianische Wohnung wurde in jenem Jahr für geschätzte 95.800 € verkauft. Diese Zahlen umfassen alle Käufer, überwiegend Sizilianer, aber sie zeigen, wie der Markt aussieht: bescheidene Preise und viele Käufe ohne Bank.
Welche Unterlagen brauchen Sie für eine italienische Hypothek?
Jede Bank hat ihre eigene Liste, aber der Antrag eines Nichtansässigen sieht meist so aus. Beginnen Sie mit dem Sammeln, bevor Sie ein Angebot machen, denn Unterlagen aus dem Ausland dauern am längsten.
| Unterlage | Hinweise |
|---|---|
| Reisepass und codice fiscale | Die Steuernummer ist unverzichtbar; ohne sie bewegt sich nichts. |
| Nachweis des Wohnsitzes im Ausland | Eine aktuelle Versorgerrechnung oder ein Kontoauszug mit Ihrer Adresse. |
| Einkommensnachweis | Aktuelle Lohnabrechnungen und eine Bescheinigung des Arbeitgebers bei Angestellten; Steuererklärungen und Abschlüsse der letzten zwei oder drei Jahre bei Selbstständigen; Rentenbescheide bei Rentnern. |
| Steuererklärungen aus Ihrem Land | Meist die der letzten zwei Jahre. |
| Kontoauszüge | Mehrere Monate, die den Eingang Ihres Einkommens und Ihre Ausgaben zeigen. |
| Bestehende Kredite und Hypotheken | Auszüge und Tilgungspläne für alles, was Sie schulden. |
| Eine Bonitätsauskunft aus der Heimat | Nicht immer verlangt, aber nützlich, wenn Sie keine italienische Vorgeschichte haben. |
| Herkunft des Eigenkapitals | Sowohl die Bank als auch der Notar müssen nach den Vorschriften gegen Geldwäsche prüfen, woher das Geld kommt. |
| Unterlagen zur Immobilie | Das unterschriebene Kaufangebot oder der compromesso, die vorherige Urkunde, der Katasterplan (planimetria) und die Katasterauszüge sowie die Baugenehmigungen oder die Unterlagen zum condono. |
Die meisten Banken wollen die ausländischen Unterlagen ins Italienische übersetzt haben, und manche verlangen eine beglaubigte Übersetzung. Fragen Sie die Bank oder den Vermittler genau, welche eine beeidigte Übersetzung brauchen und welche sie auf Englisch akzeptieren, damit Sie nicht für die Übersetzung eines Stapels Kontoauszüge zahlen, den niemand liest.
Die Unterlagen zur Immobilie sind so wichtig wie Ihre eigenen. Der Gutachter der Bank vergleicht das Haus mit seinem Katasterplan und seinen Baugenehmigungen, und jede Abweichung kann den Kredit stoppen. Meine Checkliste zum Hauskauf führt die Unterlagen auf, die Sie vom Verkäufer verlangen sollten, und das Immobilien-Glossar erklärt die italienischen Begriffe.
Wie funktionieren italienische Bonitätsprüfungen (CRIF und die Centrale dei Rischi)?
Italien hat keinen einheitlichen Kreditscore, wie ihn britische oder amerikanische Kreditnehmer kennen. Die Banken schauen in zwei Arten von Datenbanken.
- Die Centrale dei Rischi, geführt von der Banca d'Italia, erfasst die Schulden von Haushalten und Unternehmen bei Banken und Finanzierungsgesellschaften. Ein Kreditnehmer erscheint darin, wenn er bei einem Kreditgeber 30.000 € oder mehr schuldet, oder 250 € oder mehr, wenn die Forderung notleidend geworden ist (eine sofferenza). Banken können sie für jeden einsehen, der bei ihnen einen Kredit beantragt hat. Ihren eigenen Eintrag können Sie kostenlos bei der Banca d'Italia anfordern.
- Private Auskunfteien (sistemi di informazioni creditizie), von denen CRIF die bekannteste ist, neben Experian, CTC und Assilea. Das sind private Systeme, denen Kreditgeber freiwillig beitreten, und die Banca d'Italia reguliert und beaufsichtigt sie nicht. Sie erfassen kleinere Kredite, etwa Handyverträge mit Ratenzahlung und Konsumentenkredite.
Für die meisten Ausländer ist das Problem kein schlechter Eintrag, sondern ein leerer. Wenn Sie nie in Italien Geld geliehen haben, sagt keine der beiden Datenbanken etwas über Sie, die Bank stützt sich also auf das, was Sie aus der Heimat nachweisen können: Steuererklärungen, Kontoauszüge, Auszüge bestehender Kredite und, wo Ihr Land so etwas hat, eine Bonitätsauskunft. Ein italienisches Girokonto, das eine Weile ohne Probleme gelaufen ist, hilft, weil es der Bank etwas Eigenes zum Anschauen gibt.
Wenn Ihnen eine italienische Bank sagt, dass es ein Problem mit einem Eintrag über Sie gibt, fragen Sie, aus welcher Datenbank er stammt. Fehler in der Centrale dei Rischi muss der Kreditgeber korrigieren, der sie gemeldet hat, und Sie können sich bei diesem Kreditgeber, beim Arbitro Bancario Finanziario oder vor Gericht beschweren.
Wie weisen Sie einer italienischen Bank ausländisches Einkommen nach?
Hier werden Anträge von Nichtansässigen langsam. Die Bank muss Einkommen beurteilen, das sie nicht direkt prüfen kann, also will sie es belegt, schlüssig und am besten übersetzt haben.
- Angestellte: aktuelle Lohnabrechnungen, ein Arbeitsvertrag oder eine Bescheinigung des Arbeitgebers und Steuererklärungen, die dazu passen.
- Selbstständige: Steuererklärungen und Abschlüsse der letzten zwei oder drei Jahre, meist von einem Steuerberater bestätigt. Rechnen Sie mit mehr Fragen und möglicherweise einem niedrigeren Kredit.
- Rentner: Rentenbescheide und Kontoauszüge, die den Eingang der Zahlungen zeigen. Prüfen Sie auch die Altersgrenze der Bank: Die meisten legen ein Höchstalter fest, bis zu dem der Kredit zurückgezahlt sein muss.
Übersetzung, Apostille und die Währungsfrage
Amtliche Dokumente aus dem Ausland, etwa eine Vollmacht oder eine Urkunde, brauchen normalerweise eine Apostille (oder eine Legalisation bei Ländern außerhalb des Haager Übereinkommens) und eine Übersetzung ins Italienische, bevor ein italienischer Notar sie verwenden kann. Kontoauszüge und Lohnabrechnungen brauchen meist nur eine Übersetzung, wenn überhaupt. Ihr Vermittler oder Ihre Bank sagt Ihnen, welche.
Wenn Sie in Pfund, Dollar oder einer anderen Währung bezahlt werden, ist ein Kredit in Euro nach den EU-Hypothekenregeln, denen Italien folgt, ein Fremdwährungskredit. Das Gesetz gibt Ihnen das Recht, einen solchen Kredit in die Währung Ihres Einkommens umzuwandeln, und die Bank muss Sie auf das Wechselkursrisiko hinweisen. Manche Banken leihen aus diesem Grund weniger, und Sie sollten gründlich überlegen, was eine Wechselkursschwankung von 10 oder 20 % mit Ihrer Monatsrate machen würde.
Was ist die perizia, die Bewertung durch die Bank?
Bevor sie leiht, schickt die Bank einen Gutachter (perito), der das Haus besichtigt und einen Bericht schreibt, die perizia. Den Gutachter wählt die Bank. Die Gebühr wird meist Ihnen berechnet und liegt je nach Bank und Immobilie typischerweise bei etwa 250 € bis 400 €.
Der Gutachter schaut auf drei Dinge:
- Wert. Was das Haus auf dem freien Markt wert ist, also was die Bank bekäme, wenn sie es verkaufen müsste. Der Kredit ist dann ein Prozentsatz dieser Zahl.
- Übereinstimmung. Ob das Haus seinem Katasterplan und den beim comune hinterlegten Baugenehmigungen entspricht. Zusätzliche Zimmer, geschlossene Terrassen, ein veränderter Grundriss oder ein Nebengebäude, das nie genehmigt wurde, fallen hier alle auf.
- Verkäuflichkeit. Ob die Bank es tatsächlich weiterverkaufen könnte: Zufahrt, Zustand, ob es seine Bescheinigung der Bewohnbarkeit (agibilità) hat und ob irgendetwas daran einen gewöhnlichen Käufer abschrecken würde.
Banken lehnen Kredite wegen Unregelmäßigkeiten aus einem einfachen Grund ab oder kürzen sie: Wenn sie das Haus jemals zurücknehmen müssen, müssen sie es verkaufen können. Abweichungen vom Kataster machen den Wert unsicher und können zu Eigentumsstreitigkeiten führen, Schwarzbauten können mit einer Abrissverfügung enden, und ein Haus ohne agibilità ist schwerer zu verkaufen. Wo sich das Problem beheben lässt, macht eine Bank den Kredit vielleicht von der Behebung abhängig oder wartet, bis die Legalisierung abgeschlossen ist. Wo nicht, ist es sehr schwer, einen Kreditgeber zu finden.
Die Lehre daraus: Lassen Sie Ihren eigenen geometra das Haus prüfen, bevor Sie etwas Verbindliches unterschreiben, damit der Gutachter der Bank nichts findet, was Sie nicht schon wussten. Ein gut vorbereiteter Verkäufer hat dieselbe Prüfung schon machen lassen; mein Ratgeber zum Hausverkauf auf Sizilien erklärt, warum, fragen Sie den Verkäufer also danach. Mein Ratgeber zum geometra erklärt, was er prüft. Mein eigener geometra hat 2.500 € gekostet.
Wie lange dauert eine italienische Hypothek?
Länger als ein Barkauf, und die Verzögerung liegt vor allem im Papierkram. Der Consiglio Nazionale del Notariato sagt, dass in der Regel 60 Tage mehr als genug sein können, um eine Hypothek zu bekommen, sofern Sie früh anfangen und der Bank klar sagen, welche Fristen Sie haben. Die Informationsblätter der Banken nennen für ihre Prüfung typischerweise etwa 30 bis 45 Tage, sobald die Unterlagen vollständig sind. Für einen Nichtansässigen ist die Vollständigkeit der langsame Teil: Unterlagen aus dem Ausland, die gesammelt, übersetzt und geprüft werden müssen, und Fragen, die aus der Ferne zu beantworten sind. Agenturen, die mit ausländischen Käufern arbeiten, empfehlen üblicherweise, drei bis vier Monate oder mehr vom angenommenen Angebot bis zum Abschluss einzuplanen, wenn eine Hypothek im Spiel ist.
Der übliche Ablauf ist:
- Ein erstes Gespräch mit einer Bank oder einem Vermittler, um herauszufinden, wie viel Sie leihen könnten, bevor Sie Angebote machen.
- Der Antrag mit Ihren Unterlagen und die Prüfung Ihrer Kreditwürdigkeit durch die Bank.
- Die perizia für das Haus, das Sie ausgewählt haben, und der Bericht des Notars zu den Eigentumsverhältnissen.
- Die Genehmigung der Bank (delibera) und ein verbindliches Angebot mit dem Europäischen Standardisierten Merkblatt, in Italien PIES genannt.
- Eine Bedenkzeit von mindestens sieben Tagen ab dem verbindlichen Angebot, in der die Bank daran gebunden ist und Sie jederzeit annehmen können.
- Die Unterzeichnung des Hypothekenvertrags vor dem Notar, normalerweise am selben Tag wie der Kaufvertrag.
Schützen Sie sich im compromesso
Wenn Sie eine Hypothek brauchen, sagen Sie das im Vorvertrag. Geben Sie sich einen realistischen Abschlusstermin und bitten Sie Ihren Notar oder Anwalt, eine Bedingung zu formulieren, nach der Sie ohne Verlust Ihrer Anzahlung zurücktreten können, wenn der Kredit abgelehnt wird. Einen compromesso mit kurzer Frist und hoher Anzahlung zu unterschreiben und dann auf eine italienische Bank zu warten, ist der klassische Weg, Geld zu verlieren. Mein Schritt-für-Schritt-Ratgeber zum Kauf behandelt den compromesso, und der Zeitplaner für den Hauskauf hilft Ihnen, die Termine festzulegen.
Fest oder variabel: welche italienische Hypothek sollten Sie wählen?
Italienische Hypotheken gibt es mit festem Zins (tasso fisso), variablem Zins (tasso variabile) oder als Mischung aus beidem. Beim festen Zins bleibt der Zinssatz über die ganze Laufzeit gleich, meist berechnet auf Basis des Swapsatzes Eurirs plus der Marge der Bank (dem spread). Beim variablen Zins folgt der Zinssatz einem Referenzzins, meist dem Euribor oder dem Zinssatz der Europäischen Zentralbank, plus dem spread, Ihre Raten steigen und fallen also mit ihm. Manche Banken bieten einen variablen Zins mit Obergrenze an, der begrenzt, wie weit er steigen kann.
Der Rat der Notare ist vernünftig: Die Wahl hängt weniger davon ab, zu erraten, wohin sich die Zinsen bewegen, als davon, ob Sie sich eine steigende Rate leisten könnten. Für einen Nichtansässigen, der schon ein Wechselkursrisiko trägt, nimmt ein fester Zins eines der beiden beweglichen Teile heraus.
Vergleichen Sie den TAEG, nicht den Nominalzins
Der Nominalzins (TAN) ist nur der Zins. Der TAEG ist der effektive Jahreszins des ganzen Kredits, einschließlich Bearbeitungsgebühren, Bewertung, Inkassogebühren, vorgeschriebener Versicherung und des Kontos, falls Sie eines bei der Bank führen müssen. Die Notarkosten sind nicht enthalten. Wenn Sie Angebote vergleichen, vergleichen Sie die TAEG, und lesen Sie das PIES, das Ihnen die Bank geben muss.
Zwei Schutzrechte, die Sie kennen sollten
- Vorzeitige Rückzahlung. Bei einer Hypothek, die eine Privatperson zum Kauf oder zur Renovierung einer Wohnung aufnimmt, darf die Bank für eine vorzeitige Rückzahlung, ganz oder teilweise, keine Vorfälligkeitsentschädigung verlangen.
- Umschuldung (surroga). Sie können Ihre Hypothek ohne Zustimmung der ersten Bank zu einem anderen Kreditgeber übertragen, der bereit ist, sie zu übernehmen, und das Gesetz macht sowohl die Ablösung des alten Kredits als auch die Eröffnung des neuen kostenlos. Die bestehende Eintragung der Hypothek wird übernommen, eine neue ist also nicht nötig.
Wenn eine Bank verlangt, dass Sie zur Absicherung des Kredits eine Lebensversicherung abschließen, muss sie eine gleichwertige Police akzeptieren, die Sie selbst finden, ohne die Kreditbedingungen zu ändern. Die Feuerversicherung für das Haus ist eine andere Sache; siehe das Kapitel zum Notar unten und meinen Ratgeber zur Hausversicherung in Italien.
Kostenloser Download
Sie wollen auf Sizilien kaufen? Nehmen Sie meine Checkliste.
Jeder Schritt vom Budget bis zum Schlüssel, die Fragen für die Besichtigung und die Unterlagen, die Sie verlangen sollten, als PDF zum Ausdrucken.
Hier ist Ihre Checkliste. Checkliste herunterladen (PDF)
Bekommen Sie eine Hypothek auf ein ländliches, altes oder verlassenes Haus auf Sizilien?
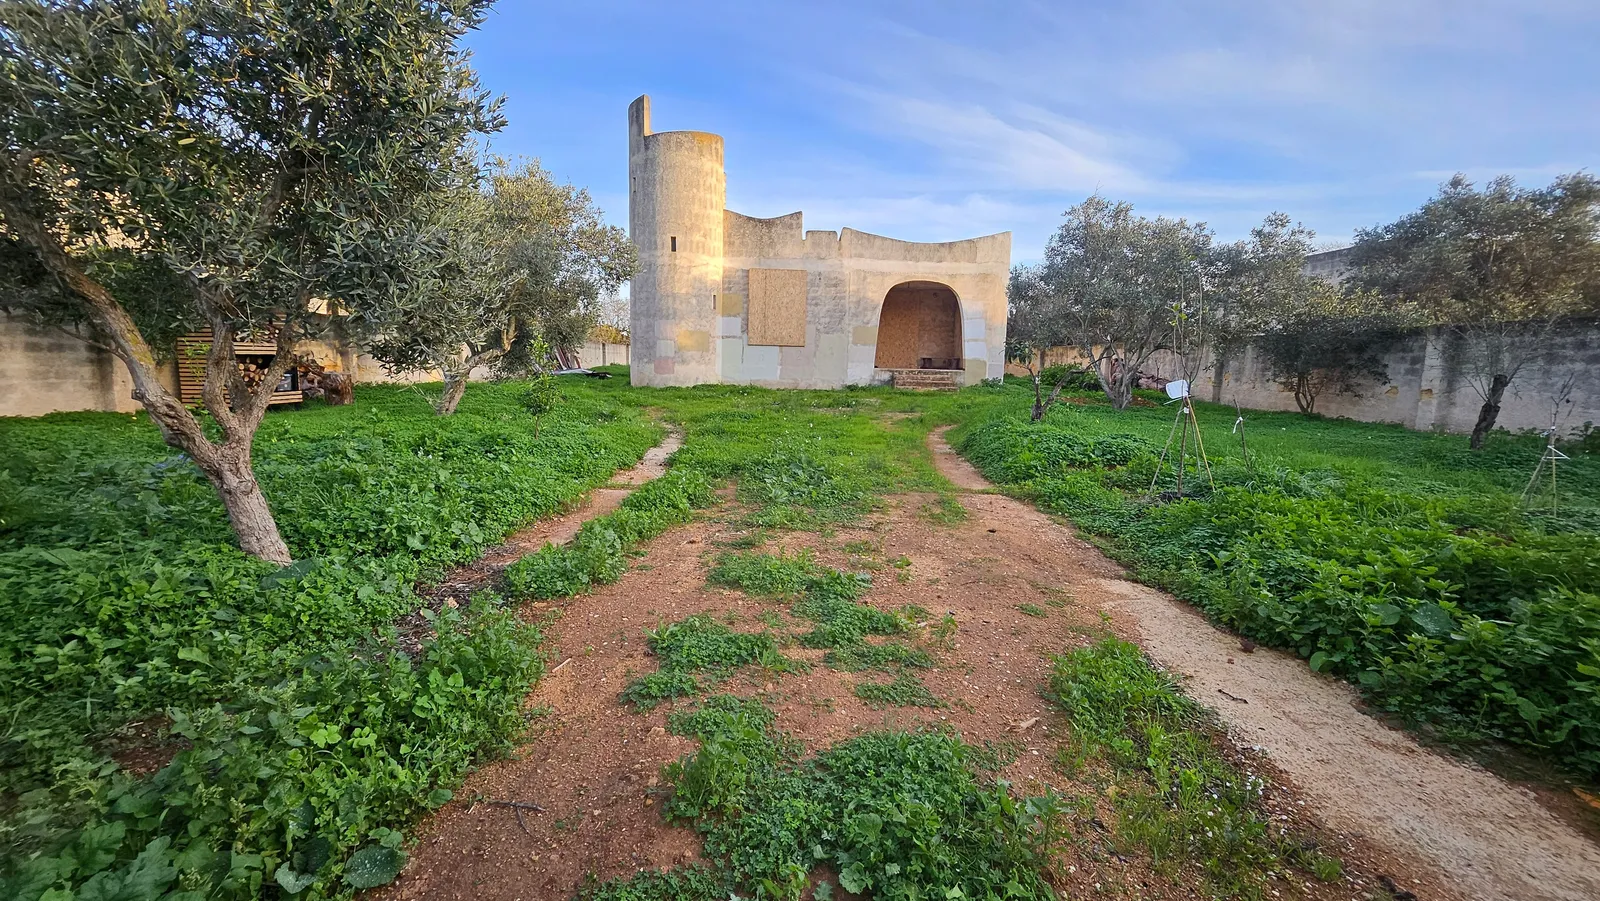
Oft nicht, oder nicht in nennenswerter Höhe. Das ist der Punkt, den die meisten Hypothekenratgeber auslassen, und er ist auf Sizilien wichtiger als fast irgendwo sonst, weil so viel von dem, was Ausländer hier kaufen, alt, ländlich oder unfertig ist.
Die Häuser, mit denen sich Banken eher schwertun, sind:
- Ruinen und Gebäude ohne Dach. Ein Gebäude, das im Kataster als unità collabente (Kategorie F/2) eingetragen ist, ist so verfallen, dass es überhaupt keinen Katasterertrag hat. In den Augen der Bank ist es keine Wohnung, und ein Gutachter kann kaum einen Wert dafür ansetzen.
- Ländliche Gebäude, die nie richtig eingetragen wurden, oder mit Plänen eingetragen sind, die mit dem, was heute dasteht, nichts zu tun haben.
- Häuser mit ungenehmigten Arbeiten: angebaute Zimmer, geschlossene Terrassen, Nebengebäude ohne Genehmigung oder ein Antrag auf condono von vor Jahrzehnten, der nie abgeschlossen wurde.
- Häuser ohne agibilità oder ohne Versorgungsanschlüsse, Zufahrt oder ein klares Wegerecht.
- Häuser mit verworrenen Eigentumsverhältnissen, etwa mehrere Erben, eine nie förmlich angenommene Erbschaft oder eine kürzlich erfolgte Schenkung in der Eigentümerkette, die manche Banken mit Vorsicht behandeln.
Ich habe meine eigene Villa, die über 20 Jahre leer stand, für etwa 20.000 € gekauft. Ein Haus in diesem Zustand, das ein Dach, Installationen und jahrelange Arbeit braucht, ist genau die Art Immobilie, die eine Bank nicht als Sicherheit für einen Kaufkredit nimmt. Wenn das Ihr Plan ist, rechnen Sie damit, es mit Ihrem eigenen Geld zu kaufen, und lesen Sie meinen Ratgeber zum Kauf eines verlassenen Hauses und meine Aufstellung der Renovierungskosten.
Sobald ein Haus renoviert, korrekt eingetragen und seine Papiere in Ordnung sind, kann es beleihbar werden, und manche Banken bieten Kredite für die Renovierung ebenso wie für den Kauf an. Das kann ein Weg sein, später Geld freizusetzen, aber planen Sie das Projekt so, als käme kein Kredit, und nutzen Sie den Rechner für den Renovierungspuffer, um Ihre Reserve zu bemessen.
Warum zahlen viele Käufer auf Sizilien bar oder nehmen einen Kredit in der Heimat auf?
Weil bei sizilianischen Preisen Aufwand und Kosten einer italienischen Hypothek oft den Nutzen übersteigen. Setzen Sie die Teile zusammen:
- die durchschnittliche sizilianische Wohnung wurde 2025 für geschätzte 95.800 € verkauft, und viele Häuser, die sich Ausländer ansehen, kosten weit weniger;
- ein Nichtansässiger leiht vielleicht nur 50 bis 60 % der Bewertung der Bank, bei einem Haus für 60.000 € ist der Kredit also klein;
- die Fixkosten einer Hypothek, die Bearbeitungsgebühr, die Bewertung, die Arbeit des Notars am Hypothekenvertrag und seiner Eintragung und die vorgeschriebene Versicherung, sind ungefähr gleich, ob Sie 40.000 € oder 140.000 € leihen;
- der Zeitplan verlängert sich um Wochen oder Monate, was ein Verkäufer, der es eilig hat, vielleicht nicht hinnimmt;
- und die Häuser mit dem meisten Reiz, alt und ländlich, sind genau die, die die Bewertung am wenigsten wahrscheinlich bestehen.
Das übliche Muster unter ausländischen Käufern ist deshalb die Barzahlung: Ersparnisse, der Verkauf eines Hauses in der Heimat oder Geld, das in der Heimat gegen eine dort bereits vorhandene Immobilie geliehen wird, durch eine Umschuldung oder eine Beleihung des Eigenkapitals. Kreditgeber in der Heimat nehmen ein sizilianisches Haus in der Regel nicht als Sicherheit, aber sie leihen gegen ein Haus im eigenen Land. Das hält den Kauf auf Sizilien einfach, und der Verkäufer sieht einen Barzahler, was beim Preis helfen kann.
Ein Kredit in der Heimat hat seine eigenen Risiken: Ihr Zuhause sichert den Kredit, und das Geld muss trotzdem in Euro umgetauscht werden. Lassen Sie sich von einem zugelassenen Berater in Ihrem eigenen Land beraten, und lesen Sie meinen Ratgeber für amerikanische Käufer, meinen Ratgeber für Australier oder meinen Ratgeber für Kanadier dazu, wie man Geld aus diesen Ländern überweist.
Was macht der Notar mit dem Hypothekenvertrag?
In Italien ist die Hypothek ein vom Kauf getrennter Vertrag, geschlossen als öffentliche Urkunde vor einem Notar. Wenn Sie mit einem Kredit kaufen, koordiniert der Notar beides: Der Kaufvertrag (der rogito) und der Hypothekenvertrag (atto di mutuo) werden normalerweise beim selben Termin nacheinander unterschrieben, im Beisein eines Vertreters der Bank.
- Sie wählen den Notar. Der nationale Notarrat stellt klar, dass die Wahl beim Kreditnehmer liegt. Wenn Sie früh einen auswählen und ihn über den Kredit informieren, vermeiden Sie Probleme in letzter Minute.
- Der Bericht des Notars. Vor der Unterzeichnung erstellt der Notar für die Bank einen Bericht (relazione notarile), der bestätigt, dass das Haus dem Verkäufer gehört und ob etwas, etwa eine frühere Hypothek, darauf eingetragen ist.
- Die eingetragene Hypothek ist höher als der Kredit. Banken tragen die Hypothek (die ipoteca) meist deutlich über dem geliehenen Betrag ein, oft in Höhe des Anderthalb- bis Zweifachen, um Zinsen, Verzugszinsen und Beitreibungskosten abzudecken. Diesen Betrag schulden Sie nicht; er ist die Obergrenze der Sicherheit der Bank. Eine Eintragung gilt 20 Jahre, wenn sie nicht erneuert wird.
- Wann das Geld kommt. Sorgen Sie dafür, dass die Bank die Mittel bei der Unterzeichnung freigibt. Wenn sie später auszahlt, müssen Kauf und Kredit so abgestimmt sein, dass Sie den Verkäufer am Tag trotzdem vollständig bezahlen können.
- Versicherung. Kreditgeber verlangen, dass das Haus gegen Feuer und Explosion (incendio e scoppio) versichert ist, oft mit einer Police, die zugunsten der Bank abgetreten ist. Meist können Sie sie bei jedem Versicherer abschließen, der den von der Bank verlangten Schutz anbietet.
- Sprache. Wenn Sie nicht gut Italienisch sprechen, muss der Notar sicherstellen, dass Sie die Urkunde verstehen, durch einen Dolmetscher oder eine Übersetzung. Wenn Sie nicht dabei sein können, kann jemand mit einer Vollmacht (procura) für Sie unterschreiben, die in der Form vorliegen muss, die der Notar verlangt.
Auf den Hypothekenvertrag fallen ebenso Steuern an wie auf den Kauf; der Notar führt sie in seinem Kostenvoranschlag auf. Mein Ratgeber zu italienischen Notaren behandelt den Rest der Arbeit des Notars.
Häufige Fragen
Kann ein Nichtansässiger in Italien eine Hypothek bekommen?
Ja. Kein Gesetz verhindert es, aber jede Bank legt ihre eigenen Voraussetzungen fest und entscheidet im Einzelfall. Nichtansässige leihen meist weniger als Ansässige, typischerweise etwa 50 bis 60 % der Bewertung der Bank, und brauchen mehr Unterlagen: Einkommensnachweise und Steuererklärungen aus dem Ausland, Kontoauszüge, eine italienische Steuernummer und oft Übersetzungen. Ein spezialisierter, beim OAM eingetragener Kreditvermittler kann Ihnen sagen, welche Banken derzeit an Nichtansässige leihen.
Wie viel Eigenkapital brauche ich, um in Italien ein Haus mit Hypothek zu kaufen?
Als Nichtansässiger sollten Sie mit etwa 40 bis 50 % des Werts als Eigenkapital rechnen, plus allen Kaufnebenkosten in bar: Kaufsteuern, Notar, Makler und geometra. Italienische Banken leihen normalerweise selbst Ansässigen höchstens 80 % ihrer eigenen Bewertung und wenden den Prozentsatz oft auf den niedrigeren Wert von Preis und Bewertung an, eine niedrige Bewertung erhöht also das Eigenkapital, das Sie brauchen.
Prüfen italienische Banken Ihren Kreditscore?
Italien hat keinen einheitlichen Kreditscore. Die Banken prüfen die Centrale dei Rischi der Banca d’Italia, die Schulden ab 30.000 € bei einem einzelnen Kreditgeber erfasst, und private Auskunfteien wie CRIF. Ausländer haben meist gar keinen italienischen Eintrag, die Banken stützen sich also auf Unterlagen aus dem Ausland: Steuererklärungen, Kontoauszüge, Auszüge bestehender Kredite und, falls vorhanden, eine Bonitätsauskunft aus Ihrem eigenen Land.
Was ist eine perizia bei einer Hypothek in Italien?
Die perizia ist die Bewertung des Hauses durch die Bank, durchgeführt von einem Gutachter, den die Bank auswählt. Sie kostet typischerweise etwa 250 € bis 400 € und wird Ihnen berechnet. Der Gutachter legt den Wert fest, auf dem der Kredit beruht, und prüft, ob das Haus seinem Katasterplan und den Baugenehmigungen entspricht. Unregelmäßigkeiten oder eine fehlende Bescheinigung der Bewohnbarkeit können dazu führen, dass die Bank den Kredit kürzt oder ablehnt.
Wie lange dauert es, als Ausländer in Italien eine Hypothek zu bekommen?
Die italienischen Notare sagen, dass etwa 60 Tage für eine Hypothek meist genügen, wenn Sie früh anfangen. Die Banken nennen typischerweise 30 bis 45 Tage für die Prüfung vollständiger Unterlagen. Für Nichtansässige kosten die Unterlagen aus dem Ausland zusätzlich Zeit, planen Sie also drei bis vier Monate oder mehr vom angenommenen Angebot bis zum Abschluss ein und legen Sie die Termine in Ihrem compromesso entsprechend fest.
Bekomme ich eine italienische Hypothek für ein altes oder verlassenes Haus?
Für den Kauf selbst selten. Banken leihen gegen Immobilien, die sie weiterverkaufen könnten, deshalb werden Ruinen, Gebäude ohne Dach, die als F/2 collabenti eingetragen sind, Häuser ohne Bescheinigung der Bewohnbarkeit und Häuser mit ungenehmigten Arbeiten oder unklaren Eigentumsverhältnissen oft abgelehnt oder niedrig bewertet. Die meisten, die auf Sizilien ein Haus zum Sanieren kaufen, zahlen bar, und manche nehmen später einen Kredit auf, sobald das Haus renoviert und seine Papiere in Ordnung sind.
Ist eine Hypothek mit festem oder variablem Zins in Italien besser?
Das hängt vor allem davon ab, ob Sie mit höheren Raten zurechtkämen. Ein fester Zins, berechnet auf Basis des Eurirs, bleibt über die ganze Laufzeit gleich. Ein variabler Zins folgt dem Euribor oder dem Zinssatz der EZB, die Raten können also steigen. Nichtansässige, die in einer anderen Währung verdienen, tragen bereits ein Wechselkursrisiko, und das ist ein Grund, warum viele einen festen Zins bevorzugen. Vergleichen Sie Angebote nach dem TAEG, nicht nach dem Nominalzins.
Kann ich eine italienische Hypothek vorzeitig zurückzahlen?
Ja. Bei einer Hypothek, die eine Privatperson zum Kauf oder zur Renovierung einer Wohnung aufnimmt, erlaubt das italienische Recht der Bank nicht, für eine vorzeitige Rückzahlung, ganz oder teilweise, eine Vorfälligkeitsentschädigung zu verlangen. Sie können die Hypothek außerdem ohne Zustimmung der ersten Bank zu einer anderen Bank übertragen (surroga), und das Gesetz macht sowohl die Ablösung des alten Kredits als auch die Eröffnung des neuen kostenlos.
Ist eine Hausversicherung bei einer italienischen Hypothek Pflicht?
Kreditgeber verlangen, dass das Haus für die gesamte Laufzeit des Kredits gegen Feuer und Explosion (incendio e scoppio) versichert ist, und wollen die Police meist zugunsten der Bank abgetreten haben. Diesen Schutz können Sie normalerweise bei jedem Versicherer abschließen, der anbietet, was die Bank verlangt. Bei der Lebensversicherung ist es anders: Wenn die Bank sie verlangt, muss sie eine gleichwertige Police akzeptieren, die Sie selbst finden.
Muss ich in Italien sein, um eine Hypothek zu unterschreiben?
Der Hypothekenvertrag wird vor einem italienischen Notar unterschrieben, meist am selben Tag wie der Kauf. Wenn Sie nicht dabei sein können, kann jemand mit einer Vollmacht (procura) für Sie unterschreiben. Eine im Ausland erteilte Vollmacht wird normalerweise vor einem Notar in Ihrem eigenen Land unterschrieben, mit einer Apostille versehen und ins Italienische übersetzt. Fragen Sie den italienischen Notar nach der genauen Form, bevor Sie etwas unterschreiben.
Quellen und Kleingedrucktes
- Banca d'Italia: Il mutuo ipotecario in parole semplici (Beleihungsauslauf, PIES, Bedenkzeit, TAEG, surroga)
- Banca d'Italia: Centrale dei Rischi und FAQ zur Centrale dei Rischi und zu CRIF
- Consiglio Nazionale del Notariato: Mutuo Informato (Wahl des Notars, Fristen, Eintragung der Hypothek)
- Notariato: vorzeitige Rückzahlung ohne Vorfälligkeitsentschädigung
- Agenzia delle Entrate: Rapporto Immobiliare 2026, Wohnimmobilien (Anteil der Hypotheken auf Sizilien, durchschnittlicher Kredit, Durchschnittspreis, Näherungswert für den landesweiten Beleihungsauslauf)
- Testo Unico Bancario, Art. 120-quaterdecies (Fremdwährungskredite)
- OAM: Register der Kreditagenten und Kreditvermittler
- idealista: warum Banken Hypotheken für Immobilien mit Unregelmäßigkeiten ablehnen
- MutuiSupermarket: übliche Kosten der Bewertung
Die Angaben zum Beleihungsauslauf für Nichtansässige sind Marktpraxis, wie sie Vermittler und Agenturen berichten, keine gesetzliche Regel. Jede Bank legt ihre eigenen Bedingungen fest; lesen Sie ihr aktuelles Informationsblatt, bevor Sie einen Antrag stellen.
Bildnachweis
Foto: Josep M. Gracia, CC BY-SA 4.0, über Wikimedia Commons.
Foto: Alexandra Smielova, Unsplash-Lizenz, über Unsplash.
Foto: Casey Lovegrove, Unsplash-Lizenz, über Unsplash.
Foto: Operation Sicily®, alle Rechte vorbehalten, über operationsicily.com.
 Die wöchentliche YouTube-Serie