
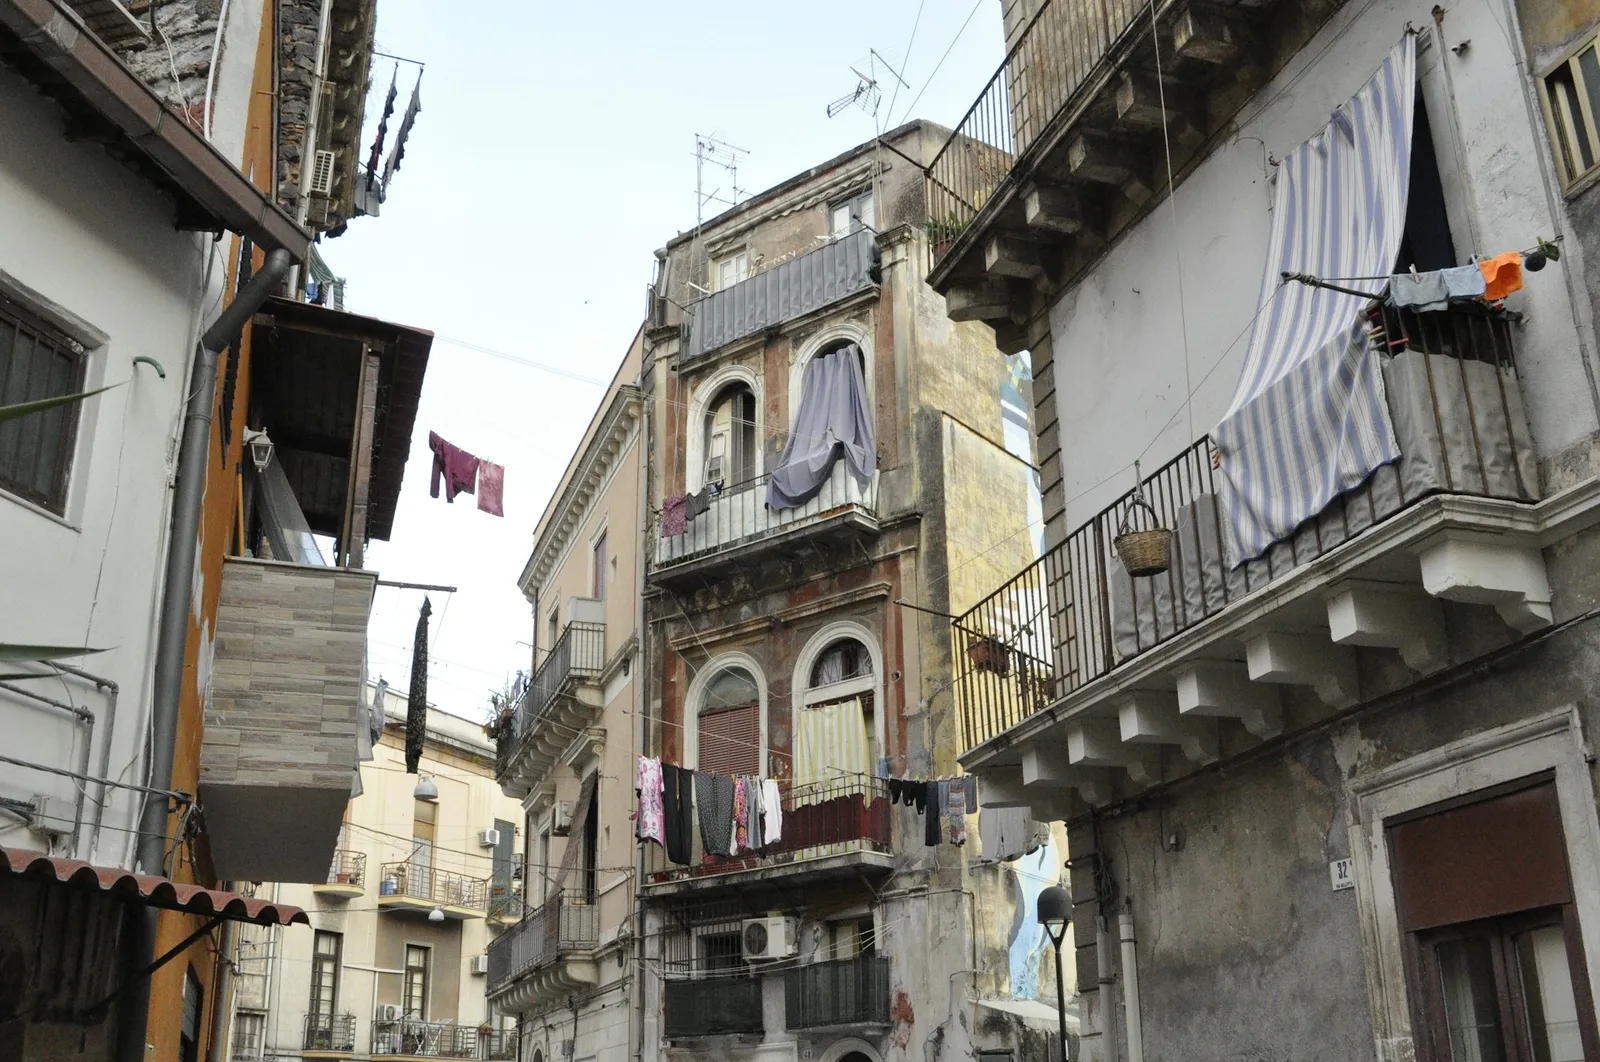
Ist eine Hausversicherung in Italien Pflicht?
Für private Eigentümer nicht. In Italien gibt es keine allgemeine gesetzliche Pflicht, Ihr Haus zu versichern. Drei Situationen ändern das in der Praxis:
- Sie haben eine Hypothek. Kreditgeber verlangen, dass das Haus für die gesamte Laufzeit des Kredits gegen Feuer und Explosion (incendio e scoppio) versichert ist, meist mit einer Police, die zugunsten der Bank abgetreten ist. Normalerweise können Sie sie bei jedem Versicherer abschließen, der den von der Bank verlangten Schutz anbietet. Mein Ratgeber zur Hypothek in Italien für Ausländer erklärt den Rest des Ablaufs.
- Sie wohnen in einem condominio. Mehrfamilienhäuser versichern die Gemeinschaftsteile meist über den Hausverwalter, und die Kosten werden über die Nebenkosten geteilt. Diese Police deckt weder den Hausrat Ihrer eigenen Wohnung noch Ihre Haftung darin ab.
- Sie betreiben in der Immobilie ein Gewerbe. Das Haushaltsgesetz 2024 (Gesetz 213 von 2023, Artikel 1, Absätze 101 bis 111) hat den Schutz gegen Naturkatastrophen, also Erdbeben, Hochwasser, Erdrutsche, Überschwemmungen und über die Ufer tretende Flüsse, für in Italien tätige Unternehmen zur Pflicht gemacht. Die Pflicht kam in Stufen: für große Unternehmen ab dem Frühjahr 2025, für mittlere ab Oktober 2025, für Kleinst- und Kleinunternehmen ab dem 1. Januar 2026 und für Beherbergungsbetriebe sowie Gastronomie ab dem 31. März 2026. Nach den Hinweisen der Regierung muss ein Unternehmen, das aus der eigenen Wohnung des Inhabers betrieben wird, die Immobilie versichern, wenn sie für das Unternehmen genutzt wird.
Stand November 2026 erstreckt sich diese Pflicht nicht auf Privathäuser. Wenn Sie Ihr Haus auf Sizilien an Urlauber vermieten, kommt es hier auf die Grenze zwischen gelegentlicher privater Vermietung und Gewerbe an, fragen Sie also Ihren commercialista, wie Ihre Vermietung aufgestellt ist, und informieren Sie Ihren Versicherer. Mein Ratgeber zur Ferienvermietung behandelt die Seite der Vermietung.
Wie viele Wohnungen versichert sind
Nach den Zahlen der ANIA für März 2026 haben etwa 52,1 % der italienischen Wohnungen eine Feuerversicherung, der höchste je gemessene Anteil, aber nur etwa 7,3 % sind auch gegen Erdbeben oder Hochwasser versichert. Das Gefälle zwischen Nord und Süd ist groß: Im Norden sind etwa 71 % der Wohnungen gegen Feuer versichert, im Süden und auf den Inseln höchstens 23 %. In den Provinzen Agrigento und Enna liegt der Wert bei fast 10 %.
Was deckt eine übliche italienische Hausversicherung ab?
Italienische Hausversicherungen werden als Grundschutz mit wählbaren Bausteinen verkauft, zwei Policen mit demselben Namen können also ganz Verschiedenes abdecken. Das Gebäude (fabbricato) und der Hausrat (contenuto) werden getrennt versichert, jeweils mit eigener Versicherungssumme. Die üblichen Bausteine sind:
| Baustein | Italienischer Name | Was abgedeckt ist |
|---|---|---|
| Feuer und Explosion | Incendio e scoppio | Feuer, Blitzschlag, Explosion und meist die Kosten für die Beseitigung von Trümmern. Der Kern jeder Police und der Teil, den Kreditgeber verlangen. |
| Elektroschäden | Fenomeno elettrico | Schäden an Leitungen und Geräten durch Überspannung oder Blitz, oft mit eigener Selbstbeteiligung. |
| Leitungswasser | Acqua condotta | Schäden durch geplatzte oder undichte Rohre, manchmal mit den Kosten für die Suche nach dem Leck. |
| Unwetter | Eventi atmosferici | Sturm-, Hagel- und Windschäden, oft mit Grenzen bei Dächern, Glas und allem im Freien. |
| Diebstahl | Furto e rapina | Diebstahl von Hausrat nach gewaltsamem Eindringen, meist auf Erstrisikobasis (siehe unten). |
| Haftpflicht | Responsabilità civile (RC) | Schäden oder Verletzungen, die Sie, Ihre Familie oder Ihr Gebäude anderen zufügen. |
| Naturkatastrophen | Eventi catastrofali | Erdbeben, Hochwasser und Erdrutsch als wählbare Erweiterung. |
Versichern Sie den richtigen Betrag
Der teuerste Fehler ist eine zu niedrige Versicherungssumme. Nach dem italienischen Zivilgesetzbuch zahlt der Versicherer, wenn ein Gebäude unter seinem tatsächlichen Wert versichert ist, Schäden nur im selben Verhältnis. Versichern Sie ein Haus im Wert von 200.000 € für 150.000 €, erhalten Sie bei einem Feuerschaden von 40.000 € nur 30.000 €, weil Sie nur drei Viertel seines Werts versichert haben. Manche Policen mildern das ab und ignorieren eine Unterversicherung bis zu einer Spanne wie 20 %, aber am sichersten ist es, das Gebäude zu dem Betrag zu versichern, den ein Wiederaufbau kosten würde, nicht zu dem, was Sie dafür bezahlt haben. Auf Sizilien, wo ein Haus im Kauf weit weniger kosten kann als im Wiederaufbau, kann dieser Unterschied groß sein.
Prüfen Sie auch, ob die Police den Neuwert (valore a nuovo) oder den Zeitwert (stato d'uso) zahlt. Viele Policen zahlen zuerst den Zeitwert und den Aufschlag auf den Neuwert erst, wenn Sie tatsächlich wiederaufgebaut oder ersetzt haben, innerhalb einer Frist wie 18 Monaten.
Was ist die RC capofamiglia, und brauchen Sie eine Haftpflicht?
Die Haftpflicht ist der Teil einer Hausversicherung, den die meisten ausländischen Eigentümer unterschätzen. In Italien gibt es sie in zwei Formen, und Sie möchten vielleicht beide.
- RC capofamiglia (Familienhaftpflicht). Trotz des Namens deckt sie nicht nur den Versicherungsnehmer ab, sondern alle im Haushalt, für Schäden oder Verletzungen, die sie anderen im Alltag versehentlich zufügen, zu Hause und unterwegs. Ein Kind zerbricht das Fenster des Nachbarn, der Hund beißt einen Passanten, Sie setzen die Wohnung darunter unter Wasser: Das ist der Schutz, der zahlt. Die Versicherungsaufsicht IVASS weist darauf hin, dass sie auf Ihren Haushalt zugeschnitten werden kann.
- Haftpflicht als Eigentümer des Gebäudes (RC della proprietà oder del fabbricato). Sie deckt Schäden ab, die das Gebäude selbst verursacht: ein Dachziegel oder ein loser Stein, der auf ein Auto fällt, eine Mauer, die auf das Grundstück des Nachbarn stürzt, Wasser aus Ihrem Haus, das das Nachbarhaus beschädigt.
Bei einem alten Steinhaus auf dem Land, mit Mauern, Terrassen und Bäumen entlang eines Wegs, ist die zweite sehr wichtig. Wenn Sie das Haus an Gäste vermieten, sagen Sie es dem Versicherer, denn viele Hausversicherungen schließen die Haftung gegenüber zahlenden Gästen aus oder begrenzen sie. Deckungssummen (massimali) von mehreren hunderttausend Euro sind normal und kosten kaum mehr als niedrige.
Deckt die italienische Hausversicherung Diebstahl ab?
Meist ja, als wählbarer Baustein für den Hausrat. Der Diebstahlschutz in Italien wird in der Regel auf Erstrisikobasis abgeschlossen (primo rischio assoluto): Sie wählen die Versicherungssumme, etwa 10.000 €, und der Versicherer zahlt tatsächliche Schäden bis zu diesem Betrag, ohne zu prüfen, ob Ihr gesamter Hausrat mehr wert ist. Gezahlt wird meist der Neuwert, bis zur Grenze.
An den Bedingungen scheitern die Schadensfälle:
- Gewaltsames Eindringen. Die meisten Policen zahlen nur, wenn der Dieb durch Türen oder Fenster der in der Police beschriebenen Art eingebrochen ist, etwa massive Türen mit ordentlichen Schlössern und Gitter oder Läden an den Fenstern im Erdgeschoss. Gleichen Sie diese Beschreibung mit Ihrem Haus ab.
- Fahrlässigkeit. Diebstahl durch eine unverschlossene Tür, ein offenes Fenster oder einen steckenden Schlüssel ist nicht abgedeckt.
- Wertsachen und Bargeld haben niedrige Entschädigungsgrenzen, und Schmuck muss oft einzeln aufgeführt werden.
- Leerstandszeiten. Der Diebstahlschutz wird oft eingeschränkt oder ausgesetzt, wenn das Haus länger als eine festgelegte Anzahl von Tagen leer steht. Siehe das Kapitel zu Zweitwohnungen unten.
Bessere Schlösser, Gitter und eine Alarmanlage können die Prämie senken, und manche Policen zahlen nach einem Einbruch einen Zuschuss für bessere Schlösser. Mein Ratgeber zur Sicherheit auf Sizilien ordnet das Risiko ein.
Sollten Sie ein Haus auf Sizilien gegen Erdbeben und Hochwasser versichern?
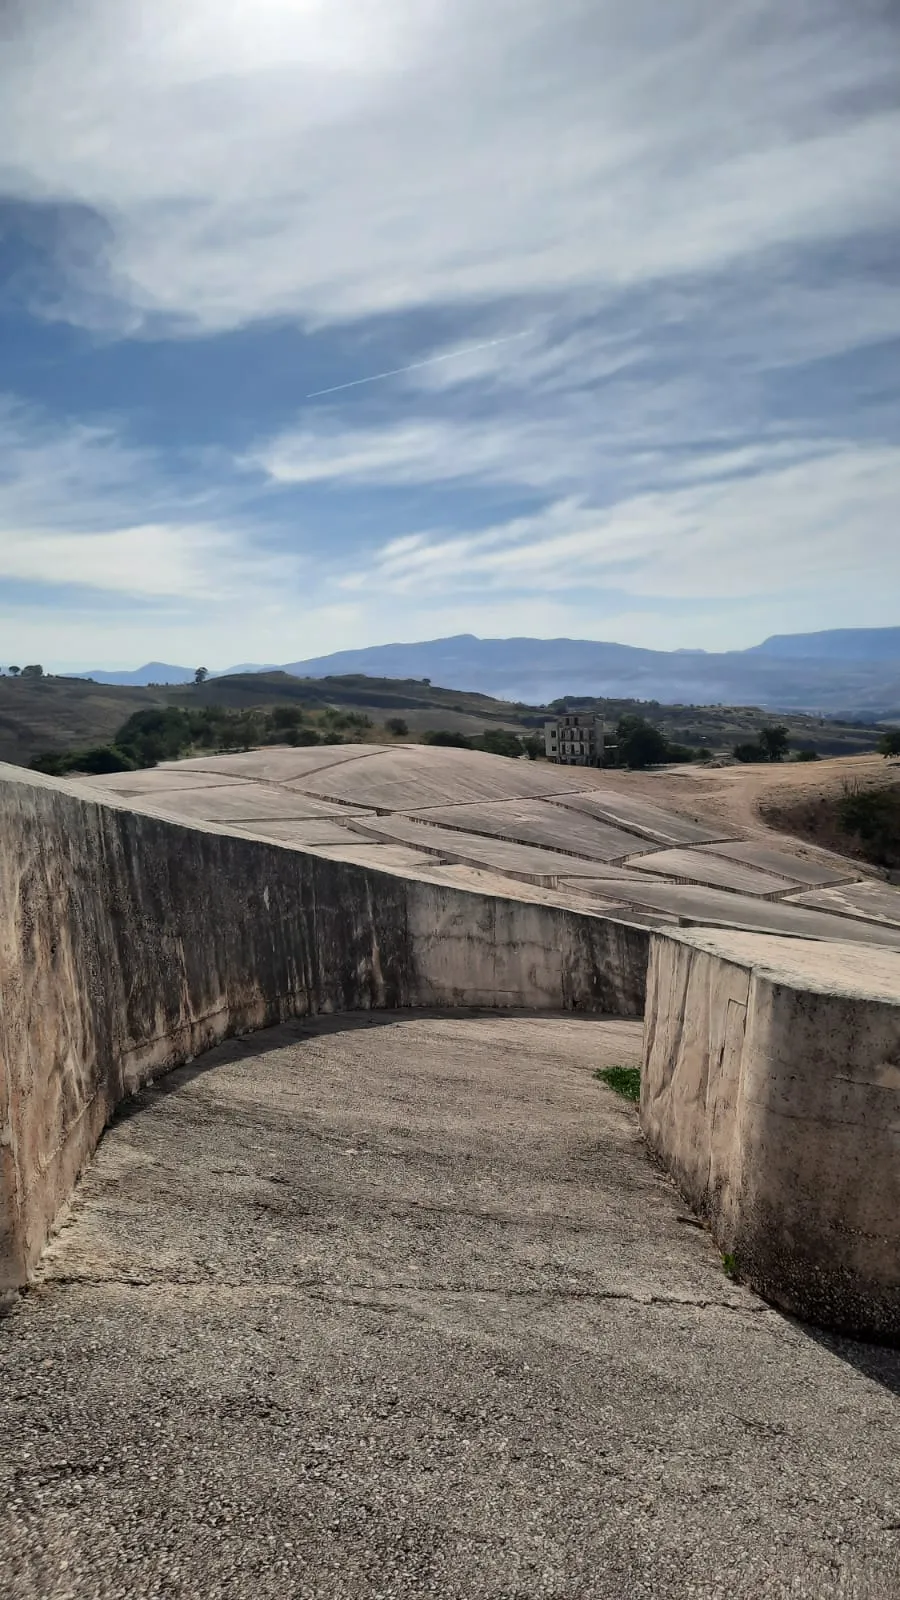
Meiner Meinung nach ja, oder Sie sollten sich zumindest ein Angebot einholen, bevor Sie entscheiden. Sizilien gehört zu den am stärksten erdbebengefährdeten Teilen Italiens. Nach der 2022 eingeführten regionalen Einstufung liegen 53 sizilianische comuni in Erdbebenzone 1, der gefährlichsten, und 304 in Zone 2, in der starke Erdbeben möglich sind. Im Januar 1968 zerstörte das Erdbeben im Belice-Tal, hier im Westen, das alte Gibellina, Salaparuta und Poggioreale und tötete laut INGV rund 300 Menschen. Der weiße Cretto di Burri bedeckt heute die Ruinen des alten Gibellina; siehe die Seite über Gibellina. Hochwasser und Erdrutsche sind ebenfalls ein echtes Risiko, besonders in der Nähe von Flüssen, an Lehmhängen und dort, wo bei Herbstunwettern Wasser von steilem Gelände abläuft.
Wie der Schutz funktioniert
- Erdbeben und Hochwasser sind in einer üblichen Feuerversicherung nicht enthalten. Sie sind eine Erweiterung (estensione catastrofale), die hinzugefügt wird, manchmal nur Erdbeben, nur Hochwasser oder beides.
- Rechnen Sie mit einer erheblichen Selbstbeteiligung, oft einem Prozentsatz des Schadens mit einem Mindestbetrag, und einer Grenze, die ein Anteil der Versicherungssumme sein kann.
- Der Preis hängt stark vom Standort ab: der Erdbebenzone des comune, der Hochwasserkarte und dem Alter und der Bauweise des Hauses. Ein Bauernhaus aus Bruchstein in Zone 1 ist teurer zu versichern als eine moderne Stahlbetonwohnung in einem Gebiet mit geringem Risiko.
- Manche Versicherer bieten die Erweiterung für bestimmte Gebäude überhaupt nicht an oder nur nach einer Besichtigung.
Nach den Zahlen der ANIA für März 2026 liegt die durchschnittliche Prämie für die Katastrophenerweiterung bei etwa 138 € pro Police oder etwa 124 € pro versicherter Wohnung, zusätzlich zur Feuerprämie. Nur etwa 17,5 % der Feuerversicherungen in Italien enthalten sie.
Bevor Sie ein Haus kaufen, prüfen Sie die Erdbebenzone des comune auf der Website des sizilianischen Zivilschutzes und schauen Sie sich die Hochwasser- und Erdrutschkarten auf der Plattform IdroGEO der ISPRA an. Ihr geometra sollte dasselbe tun, und es lohnt sich, das vor der Unterschrift zu klären, nicht danach. Mein Ratgeber zum geometra erklärt, was er prüft.
Wie versichern Sie ein leer stehendes Haus oder eine Zweitwohnung in Italien?
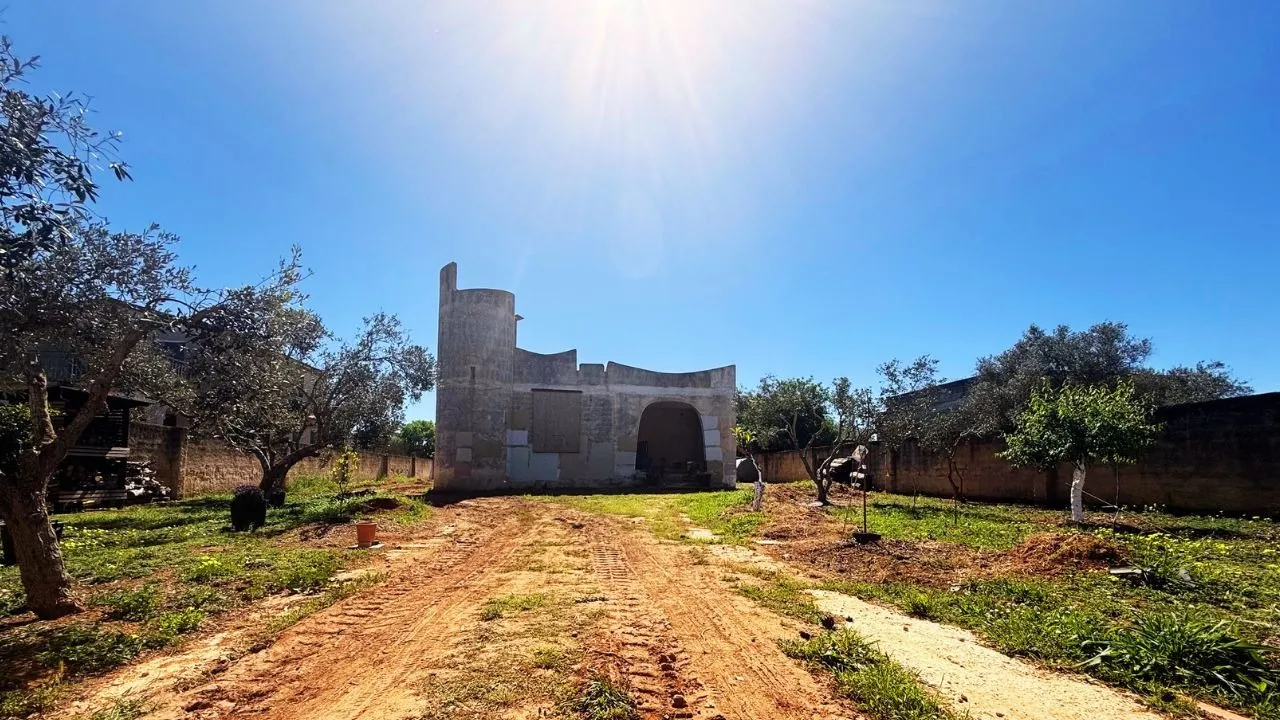
Viele ausländische Eigentümer nutzen ihr Haus auf Sizilien ein paar Monate im Jahr. Für einen Versicherer ist das wichtig, denn in ein leer stehendes Haus wird eher eingebrochen, und ein Leck kann wochenlang laufen, bevor es jemand bemerkt.
- Melden Sie es als Zweitwohnung an (abitazione saltuaria), nicht als Hauptwohnsitz (abitazione abituale). Ein Fehler hier kann dem Versicherer einen Grund geben, eine Leistung zu kürzen.
- Lesen Sie die Leerstandsklausel. Viele italienische Policen behandeln ein Haus nach etwa 30 bis 60 aufeinanderfolgenden Tagen, in denen niemand dort wohnt, als leer stehend und schränken dann den Diebstahlschutz und manchmal den Schutz bei Wasserschäden ein oder schließen ihn aus. Die Zahl der Tage und was als Bewohnen gilt, sind von Police zu Police verschieden.
- Sorgen Sie für Kontrollen. Ein Nachbar oder ein Hausverwalter, der regelmäßig vorbeischaut und ein einfaches Protokoll führt, hilft Ihnen, die Bedingungen der Police zu erfüllen, und entdeckt Probleme früh.
- Drehen Sie das Wasser ab, und zwar am Haupthahn, wenn Sie abreisen, falls die Police es verlangt, und halten Sie das Haus gesichert: Läden zu, Gitter verschlossen.
- Vermietung. Wenn Freunde oder zahlende Gäste das Haus nutzen, sagen Sie es dem Versicherer. Zahlende Gäste verändern sowohl das Bild beim Diebstahl als auch bei der Haftung.
Spezielle Policen für Ferienhäuser, von italienischen Versicherern und von einigen britischen Anbietern, sind für Häuser gedacht, die oft leer stehen, und meist großzügiger beim Leerstand. Vergleichen Sie den Wortlaut, nicht nur den Preis. Wenn Sie später verkaufen, lassen Sie die Police bis zum Tag des Abschlusses weiterlaufen; mein Ratgeber zum Hausverkauf auf Sizilien behandelt die Übergabe.
Können Sie ein Haus versichern, während es renoviert wird?
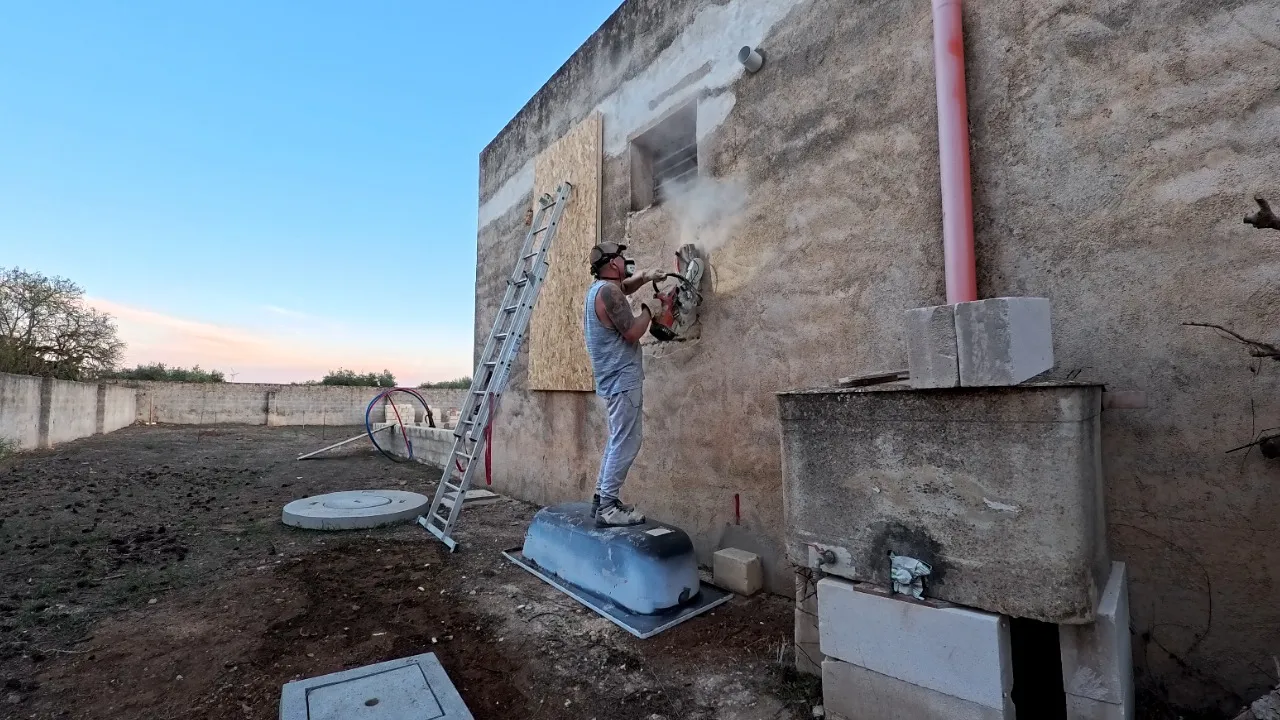
Das ist die Lücke, in die Renovierer tappen. Die meisten üblichen Hausversicherungen, italienische wie ausländische, sind für ein fertiges, bewohnbares Haus geschrieben. Manche schließen Immobilien im Bau oder in größerer Renovierung ganz aus, andere schließen Schäden durch die Arbeiten aus, und fast alle erwarten, dass Sie sie vor Beginn der Arbeiten informieren. Ein bekannter britischer Makler für Häuser im Ausland sagt unumwunden, dass sein Schutz nicht für eine Immobilie gilt, die dauerhaft leer steht, im Bau ist oder zum Verkauf steht.
Was Sie während einer Renovierung regeln sollten:
- Informieren Sie Ihren Versicherer darüber, welche Arbeiten geplant sind und wann. Fragen Sie schriftlich, ob die Police in Kraft bleibt und zu welchen Bedingungen.
- Prüfen Sie die Versicherung der Handwerker. Ein professioneller Betrieb sollte eine Haftpflichtversicherung für Schäden an Ihrer Immobilie und an Dritten haben und bei größeren Aufträgen eine Bauleistungsversicherung (CAR), die die Arbeiten selbst abdeckt. Lassen Sie sich die Nachweise zeigen und prüfen Sie Laufzeiten und Deckungssummen.
- Behalten Sie Ihre eigene Haftpflicht. Als Eigentümer und als Auftraggeber der Arbeiten (der committente) können Sie trotzdem belangt werden, wenn auf Ihrem Grundstück jemand verletzt wird.
- Achten Sie auf die Baustelle. Werkzeug und Material auf einer leeren Baustelle sind ein Ziel für Diebe, und ein Haus ohne Dach ist dem Wetter ausgesetzt. Die meisten Policen zahlen für beides nicht.
Ich mache die meisten Arbeiten an meinem eigenen Haus selbst, und wer das ebenso hält, sollte den Wortlaut seiner Police zu Arbeiten in Eigenregie besonders sorgfältig lesen, denn Eigenleistung wird oft anders behandelt als Arbeiten eines eingetragenen Betriebs. Mein Renovierungsratgeber und der Ratgeber zu Baugenehmigungen behandeln den Rest des Projekts.
Wie versichern Sie ein netzunabhängiges Haus mit Solaranlage?
Mein Haus läuft mit einer netzunabhängigen Solaranlage, Starlink für das Internet, einem Brunnen und einem Tank mit 40.000 Litern, das Thema liegt mir also nahe. Eine Off-Grid-Anlage macht einen großen Teil des Werts eines Hauses aus, und eine übliche Police behandelt sie vielleicht nicht so, wie Sie es erwarten.
- Gehört die Anlage zum Gebäude? Policen zählen Solarthermie- und Photovoltaikanlagen meist zum Gebäude, einschließlich Wechselrichtern und Verkabelung. Lesen Sie aber die Definition: Die Police eines großen italienischen Versicherers zum Beispiel schließt Wechselrichter, Zähler und Kabel ein, aber Batteriespeicher ausdrücklich aus. Bei einem netzunabhängigen Haus sind die Batterien oft der teuerste Einzelposten.
- Elektroschäden. Blitz und Überspannung sind auf dem offenen Land ein echtes Risiko für Module, Wechselrichter und Laderegler. Prüfen Sie, ob der Baustein Elektroschäden die Solaranlage abdeckt, und achten Sie auf die Selbstbeteiligung, die oft ein paar hundert Euro beträgt.
- Diebstahl von Modulen. Freiflächenmodule auf einem Feld sind exponierter als Module auf einem Dach. Manche Policen decken sie nur am Gebäude oder nur mit einer Entschädigungsgrenze ab.
- Feuer. Lithiumbatterien und Wechselrichter sollten nach den Vorgaben des Herstellers und von einem qualifizierten Installateur eingebaut sein; bei einer Anlage, bei der das nicht so war, kann ein Versicherer einen Brandschaden infrage stellen.
- Wasser. Eine Brunnenpumpe, eine Druckanlage und ein großer Tank fallen bei vielen üblichen Bausteinen für Leitungswasser heraus, die für die Wasserleitung am öffentlichen Netz geschrieben sind. Fragen Sie gezielt nach.
Bewahren Sie die Bescheinigung des Installateurs, die Rechnungen und Fotos der Anlage auf und nennen Sie dem Versicherer einen realistischen Wiederbeschaffungswert für die gesamte Installation. Mein Ratgeber zur Solarenergie und der Off-Grid-Solarrechner helfen Ihnen, einen Betrag dafür anzusetzen.
Kostenloser Download
Sie wollen auf Sizilien kaufen? Nehmen Sie meine Checkliste.
Jeder Schritt vom Budget bis zum Schlüssel, die Fragen für die Besichtigung und die Unterlagen, die Sie verlangen sollten, als PDF zum Ausdrucken.
Hier ist Ihre Checkliste. Checkliste herunterladen (PDF)
Sollten Sie einen britischen oder einen italienischen Versicherer wählen?
Beides ist möglich, und beide haben ihre Stärken.
| Britischer Spezialist für Ferienhäuser | Italienischer Versicherer | |
|---|---|---|
| Sprache | Police und Schadensabwicklung auf Englisch | Police auf Italienisch; manche Versicherer und Agenten helfen auf Englisch |
| Gedacht für | Zweitwohnungen, Leerstandszeiten und Vermietung | Vor allem bewohnte Häuser, mit Optionen für Zweitwohnungen |
| Geltungsbereich | Unterschiedlich: manche decken Italien ab, manche nur Spanien, Frankreich und Portugal | Ausgerichtet auf italienische Risikokarten und Bauweisen |
| Hypothekengeber | Prüfen Sie, ob die Bank sie akzeptiert | Für den von einer Bank verlangten Feuerschutz meist akzeptiert |
| Schadensabwicklung vor Ort | Schadensregulierer, die aus dem Ausland beauftragt werden | Agent und Gutachter vor Ort, oft schneller zur Stelle |
| Beschwerden | Meist das britische System, je nach Versicherer | Der Versicherer, dann IVASS oder der Arbitro Assicurativo |
Prüfen Sie, ob ein britischer Anbieter Italien überhaupt abdeckt, bevor Sie weit kommen: Einer der bekanntesten britischen Makler für Häuser im Ausland deckt nur Spanien, Frankreich und Portugal ab, während andere, etwa Intasure, Policen für Ferienhäuser in Italien anbieten. Ich nenne sie nur als Beispiele dafür, was es gibt, nicht als Empfehlungen.
Ein italienischer Versicherer, den Sie über einen örtlichen Agenten abschließen, hat den Vorteil, dass jemand in der Nähe ist, wenn Sie einen Schaden melden müssen, und Policen, die für italienische Gebäude gemacht sind. Der Nachteil ist die Sprache: Die Vertragsunterlagen, vor allem die allgemeinen Bedingungen, sind lang und auf Italienisch. Lesen Sie sie oder lassen Sie sie von jemandem für Sie prüfen, bevor Sie unterschreiben. Ob ein italienischer Versicherer oder Agent zugelassen ist, können Sie in den Registern der IVASS prüfen.
Was kostet eine Hausversicherung in Italien?
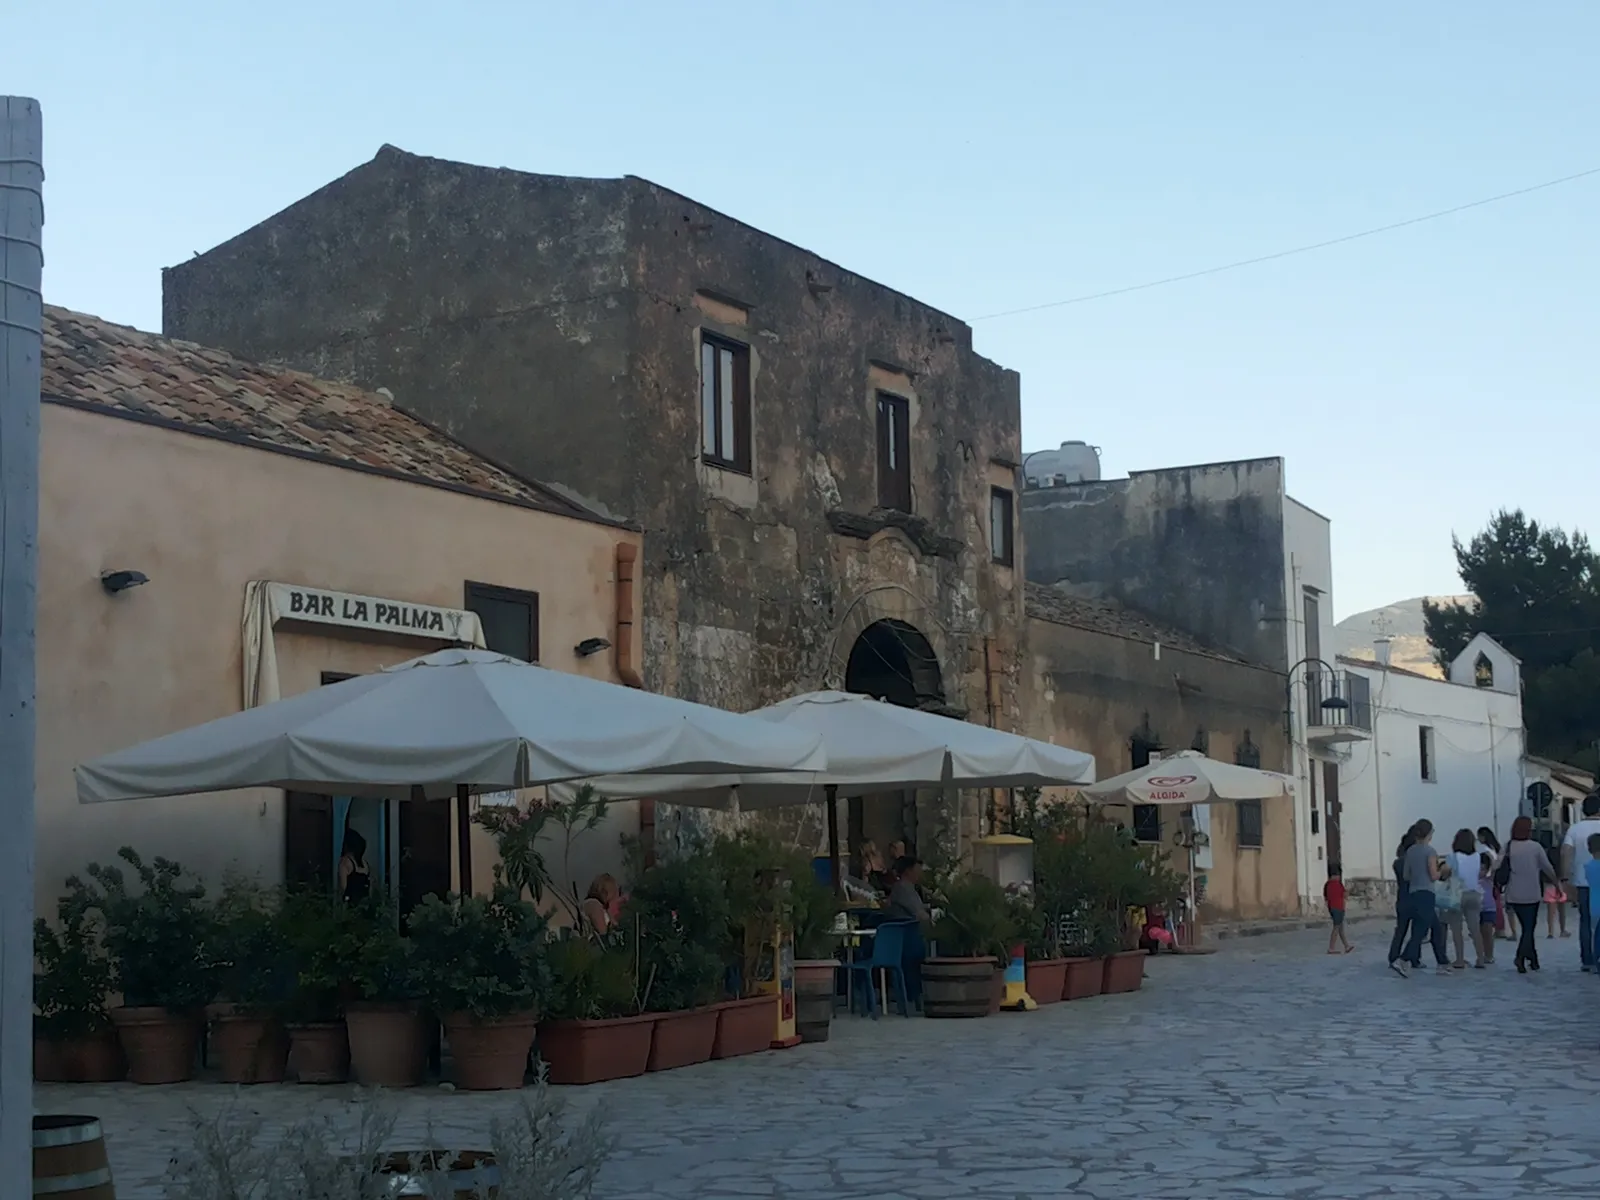
Für den Grundschutz weniger, als die meisten britischen Eigentümer erwarten. Die besten veröffentlichten Zahlen stammen aus der Erhebung der ANIA zu den am 31. März 2026 laufenden Hausversicherungen, vor Steuern:
| Schutz | Durchschnitt pro Police | Durchschnitt pro Wohnung |
|---|---|---|
| Feuer (Gebäude) | Etwa 188 € | Etwa 133 € |
| Erweiterung für Erdbeben und Hochwasser | Etwa 138 € | Etwa 124 € |
Vergleichsportale beziffern eine übliche Hausversicherung auf etwa 150 € bis 200 € im Jahr. Ein umfassenderes Paket mit Hausrat, Diebstahl und Haftpflicht kostet mehr, und der tatsächliche Preis für Ihr Haus hängt ab von:
- dem Wiederaufbauwert, den Sie versichern, und den Summen für Hausrat und Diebstahl;
- dem Standort: Erdbebenzone, Hochwasserrisiko und Kriminalitätsstatistik der Gegend;
- Bauweise und Alter: Stein und alte Holzdächer sind teurer zu versichern als moderner Beton;
- ob es Ihr Hauptwohnsitz ist, eine Zweitwohnung oder an Gäste vermietet wird;
- der Sicherung: Schlösser, Gitter, eine Alarmanlage und ob jemand nach dem Haus sieht;
- den Selbstbeteiligungen, die Sie akzeptieren.
Das sind Durchschnittswerte für ganz Italien. Holen Sie mindestens drei Angebote für Ihr tatsächliches Haus ein und vergleichen Sie Selbstbeteiligungen und Ausschlüsse so sorgfältig wie die Prämie. Mein Ratgeber zu den Lebenshaltungskosten auf Sizilien und mein Vergleich zwischen Großbritannien und Sizilien (Englisch) stellen die Versicherung neben die übrigen laufenden Kosten eines Hauses auf Sizilien.
Wie läuft ein Schadensfall bei der Hausversicherung in Italien ab?
- Melden Sie ihn schnell. Das Zivilgesetzbuch verlangt, dass Sie den Versicherer innerhalb von drei Tagen nach dem Schaden oder nachdem Sie davon erfahren haben benachrichtigen, sofern die Police keine längere Frist vorsieht. Bei einer leer stehenden Zweitwohnung beginnt diese Frist, wenn Sie oder Ihr Schlüsselverwalter den Schaden entdecken, ein weiterer Grund für regelmäßige Kontrollen.
- Bei Diebstahl erstatten Sie Anzeige bei der Polizei (Carabinieri oder Polizia) und bewahren die Kopie der Anzeige (denuncia) auf. Der Versicherer wird sie verlangen.
- Begrenzen Sie den Schaden: Wasser abdrehen, ein beschädigtes Dach abdecken, eine aufgebrochene Tür sichern. Angemessene Kosten dafür werden in der Regel erstattet.
- Dokumentieren Sie alles, bevor Sie aufräumen: Fotos, Videos, beschädigte Gegenstände beiseitelegen, Rechnungen für das Verlorene.
- Der Gutachter (perito), den der Versicherer beauftragt, bewertet den Schaden. Wenn Sie mit dem Betrag nicht einverstanden sind, erlauben viele Policen jeder Seite, einen eigenen perito zu benennen, und ein dritter wird bestimmt, wenn sie sich nicht einigen.
- Die Zahlung folgt, sobald man sich über den Betrag einig ist. Wenn die Police den Neuwert erst nach dem Wiederaufbau zahlt, bewahren Sie die Rechnungen für die Reparaturen auf.
Legen Sie eine Akte an, auf Papier oder digital, mit der Police, den allgemeinen Bedingungen, Fotos des Hauses und des Hausrats und Rechnungen für größere Anschaffungen wie die Solaranlage, Geräte und Möbel. Wenn Sie sie brauchen, brauchen Sie sie aus dem Ausland.
Wie beschweren Sie sich in Italien über einen Versicherer? IVASS und der Arbitro Assicurativo
Die IVASS (Istituto per la Vigilanza sulle Assicurazioni) beaufsichtigt Versicherer und Versicherungsvermittler in Italien. Wenn etwas schiefgeht, ist der Weg folgender:
- Beschweren Sie sich zuerst beim Versicherer, schriftlich, bei seiner Beschwerdestelle. Er muss innerhalb von 45 Tagen antworten.
- Wenden Sie sich an die IVASS, wenn Sie innerhalb von 45 Tagen keine Antwort bekommen oder die Antwort Sie nicht zufriedenstellt. Beschwerden können per zertifizierter E-Mail (PEC), per Post oder über das Formular auf der Website der IVASS eingereicht werden, die auch ein Kontaktzentrum für Verbraucher hat.
- Nutzen Sie den Arbitro Assicurativo. Seit dem 15. Januar 2026 können Sie einen Streit mit einem Versicherer oder Vermittler vor diese neue außergerichtliche Schlichtungsstelle bringen, die unter Aufsicht der IVASS steht. Das geht nur, nachdem Sie sich beim Versicherer beschwert und entweder innerhalb von 45 Tagen keine oder eine unbefriedigende Antwort erhalten haben. Die Gebühr beträgt 20 € und wird erstattet, wenn Sie gewinnen.
- Der Rechtsweg steht Ihnen in jedem Fall offen.
Wenn Ihr Versicherer seinen Sitz in einem anderen EU-Land hat und in Italien verkauft, prüfen Sie, welches Beschwerdesystem gilt; die Vertragsunterlagen müssen es Ihnen sagen. Bei einem britischen Versicherer nennt die Police ihren eigenen Beschwerdeweg.
Häufige Fragen
Ist eine Hausversicherung in Italien Pflicht?
Nein, nicht für private Eigentümer. Es gibt keine allgemeine gesetzliche Pflicht, eine Wohnung zu versichern. Wenn Sie eine Hypothek haben, verlangt der Kreditgeber für die gesamte Laufzeit eine Versicherung gegen Feuer und Explosion. Unternehmen müssen sich je nach Größe und Branche seit 2025 oder 2026 gegen Naturkatastrophen versichern, und das kann eine gewerblich betriebene Ferienvermietung einschließen, aber Stand November 2026 gilt die Pflicht nicht für Privathäuser.
Ist eine Erdbebenversicherung in Italien Pflicht?
Für Privathäuser nicht. Das Haushaltsgesetz 2024 hat den Schutz gegen Erdbeben, Hochwasser und Erdrutsche für Unternehmen zur Pflicht gemacht, eingeführt in Stufen zwischen 2025 und dem 31. März 2026, aber nicht für private Haushalte. Auf Sizilien, wo 53 comuni in der höchsten Erdbebenzone liegen und 304 in der nächsten, lohnt es sich, ein Angebot für die Erweiterung einzuholen. ANIA beziffert den Durchschnitt auf etwa 124 € pro Wohnung im Jahr zusätzlich zur Feuerversicherung.
Was kostet eine Hausversicherung in Italien?
Nach den Zahlen der ANIA für März 2026 liegt die durchschnittliche Feuerprämie bei etwa 188 € pro Police oder 133 € pro Wohnung, vor Steuern, und der Schutz gegen Erdbeben und Hochwasser kostet etwa 124 € pro Wohnung zusätzlich. Vergleichsportale nennen für eine übliche Police etwa 150 € bis 200 € im Jahr. Ihr Preis hängt vom Wiederaufbauwert, dem Standort, der Bauweise, der Sicherung, davon, ob es eine Zweitwohnung ist, und den Selbstbeteiligungen ab, die Sie akzeptieren.
Was ist eine RC capofamiglia?
Die RC capofamiglia ist eine Familienhaftpflicht. Sie schützt den Versicherungsnehmer und alle im Haushalt gegen Ansprüche wegen Schäden oder Verletzungen, die sie anderen im Alltag versehentlich zufügen, zu Hause oder anderswo. Schäden, die das Gebäude selbst verursacht, etwa ein herabfallender Dachziegel, deckt sie nicht ab; dafür brauchen Sie eine Haftpflicht als Eigentümer des Gebäudes (RC della proprietà).
Kann ich ein leer stehendes Ferienhaus in Italien versichern?
Ja, aber melden Sie es als Zweitwohnung an und lesen Sie die Leerstandsklausel. Viele übliche Policen schränken den Diebstahlschutz und manchmal den Schutz bei Wasserschäden ein oder schließen ihn aus, sobald das Haus etwa 30 bis 60 aufeinanderfolgende Tage leer gestanden hat. Spezielle Policen für Ferienhäuser, italienische oder aus dem Ausland, sind beim Leerstand großzügiger. Regelmäßige Besuche eines Nachbarn oder Verwalters helfen Ihnen, die Bedingungen zu erfüllen.
Kann ich für mein Haus in Italien einen britischen Versicherer nehmen?
Manche britische Spezialisten für Ferienhäuser, etwa Intasure, bieten Schutz für Italien an; andere decken nur Spanien, Frankreich und Portugal ab, prüfen Sie das also, bevor Sie einen Antrag stellen. Eine britische Police ist auf Englisch und für Zweitwohnungen gedacht, aber ein Hypothekengeber kann auf einer italienischen Feuerversicherung bestehen, und Schäden werden von Regulierern bearbeitet, die aus dem Ausland beauftragt werden. Vergleichen Sie den Wortlaut zu Leerstand, Vermietung und Renovierung.
Deckt die Hausversicherung in Italien ein Haus in der Renovierung ab?
Oft nicht oder nur teilweise. Viele Policen sind für fertige, bewohnbare Häuser geschrieben und schließen Immobilien in größeren Bauarbeiten oder Schäden durch die Arbeiten aus. Informieren Sie Ihren Versicherer vor Beginn der Arbeiten und lassen Sie sich die Antwort schriftlich geben, prüfen Sie, ob Ihre Handwerker eine Haftpflichtversicherung und bei größeren Aufträgen eine Bauleistungsversicherung haben, und behalten Sie Ihre eigene Haftpflicht als Eigentümer.
Sind Solaranlagen in der italienischen Hausversicherung abgedeckt?
Meist ja, als Teil des Gebäudes, aber prüfen Sie die Definition. Policen schließen oft Module, Wechselrichter und Verkabelung ein, manche aber Batteriespeicher aus, was für ein netzunabhängiges Haus wichtig ist. Prüfen Sie, ob Elektroschäden durch Blitz und Überspannung die Anlage abdecken, ob Freiflächenmodule gegen Diebstahl versichert sind und ob die Versicherungssumme die vollen Wiederbeschaffungskosten der Installation umfasst.
Wie beschwere ich mich in Italien über eine Versicherungsgesellschaft?
Beschweren Sie sich zuerst schriftlich beim Versicherer; er muss innerhalb von 45 Tagen antworten. Tut er das nicht oder ist die Antwort unbefriedigend, können Sie sich bei der Versicherungsaufsicht IVASS beschweren, per zertifizierter E-Mail, per Post oder über ihr Onlineformular. Seit dem 15. Januar 2026 können Sie den Streit auch vor den Arbitro Assicurativo bringen, eine außergerichtliche Schlichtungsstelle unter Aufsicht der IVASS. Der Rechtsweg steht Ihnen offen.
Wie schnell muss ich einen Schaden bei der Hausversicherung in Italien melden?
Das italienische Zivilgesetzbuch verlangt, dass Sie den Versicherer innerhalb von drei Tagen nach dem Ereignis oder nachdem Sie davon erfahren haben benachrichtigen, sofern Ihre Police keine längere Frist vorsieht. Bei Diebstahl brauchen Sie außerdem eine Kopie Ihrer Anzeige bei den Carabinieri oder der Polizei. Machen Sie Fotos, bevor Sie aufräumen, begrenzen Sie weitere Schäden und bewahren Sie die Rechnungen für Reparaturen und Ersatz auf.
Quellen und Kleingedrucktes
- IVASS: Beschwerden und der Arbitro Assicurativo
- IVASS: Ratgeber zur Haftpflichtversicherung (RC capofamiglia)
- IVASS: klassische Sachversicherungsprodukte (Unterversicherung, Diebstahlschutz auf Erstrisikobasis)
- ANIA und Confindustria: die Pflichtversicherung gegen Katastrophen für Unternehmen (September 2026)
- BrokerChannel: Daten der ANIA zu versicherten Wohnungen und durchschnittlichen Prämien, März 2026
- Protezione Civile Sicilia: regionale Erdbebeneinstufung und Dipartimento della Protezione Civile: Erdbebenzonen
- INGV: das Erdbeben im Belice vom 15. Januar 1968
- ISPRA IdroGEO: Gefahrenkarten für Hochwasser und Erdrutsche
- Banca d'Italia: Ratgeber zur Hypothek (Versicherung bei einer Hypothek)
- Facile.it: übliche Kosten einer Hausversicherung
- Policen für Ferienhäuser im Ausland: Intasure (Italien) und Schofields (abgedeckte Länder)
Policen unterscheiden sich stark. Alles hier beschreibt üblichen Versicherungsschutz; entscheidend ist der Wortlaut Ihrer eigenen Police.
Bildnachweis
Foto: Kristin Snippe, Unsplash-Lizenz, über Unsplash.
Foto: Marcello Di Fiore, CC0, über Wikimedia Commons.
Foto: Operation Sicily®, alle Rechte vorbehalten, über operationsicily.com.
Foto: Operation Sicily®, alle Rechte vorbehalten, über operationsicily.com.
Foto: Daniele Pugliesi, CC BY-SA 4.0, über Wikimedia Commons.
 Die wöchentliche YouTube-Serie