
Is een woonverzekering verplicht in Italië?
Voor een particuliere eigenaar niet. Er is in Italië geen algemene wettelijke plicht om je huis te verzekeren. In de praktijk veranderen drie situaties dat:
- Je hebt een hypotheek. Geldverstrekkers eisen dat het huis zolang de lening loopt verzekerd is tegen brand en ontploffing (incendio e scoppio), meestal met de polis aan de bank gekoppeld. Je kunt die normaal kopen bij elke verzekeraar die de dekking biedt waar de bank om vraagt. Mijn gids over hypotheken in Italië voor buitenlanders legt de rest van het hypotheektraject uit.
- Je woont in een condominium. Appartementsgebouwen verzekeren de gemeenschappelijke delen meestal via de beheerder van het gebouw, en de kosten worden verdeeld via de servicekosten. Die polis dekt niet de inboedel van je eigen appartement of je aansprakelijkheid daarbinnen.
- Je runt een bedrijf vanuit het pand. De begrotingswet van 2024 (wet 213 van 2023, artikel 1, leden 101 tot 111) maakte dekking tegen natuurrampen, dat wil zeggen aardbevingen, overstromingen, aardverschuivingen, inundaties en buiten hun oevers tredende rivieren, verplicht voor bedrijven die in Italië actief zijn. Ze werd in fasen ingevoerd: grote bedrijven vanaf het voorjaar van 2025, middelgrote vanaf oktober 2025, micro- en kleine bedrijven vanaf 1 januari 2026, en toeristische accommodaties en horecabedrijven vanaf 31 maart 2026. Volgens richtlijnen van de overheid moet een bedrijf dat vanuit de eigen woning van de eigenaar wordt gerund het pand verzekeren als het voor het bedrijf wordt gebruikt.
In november 2026 geldt die verplichting niet voor particuliere woningen. Verhuur je je Siciliaanse huis aan vakantiegangers, dan doet de grens tussen incidentele particuliere verhuur en een bedrijf er hier toe, dus vraag je commercialista hoe je verhuur is opgezet en vertel het je verzekeraar. Mijn gids over vakantieverhuur behandelt de kant van de verhuur.
Hoeveel woningen verzekerd zijn
Volgens cijfers van ANIA van maart 2026 heeft ongeveer 52,1% van de Italiaanse woningen een brandverzekering, het hoogste aandeel ooit gemeten, maar is maar ongeveer 7,3% ook gedekt tegen aardbevingen of overstromingen. Het verschil tussen noord en zuid is groot: ongeveer 71% van de woningen in het noorden is tegen brand verzekerd, tegen niet meer dan 23% in het zuiden en op de eilanden. In de provincies Agrigento en Enna ligt het cijfer rond 10%.
Wat dekt een standaard Italiaanse woonverzekering?
Italiaanse woonpolissen worden verkocht als basisdekking met optionele onderdelen, dus twee polissen met dezelfde naam kunnen heel verschillende dingen dekken. Het gebouw (fabbricato) en de inboedel (contenuto) worden apart verzekerd, elk met een eigen verzekerd bedrag. De gebruikelijke onderdelen zijn:
| Onderdeel | Italiaanse naam | Wat het dekt |
|---|---|---|
| Brand en ontploffing | Incendio e scoppio | Brand, blikseminslag, ontploffing, en meestal de kosten van het opruimen van puin. De kern van elke polis, en het deel dat geldverstrekkers eisen. |
| Elektrische schade | Fenomeno elettrico | Schade aan bedrading en apparaten door overspanning of blikseminslag, vaak met een apart eigen risico. |
| Waterschade | Acqua condotta | Schade door gesprongen of lekkende leidingen, soms met de kosten van het opsporen van het lek. |
| Weer | Eventi atmosferici | Schade door storm, hagel en wind, vaak met beperkingen voor daken, glas en alles buiten. |
| Diefstal | Furto e rapina | Diefstal van inboedel na braak, meestal op basis van eerste risico (zie hieronder). |
| Aansprakelijkheid | Responsabilità civile (RC) | Schade of letsel die jij, je gezin of je gebouw anderen toebrengen. |
| Natuurrampen | Eventi catastrofali | Aardbeving, overstroming en aardverschuiving, als optionele uitbreiding. |
Verzeker voor het juiste bedrag
De duurste fout is te laag verzekeren. Volgens het Italiaanse Burgerlijk Wetboek betaalt de verzekeraar, als een gebouw voor minder dan de werkelijke waarde is verzekerd, schades in dezelfde verhouding uit. Verzeker je een huis dat € 200.000 waard is voor € 150.000, dan krijg je bij een brandschade van € 40.000 maar € 30.000, omdat je maar drie kwart van de waarde hebt verzekerd. Sommige polissen verzachten dit en negeren onderverzekering tot een marge van bijvoorbeeld 20%, maar het veiligst is het gebouw te verzekeren voor wat herbouw zou kosten, niet voor wat je ervoor hebt betaald. Op Sicilië, waar een huis veel minder kan kosten om te kopen dan om te herbouwen, kan dat verschil groot zijn.
Kijk ook of de polis nieuwwaarde (valore a nuovo) of dagwaarde (stato d'uso) uitkeert. Veel polissen keren eerst de dagwaarde uit en de aanvulling tot nieuwwaarde pas als je echt hebt herbouwd of vervangen, binnen een termijn van bijvoorbeeld 18 maanden.
Wat is RC capofamiglia, en heb je een aansprakelijkheidsverzekering nodig?
Aansprakelijkheid is het deel van een woonpolis dat de meeste buitenlandse eigenaren onderschatten. In Italië bestaat het in twee vormen, en misschien wil je ze allebei.
- RC capofamiglia (gezinsaansprakelijkheid). Ondanks de naam dekt het niet alleen de verzekeringnemer, maar iedereen in het huishouden, voor schade of letsel die ze in het dagelijks leven per ongeluk aan anderen toebrengen, thuis en daarbuiten. Een kind gooit de ruit van de buren in, de hond bijt een voorbijganger, je laat het appartement onder je onderlopen: dit is de dekking die betaalt. IVASS, de toezichthouder op verzekeringen, merkt op dat ze kan worden afgestemd op je huishouden.
- Aansprakelijkheid als eigenaar van het gebouw (RC della proprietà of del fabbricato). Dit dekt schade die het gebouw zelf veroorzaakt: een dakpan of een losse steen die op een auto valt, een muur die op het land van de buren instort, water uit je huis dat het huis ernaast beschadigt.
Voor een oud stenen huis op het platteland, met muren, terrassen en bomen langs een weggetje, doet de tweede er heel veel toe. Verhuur je het huis aan gasten, vertel het de verzekeraar dan, want veel inboedel- en opstalpolissen sluiten aansprakelijkheid voor betalende gasten uit of beperken die. Verzekerde bedragen voor aansprakelijkheid (massimali) van een paar honderdduizend euro zijn normaal en kosten nauwelijks meer dan lage.
Dekt een Italiaanse woonverzekering diefstal?
Meestal wel, als optioneel onderdeel voor de inboedel. Diefstaldekking wordt in Italië meestal op basis van eerste risico (primo rischio assoluto) afgesloten: je kiest het bedrag dat je verzekert, bijvoorbeeld € 10.000, en de verzekeraar betaalt de echte schade tot dat bedrag zonder na te gaan of je totale inboedel meer waard is. De uitkering is meestal op basis van nieuwwaarde, tot het maximum.
De voorwaarden zijn waar claims op stuklopen:
- Braak. De meeste polissen betalen alleen als de dief is binnengekomen door deuren of ramen van het type dat in de polis staat beschreven, zoals stevige deuren met goede sloten en tralies of luiken voor de ramen op de begane grond. Leg die beschrijving naast je huis.
- Nalatigheid. Diefstal via een deur die niet op slot was, een raam dat openstond of sleutels die in het slot zaten, is niet gedekt.
- Waardevolle spullen en contant geld hebben lage submaxima, en sieraden moeten vaak worden opgegeven.
- Periodes van leegstand. Diefstaldekking wordt vaak beperkt of opgeschort als het huis langer dan een vastgesteld aantal dagen leegstaat. Zie het hoofdstuk over tweede woningen hieronder.
Betere sloten, tralies en een alarm kunnen de premie verlagen, en sommige polissen betalen mee aan betere sloten na een inbraak. Mijn gids over veiligheid op Sicilië zet het risico in perspectief.
Moet je een huis op Sicilië verzekeren tegen aardbevingen en overstromingen?
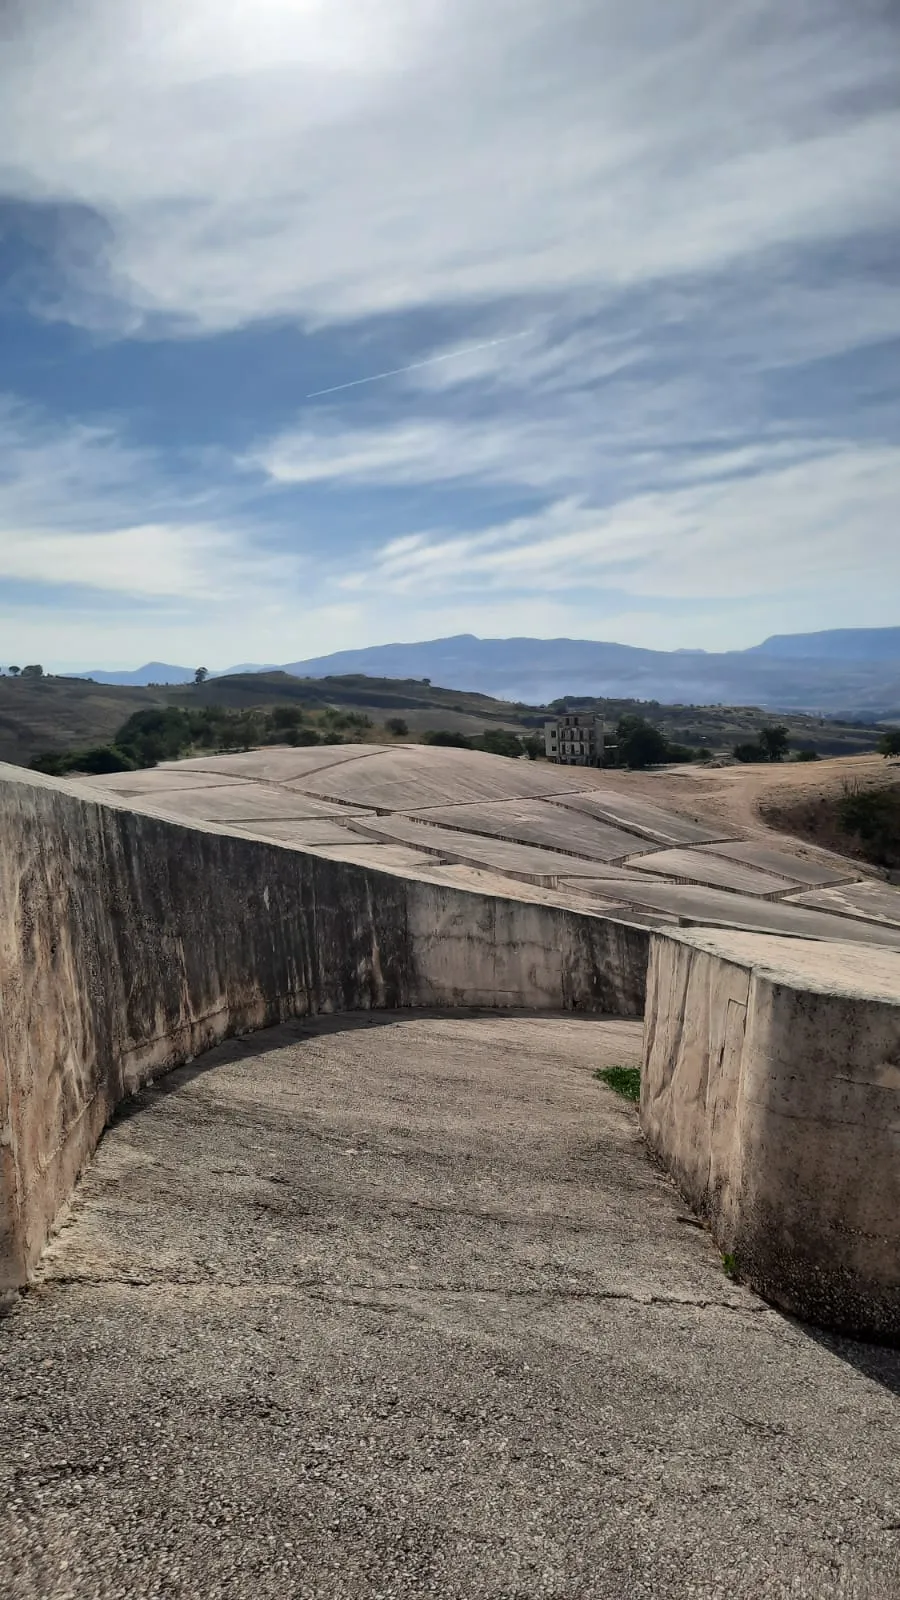
Volgens mij wel, of je moet in elk geval de prijs opvragen voordat je beslist. Sicilië is een van de meest seismische delen van Italië. Volgens de regionale indeling die in 2022 werd aangenomen, liggen 53 Siciliaanse comuni in seismische zone 1, de gevaarlijkste, en 304 in zone 2, waar zware aardbevingen mogelijk zijn. In januari 1968 verwoestte de aardbeving in de vallei van de Belice, hier in het westen, het oude Gibellina, Salaparuta en Poggioreale, en kwamen volgens het INGV zo'n 300 mensen om. De witte Cretto di Burri bedekt nu de ruïnes van het oude Gibellina; zie de pagina over Gibellina. Overstromingen en aardverschuivingen zijn ook een reëel risico, vooral bij rivieren, op kleiige hellingen en waar water bij herfststormen van steil land afstroomt.
Hoe de dekking werkt
- Aardbevingen en overstromingen zitten niet in een standaard brandpolis. Ze zijn een uitbreiding (estensione catastrofale) die eraan wordt toegevoegd, soms alleen aardbeving, alleen overstroming, of allebei.
- Reken op een flink eigen risico, vaak een percentage van de schade met een minimum, en een maximum dat een deel van het verzekerde bedrag kan zijn.
- De prijs hangt sterk af van de ligging: de seismische zone van de comune, de overstromingskaart, en de leeftijd en bouwwijze van het huis. Een boerderij van breukstenen in zone 1 kost meer om te verzekeren dan een modern appartement van gewapend beton in een gebied met weinig risico.
- Sommige verzekeraars bieden de uitbreiding voor bepaalde gebouwen helemaal niet aan, of pas na een inspectie.
Volgens cijfers van ANIA van maart 2026 is de gemiddelde premie voor de uitbreiding voor natuurrampen ongeveer € 138 per polis, of ongeveer € 124 per gedekte woning, bovenop de brandpremie. Slechts ongeveer 17,5% van de brandpolissen in Italië heeft die uitbreiding.
Kijk voordat je een huis koopt op de website van de Siciliaanse civiele bescherming in welke seismische zone de comune ligt, en bekijk de kaarten voor overstromingen en aardverschuivingen op het platform IdroGEO van ISPRA. Je geometra hoort hetzelfde te doen, en het is de moeite waard om ernaar te vragen voordat je tekent, niet erna. Mijn gids over de geometra legt uit wat die controleert.
Hoe verzeker je een lege woning of tweede huis in Italië?
Veel buitenlandse eigenaren gebruiken hun Siciliaanse huis een paar maanden per jaar. Dat doet ertoe voor een verzekeraar, want in een leeg huis wordt eerder ingebroken, en een lek kan wekenlang doorlopen voordat iemand het merkt.
- Geef het op als tweede woning (abitazione saltuaria) en niet als je hoofdverblijf (abitazione abituale). Doe je dat verkeerd, dan kan de verzekeraar een reden hebben om een uitkering te verlagen.
- Lees de clausule over leegstand. Veel Italiaanse polissen beschouwen een huis als leeg na ongeveer 30 tot 60 dagen achter elkaar zonder bewoners, en beperken of sluiten dan diefstal en soms waterschade uit. Het aantal dagen, en wat als bewonen telt, verschillen per polis.
- Regel controles. Een buur of beheerder die regelmatig langskomt en een eenvoudig logboek bijhoudt, helpt je aan de voorwaarden van de polis te voldoen en ontdekt problemen vroeg.
- Draai het water dicht bij de hoofdkraan als je vertrekt, als de polis dat vraagt, en houd het huis afgesloten: luiken dicht, tralies op slot.
- Verhuur. Gebruiken vrienden of betalende gasten het huis, vertel het de verzekeraar. Betalende gasten veranderen zowel het beeld bij diefstal als bij aansprakelijkheid.
Speciale polissen voor vakantiewoningen, van Italiaanse verzekeraars en van sommige Britse aanbieders, zijn gemaakt voor huizen die vaak leegstaan en zijn meestal soepeler over leegstand. Vergelijk de voorwaarden, niet alleen de prijs. Verkoop je later, houd de polis dan aan tot de dag van de overdracht; mijn gids over een huis verkopen op Sicilië behandelt de overdracht.
Kun je een huis verzekeren terwijl het wordt verbouwd?
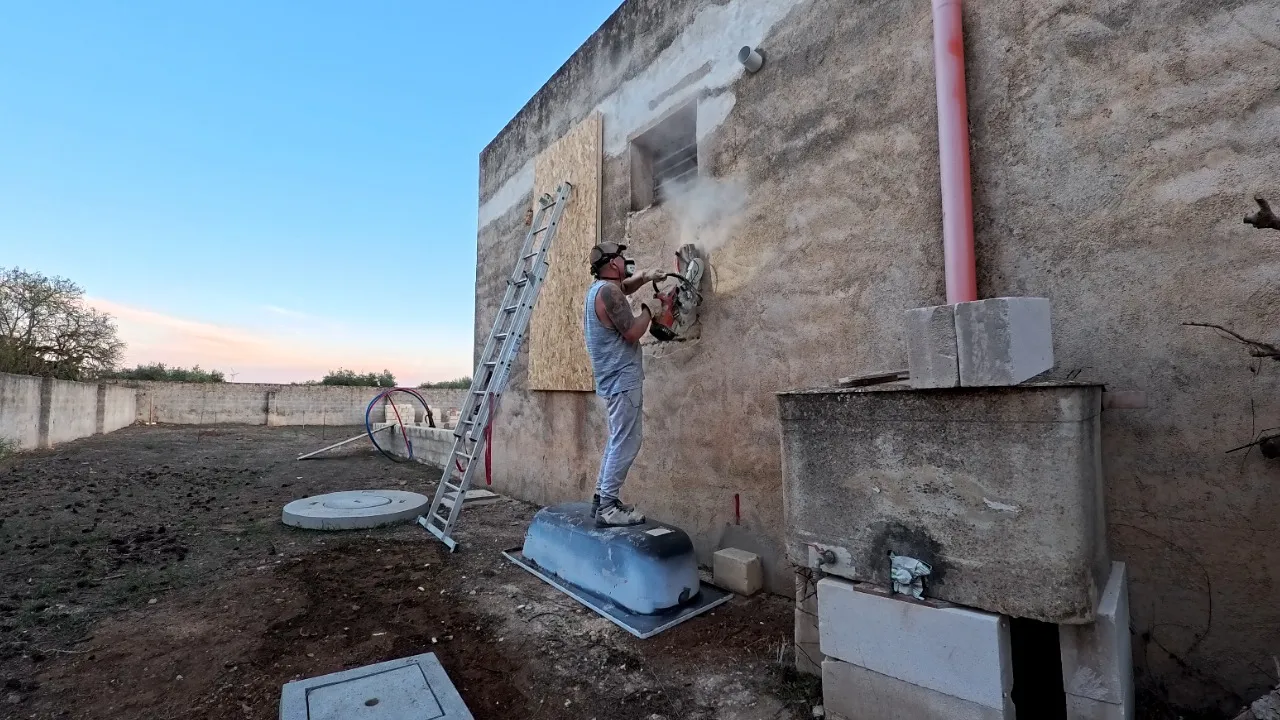
Dit is het gat waar verbouwers in vallen. De meeste standaard woonpolissen, Italiaans of buitenlands, zijn geschreven voor een afgewerkt, bewoonbaar huis. Sommige sluiten panden in aanbouw of in grote renovatie helemaal uit, andere sluiten schade door de werkzaamheden uit, en bijna allemaal verwachten ze dat je het ze vertelt voordat het werk begint. Een bekende Britse bemiddelaar voor woningen in het buitenland zegt ronduit dat zijn dekking niet bedoeld is voor een pand dat permanent leegstaat, in aanbouw is of te koop staat.
Wat je tijdens een verbouwing regelt:
- Vertel het je verzekeraar: welk werk er gepland is en wanneer. Vraag schriftelijk of de polis van kracht blijft, en onder welke voorwaarden.
- Controleer de verzekering van de bouwers. Een professioneel bedrijf hoort een aansprakelijkheidsverzekering te hebben voor schade aan jouw pand en aan derden, en voor grotere klussen een CAR-verzekering (construction all risks) die het werk zelf dekt. Vraag de certificaten te zien, en controleer de data en de maximumbedragen.
- Houd je eigen aansprakelijkheidsdekking aan. Als eigenaar, en als opdrachtgever van het werk (de committente), kun je nog steeds aansprakelijk worden gesteld als iemand op je terrein gewond raakt.
- Let op de bouwplaats. Gereedschap en materiaal op een lege bouwplaats trekken dieven aan, en een huis zonder dak staat bloot aan het weer. De meeste polissen betalen voor geen van beide.
Ik doe het meeste werk aan mijn eigen huis zelf, en wie hetzelfde doet, moet in zijn polis extra goed lezen wat er staat over werk dat de eigenaar zelf uitvoert, want zelfbouw wordt vaak anders behandeld dan werk door een ingeschreven bedrijf. Mijn renovatiegids en de gids over bouwvergunningen behandelen de rest van het project.
Hoe verzeker je een off-grid huis met zonnepanelen?
Mijn huis draait op off-grid zonne-energie, met Starlink voor internet, een waterput en een tank van 40.000 liter, dus dit raakt me direct. Een off-grid systeem is een groot deel van de waarde van het huis, en een standaardpolis behandelt het misschien niet zoals je verwacht.
- Hoort het systeem bij het gebouw? Polissen rekenen zonneboilers en fotovoltaïsche installaties meestal tot het gebouw, inclusief omvormers en bekabeling. Maar lees de definitie: de polisvoorwaarden van een grote Italiaanse verzekeraar noemen bijvoorbeeld wel omvormers, meters en kabels, maar sluiten opslagaccu's uitdrukkelijk uit. Voor een off-grid huis zijn de accu's vaak de duurste afzonderlijke post.
- Elektrische schade. Bliksem en overspanning zijn een reëel risico voor panelen, omvormers en laadregelaars op het open platteland. Controleer of het onderdeel elektrische schade het zonnesysteem dekt, en let op het eigen risico, dat vaak een paar honderd euro is.
- Diefstal van panelen. Panelen op de grond in een veld staan meer bloot dan panelen op een dak. Sommige polissen dekken ze alleen op het gebouw, of alleen met een submaximum.
- Brand. Lithiumaccu's en omvormers horen volgens de voorschriften van de fabrikant en door een gekwalificeerde installateur te worden geïnstalleerd; een verzekeraar kan een brandclaim aanvechten bij een systeem waarbij dat niet zo was.
- Water. Een putpomp, een drukinstallatie en een grote tank vallen buiten het bereik van veel standaardonderdelen voor waterschade, die zijn geschreven voor leidingwater van het net. Vraag er specifiek naar.
Bewaar het certificaat van de installateur, de facturen en foto's van het systeem, en geef de verzekeraar een realistische vervangingswaarde voor de hele installatie. Mijn gids over zonne-energie en de off-grid zonnecalculator helpen je er een bedrag op te plakken.
Gratis download
Een huis kopen op Sicilië? Neem mijn checklist.
Elke stap van budget tot sleutels, de vragen voor de bezichtiging en de documenten die je moet opvragen, als pdf om te printen.
Hier is je checklist. Download de checklist (pdf)
Kies je een Britse of een Italiaanse verzekeraar?
Beide kan, en elk heeft zijn sterke kanten.
| Britse specialist in vakantiewoningen | Italiaanse verzekeraar | |
|---|---|---|
| Taal | Polis en claims in het Engels | Polis in het Italiaans; sommige verzekeraars en agenten helpen in het Engels |
| Gemaakt voor | Tweede woningen, periodes van leegstand en verhuur | Vooral bewoonde huizen, met opties voor tweede woningen |
| Gebied | Wisselend: sommige dekken Italië, sommige alleen Spanje, Frankrijk en Portugal | Gebouwd rond Italiaanse risicokaarten en bouwtypes |
| Hypotheekverstrekkers | Controleer of de bank hem accepteert | Meestal geaccepteerd voor de branddekking die een bank eist |
| Claims ter plaatse | Schade-experts aangesteld vanuit het buitenland | Plaatselijke agent en expert, vaak sneller ter plekke |
| Klachten | Meestal het Britse systeem, afhankelijk van de verzekeraar | De verzekeraar, daarna IVASS of de Arbitro Assicurativo |
Controleer of een Britse aanbieder Italië echt dekt voordat je er tijd in steekt: een van de bekendste Britse bemiddelaars voor woningen in het buitenland dekt alleen Spanje, Frankrijk en Portugal, terwijl andere, zoals Intasure, Italiaanse polissen voor vakantiewoningen aanbieden. Ik noem ze alleen als voorbeeld van wat er te krijgen is, niet als aanbeveling.
Een Italiaanse verzekeraar via een plaatselijke agent heeft het voordeel dat er iemand in de buurt is als je een claim moet indienen, en polissen die gemaakt zijn voor Italiaanse gebouwen. Het nadeel is de taal: de polisdocumenten, vooral de algemene voorwaarden, zijn lang en in het Italiaans. Lees ze, of laat ze voor je lezen, voordat je tekent. In de registers van IVASS kun je nakijken of een Italiaanse verzekeraar of agent een vergunning heeft.
Wat kost een woonverzekering in Italië?
Minder dan de meeste Britse eigenaren verwachten, voor de basisdekking. De beste gepubliceerde cijfers komen uit het onderzoek van ANIA naar woonpolissen die op 31 maart 2026 liepen, zonder belasting:
| Dekking | Gemiddeld per polis | Gemiddeld per woning |
|---|---|---|
| Brand (gebouw) | Ongeveer € 188 | Ongeveer € 133 |
| Uitbreiding aardbeving en overstroming | Ongeveer € 138 | Ongeveer € 124 |
Vergelijkingssites schatten een gangbare woonpolis op ongeveer € 150 tot € 200 per jaar. Een vollediger pakket met inboedel, diefstal en aansprakelijkheid kost meer, en de echte prijs voor jouw huis hangt af van:
- de herbouwwaarde die je verzekert, en de bedragen voor inboedel en diefstal;
- de ligging: seismische zone, overstromingsrisico en criminaliteitscijfers voor de omgeving;
- bouwwijze en leeftijd: steen en oude houten daken kosten meer om te verzekeren dan modern beton;
- of het je hoofdverblijf is, een tweede woning of verhuurd aan gasten;
- beveiliging: sloten, tralies, een alarm, en of iemand het huis controleert;
- het eigen risico dat je accepteert.
Dit zijn gemiddelden voor heel Italië. Vraag minstens drie offertes voor je eigen huis, en vergelijk het eigen risico en de uitsluitingen net zo zorgvuldig als de premie. Mijn gids over de kosten van levensonderhoud op Sicilië en mijn vergelijking tussen het VK en Sicilië (Engels) zetten de verzekering naast de andere vaste lasten van een Siciliaans huis.
Hoe werkt een schadeclaim bij een woonverzekering in Italië?
- Meld het snel. Het Burgerlijk Wetboek eist dat je de verzekeraar binnen drie dagen na de schade, of nadat je ervan hoorde, op de hoogte stelt, tenzij de polis een langere termijn geeft. Bij een lege tweede woning begint die klok te lopen als jij of je sleutelhouder de schade ontdekt, nog een reden voor regelmatige controles.
- Doe bij diefstal aangifte bij de politie (Carabinieri of Polizia) en bewaar de kopie van de aangifte (denuncia). De verzekeraar vraagt erom.
- Beperk de schade: draai het water dicht, dek een beschadigd dak af, zet een kapotte deur vast. Redelijke kosten daarvan zijn meestal te verhalen.
- Leg alles vast voordat je opruimt: foto's, video, beschadigde spullen apart gehouden, facturen van wat verloren ging.
- De schade-expert (perito) die de verzekeraar aanstelt, beoordeelt de schade. Ben je het niet eens met het bedrag, dan staan veel polissen toe dat elke partij een eigen perito aanstelt, met een derde als ze het niet eens worden.
- De uitbetaling volgt als het bedrag is afgesproken. Keert de polis nieuwwaarde pas na herbouw uit, bewaar dan de facturen van het herstelwerk.
Houd een dossier bij, op papier of digitaal, met de polis, de algemene voorwaarden, foto's van het huis en de inboedel, en facturen van grote aankopen zoals de zonne-installatie, apparaten en meubels. Als je het nodig hebt, heb je het nodig vanuit het buitenland.
Hoe dien je een klacht in over een verzekeraar in Italië? IVASS en de Arbitro Assicurativo
IVASS (Istituto per la Vigilanza sulle Assicurazioni) houdt in Italië toezicht op verzekeraars en verzekeringsbemiddelaars. Gaat er iets mis, dan is de route:
- Dien eerst een klacht in bij de verzekeraar, schriftelijk, bij de klachtenafdeling. Die moet binnen 45 dagen antwoorden.
- Stap naar IVASS als je binnen 45 dagen geen antwoord krijgt of het antwoord je niet tevredenstelt. Klachten kun je sturen per gecertificeerde e-mail (PEC), per post of met het formulier op de website van IVASS, die ook een contactcentrum voor consumenten heeft.
- Gebruik de Arbitro Assicurativo. Sinds 15 januari 2026 kun je een geschil met een verzekeraar of bemiddelaar voorleggen aan deze nieuwe buitengerechtelijke regeling, onder toezicht van IVASS. Dat kan pas nadat je een klacht bij de verzekeraar hebt ingediend en binnen 45 dagen geen antwoord of een onbevredigend antwoord hebt gekregen. De kosten zijn € 20, die je terugkrijgt als je gelijk krijgt.
- De rechter blijft in elk geval voor je open.
Is je verzekeraar gevestigd in een ander EU-land en verkoopt hij in Italië, controleer dan welk klachtensysteem geldt; de polisdocumenten moeten je dat vertellen. Bij een Britse verzekeraar staat in de polis zijn eigen klachtenroute.
Veelgestelde vragen
Is een woonverzekering verplicht in Italië?
Nee, niet voor een particuliere eigenaar. Er is geen algemene wettelijke plicht om een woning te verzekeren. Heb je een hypotheek, dan eist de geldverstrekker zolang de lening loopt dekking tegen brand en ontploffing. Bedrijven moeten zich sinds 2025 of 2026, afhankelijk van hun grootte en sector, verzekeren tegen natuurrampen, en dat kan ook een vakantieverhuur raken die als bedrijf wordt gerund, maar de verplichting geldt in november 2026 niet voor particuliere woningen.
Is een aardbevingsverzekering verplicht in Italië?
Niet voor particuliere woningen. De begrotingswet van 2024 maakte dekking tegen aardbevingen, overstromingen en aardverschuivingen verplicht voor bedrijven, ingevoerd tussen 2025 en 31 maart 2026, maar niet voor huishoudens. Op Sicilië, waar 53 comuni in de hoogste seismische zone liggen en 304 in de zone daaronder, is het de moeite waard om een prijs voor de uitbreiding te vragen. ANIA schat het gemiddelde op ongeveer € 124 per woning per jaar bovenop de branddekking.
Wat kost een woonverzekering in Italië?
Volgens cijfers van ANIA van maart 2026 is de gemiddelde brandpremie ongeveer € 188 per polis, of € 133 per woning, zonder belasting, en komt er voor dekking tegen aardbevingen en overstromingen ongeveer € 124 per woning bij. Vergelijkingssites noemen ongeveer € 150 tot € 200 per jaar voor een gangbare polis. Je prijs hangt af van de herbouwwaarde, de ligging, de bouwwijze, de beveiliging, of het een tweede woning is, en het eigen risico dat je accepteert.
Wat is een RC capofamiglia-verzekering?
RC capofamiglia is een aansprakelijkheidsverzekering voor het gezin. Ze beschermt de verzekeringnemer en iedereen in het huishouden tegen claims voor schade of letsel die ze in het dagelijks leven per ongeluk aan anderen toebrengen, thuis of elders. Ze dekt geen schade die het gebouw zelf veroorzaakt, zoals een vallende dakpan; daarvoor heb je een aansprakelijkheidsverzekering als eigenaar van het gebouw nodig (RC della proprietà).
Kan ik een lege vakantiewoning in Italië verzekeren?
Ja, maar geef haar op als tweede woning en lees de clausule over leegstand. Veel standaardpolissen beperken of sluiten diefstal, en soms waterschade, uit als het huis ongeveer 30 tot 60 dagen achter elkaar leegstaat. Speciale polissen voor vakantiewoningen, Italiaans of uit het buitenland, zijn soepeler over leegstand. Regelmatige bezoeken van een buur of beheerder helpen je aan de voorwaarden te voldoen.
Kan ik een Britse verzekeraar gebruiken voor mijn huis in Italië?
Sommige Britse specialisten in vakantiewoningen, zoals Intasure, bieden dekking voor Italië; andere dekken alleen Spanje, Frankrijk en Portugal, dus controleer het voordat je aanvraagt. Een Britse polis is in het Engels en gemaakt voor tweede woningen, maar een hypotheekverstrekker kan een Italiaanse branddekking eisen, en claims worden behandeld door experts die vanuit het buitenland worden aangesteld. Vergelijk de voorwaarden over leegstand, verhuur en renovatie.
Dekt een woonverzekering een huis in renovatie in Italië?
Vaak niet, of maar gedeeltelijk. Veel polissen zijn geschreven voor afgewerkte, bewoonbare huizen en sluiten panden met grote werkzaamheden of schade door de werkzaamheden uit. Vertel het je verzekeraar voordat het werk begint en vraag het antwoord op papier, controleer of je bouwers een aansprakelijkheidsverzekering hebben en, bij grotere klussen, een CAR-verzekering, en houd je eigen aansprakelijkheidsdekking als eigenaar aan.
Zijn zonnepanelen gedekt door een Italiaanse woonverzekering?
Meestal wel, als deel van het gebouw, maar controleer de definitie. Polissen noemen vaak panelen, omvormers en bekabeling, maar sommige sluiten opslagaccu's uit, en dat doet ertoe voor een off-grid huis. Controleer of elektrische schade door bliksem en overspanning het systeem dekt, of panelen op de grond tegen diefstal gedekt zijn, en of het verzekerde bedrag de volledige vervangingswaarde van de installatie omvat.
Hoe dien ik een klacht in over een verzekeringsmaatschappij in Italië?
Dien eerst schriftelijk een klacht in bij de verzekeraar; die moet binnen 45 dagen antwoorden. Gebeurt dat niet, of is het antwoord onbevredigend, dan kun je een klacht indienen bij IVASS, de toezichthouder op verzekeringen, per gecertificeerde e-mail, per post of met het onlineformulier. Sinds 15 januari 2026 kun je het geschil ook voorleggen aan de Arbitro Assicurativo, een buitengerechtelijke regeling onder toezicht van IVASS. De rechter blijft voor je open.
Hoe snel moet ik schade aan mijn woonverzekering melden in Italië?
Het Italiaanse Burgerlijk Wetboek eist dat je de verzekeraar binnen drie dagen na het voorval, of nadat je ervan hoorde, op de hoogte stelt, tenzij je polis een langere termijn toestaat. Bij diefstal heb je ook een kopie nodig van je aangifte bij de Carabinieri of de politie. Maak foto's voordat je opruimt, beperk verdere schade, en bewaar facturen van reparaties en vervangingen.
Bronnen en kleine lettertjes
- IVASS: klachten en de Arbitro Assicurativo
- IVASS: gids over aansprakelijkheidsverzekeringen (RC capofamiglia)
- IVASS: traditionele schadeverzekeringen voor woningen (onderverzekering, diefstaldekking op eerste risico)
- ANIA en Confindustria: de verplichte verzekering tegen natuurrampen voor bedrijven (september 2026)
- BrokerChannel: cijfers van ANIA over verzekerde woningen en gemiddelde premies, maart 2026
- Protezione Civile Sicilia: regionale seismische indeling en Dipartimento della Protezione Civile: seismische zones
- INGV: de aardbeving in de Belice van 15 januari 1968
- ISPRA IdroGEO: kaarten van overstromings- en aardverschuivingsgevaar
- Banca d'Italia: gids over hypotheken (verzekering bij een hypotheek)
- Facile.it: gangbare kosten van een woonverzekering
- Polissen voor vakantiewoningen in het buitenland: Intasure (Italië) en Schofields (gedekte landen)
Polissen verschillen sterk. Alles hier beschrijft gangbare dekking; wat telt, zijn de voorwaarden van je eigen polis.
Bronvermelding
Foto: Kristin Snippe, Unsplash-licentie, via Unsplash.
Foto: Marcello Di Fiore, CC0, via Wikimedia Commons.
Foto: Operation Sicily®, alle rechten voorbehouden, via operationsicily.com.
Foto: Operation Sicily®, alle rechten voorbehouden, via operationsicily.com.
Foto: Daniele Pugliesi, CC BY-SA 4.0, via Wikimedia Commons.
 De wekelijkse YouTube-serie