
L’assicurazione casa è obbligatoria in Italia?
Per un proprietario privato, no. In Italia non esiste un obbligo generale di assicurare la propria casa. Nella pratica, tre situazioni cambiano le cose:
- Hai un mutuo. Le banche richiedono che la casa sia assicurata contro incendio e scoppio per tutta la durata del mutuo, di solito con la polizza vincolata a favore della banca. Di norma puoi stipularla con qualsiasi compagnia che offra la copertura richiesta dalla banca. La mia guida ai mutui in Italia per stranieri spiega il resto della procedura.
- Vivi in condominio. Di solito i condomini assicurano le parti comuni tramite l’amministratore, e il costo è ripartito nelle spese condominiali. Quella polizza non copre il contenuto del tuo appartamento né la tua responsabilità al suo interno.
- Gestisci un’attività nell’immobile. La legge di bilancio 2024 (legge 213 del 2023, articolo 1, commi da 101 a 111) ha reso obbligatoria per le imprese che operano in Italia la copertura contro le catastrofi naturali, cioè terremoti, alluvioni, frane, inondazioni ed esondazioni. L’obbligo è entrato in vigore a scaglioni: grandi imprese dalla primavera 2025, medie imprese da ottobre 2025, micro e piccole imprese dal 1° gennaio 2026, e strutture turistico ricettive e pubblici esercizi dal 31 marzo 2026. Le indicazioni del governo dicono che un’impresa gestita nella casa del titolare deve assicurare l’immobile se è utilizzato per l’attività.
A novembre 2026 quest’obbligo non si estende alle abitazioni private. Se affitti la tua casa siciliana ai turisti, qui conta il confine tra un affitto privato occasionale e un’attività d’impresa, quindi chiedi al tuo commercialista come è inquadrato il tuo affitto e informa la compagnia. La mia guida agli affitti brevi tratta il lato dell’affitto.
Quante case sono assicurate
Secondo i dati ANIA di marzo 2026, circa il 52,1% delle abitazioni italiane ha una copertura incendio, la quota più alta mai registrata, ma solo il 7,3% circa è coperto anche per terremoto o alluvione. Il divario tra Nord e Sud è ampio: al Nord circa il 71% delle case è assicurato contro l’incendio, al Sud e nelle Isole non più del 23%. Nelle province di Agrigento e di Enna la quota è vicina al 10%.
Cosa copre una polizza casa italiana standard?
Le polizze casa italiane si vendono come una copertura di base con garanzie facoltative, quindi due polizze con lo stesso nome possono coprire cose molto diverse. Il fabbricato e il contenuto si assicurano separatamente, ciascuno con la propria somma assicurata. Le garanzie più comuni sono:
| Garanzia | Nome in polizza | Cosa copre |
|---|---|---|
| Incendio e scoppio | Incendio e scoppio | Incendio, fulmine, scoppio, e di solito le spese di demolizione e sgombero. È il cuore di ogni polizza, e la parte che le banche richiedono. |
| Danni elettrici | Fenomeno elettrico | Danni a impianti ed elettrodomestici causati da sbalzi di tensione o fulmini, spesso con una franchigia propria. |
| Danni da acqua | Acqua condotta | Danni da tubature rotte o che perdono, a volte con le spese di ricerca del guasto. |
| Eventi atmosferici | Eventi atmosferici | Danni da tempesta, grandine e vento, spesso con limiti su tetti, vetri e tutto ciò che sta all’aperto. |
| Furto | Furto e rapina | Furto del contenuto con effrazione, di solito a primo rischio assoluto (vedi sotto). |
| Responsabilità civile verso terzi | Responsabilità civile (RC) | Danni o lesioni causati ad altre persone da te, dalla tua famiglia o dal tuo fabbricato. |
| Catastrofi naturali | Eventi catastrofali | Terremoto, alluvione e frana, come estensione facoltativa. |
Assicura per la cifra giusta
L’errore più costoso è assicurare per troppo poco. Secondo il Codice civile, se un fabbricato è assicurato per meno del suo valore reale, la compagnia paga i sinistri nella stessa proporzione. Assicura una casa che vale 200.000 € per 150.000 €, e su un danno da incendio di 40.000 € ricevi 30.000 €, perché hai assicurato solo tre quarti del valore. Alcune polizze attenuano questa regola, ignorando la sottoassicurazione fino a un margine come il 20%, ma la strada più sicura è assicurare il fabbricato per quanto costerebbe ricostruirlo, non per quanto l’hai pagato. In Sicilia, dove una casa può costare molto meno da comprare che da ricostruire, la differenza può essere grande.
Controlla anche se la polizza paga a valore a nuovo o in base allo stato d’uso. Molte polizze pagano prima il valore allo stato d’uso e il supplemento per il valore a nuovo solo dopo che hai effettivamente ricostruito o sostituito, entro un termine come 18 mesi.
Che cos’è la RC capofamiglia, e ti serve la copertura di responsabilità civile?
La responsabilità civile verso terzi è la parte della polizza casa che i proprietari stranieri sottovalutano di più. In Italia esiste in due forme, e potresti volerle entrambe.
- RC capofamiglia. Nonostante il nome, copre non solo il contraente ma tutto il nucleo familiare, per danni o lesioni causati involontariamente ad altre persone nella vita di tutti i giorni, in casa e fuori. Un figlio rompe la finestra del vicino, il cane morde un passante, allaghi l’appartamento di sotto: è questa la copertura che paga. L’IVASS, l’autorità di vigilanza sulle assicurazioni, osserva che può essere adattata alla tua famiglia.
- Responsabilità civile della proprietà o del fabbricato. Copre i danni causati dal fabbricato stesso: una tegola o una pietra che cade su un’auto, un muro che crolla sul terreno del vicino, l’acqua di casa tua che danneggia quella accanto.
Per una vecchia casa in pietra in campagna, con muri, terrazzamenti e alberi lungo una stradina, la seconda conta moltissimo. Se affitti la casa agli ospiti, informa la compagnia, perché molte polizze casa escludono o limitano la responsabilità verso gli ospiti paganti. Massimali di diverse centinaia di migliaia di euro sono normali e costano poco più di quelli bassi.
L’assicurazione casa in Italia copre il furto?
Di solito sì, come garanzia facoltativa per il contenuto. In Italia la garanzia furto è in genere a primo rischio assoluto: scegli tu la somma da assicurare, per esempio 10.000 €, e la compagnia paga i danni reali fino a quella cifra senza verificare se il valore totale del contenuto è più alto. Di solito il pagamento è a valore a nuovo, fino al limite.
È sulle condizioni che i sinistri saltano:
- Effrazione. La maggior parte delle polizze paga solo se il ladro è entrato forzando porte o finestre del tipo descritto in polizza, come porte robuste con serrature adeguate e inferriate o persiane alle finestre del piano terra. Confronta quella descrizione con la tua casa.
- Negligenza. Il furto attraverso una porta lasciata aperta, una finestra spalancata o le chiavi lasciate nella serratura non è coperto.
- Preziosi e contanti hanno sottolimiti bassi, e spesso i gioielli vanno elencati.
- Periodi di disabitazione. La garanzia furto spesso si riduce o si sospende quando la casa resta vuota oltre un certo numero di giorni. Vedi più sotto il capitolo sulle seconde case.
Serrature migliori, inferriate e un allarme possono abbassare il premio, e alcune polizze contribuiscono a migliorare le serrature dopo un furto. La mia guida alla sicurezza in Sicilia mette il rischio nel giusto contesto.
Conviene assicurare una casa in Sicilia contro terremoti e alluvioni?
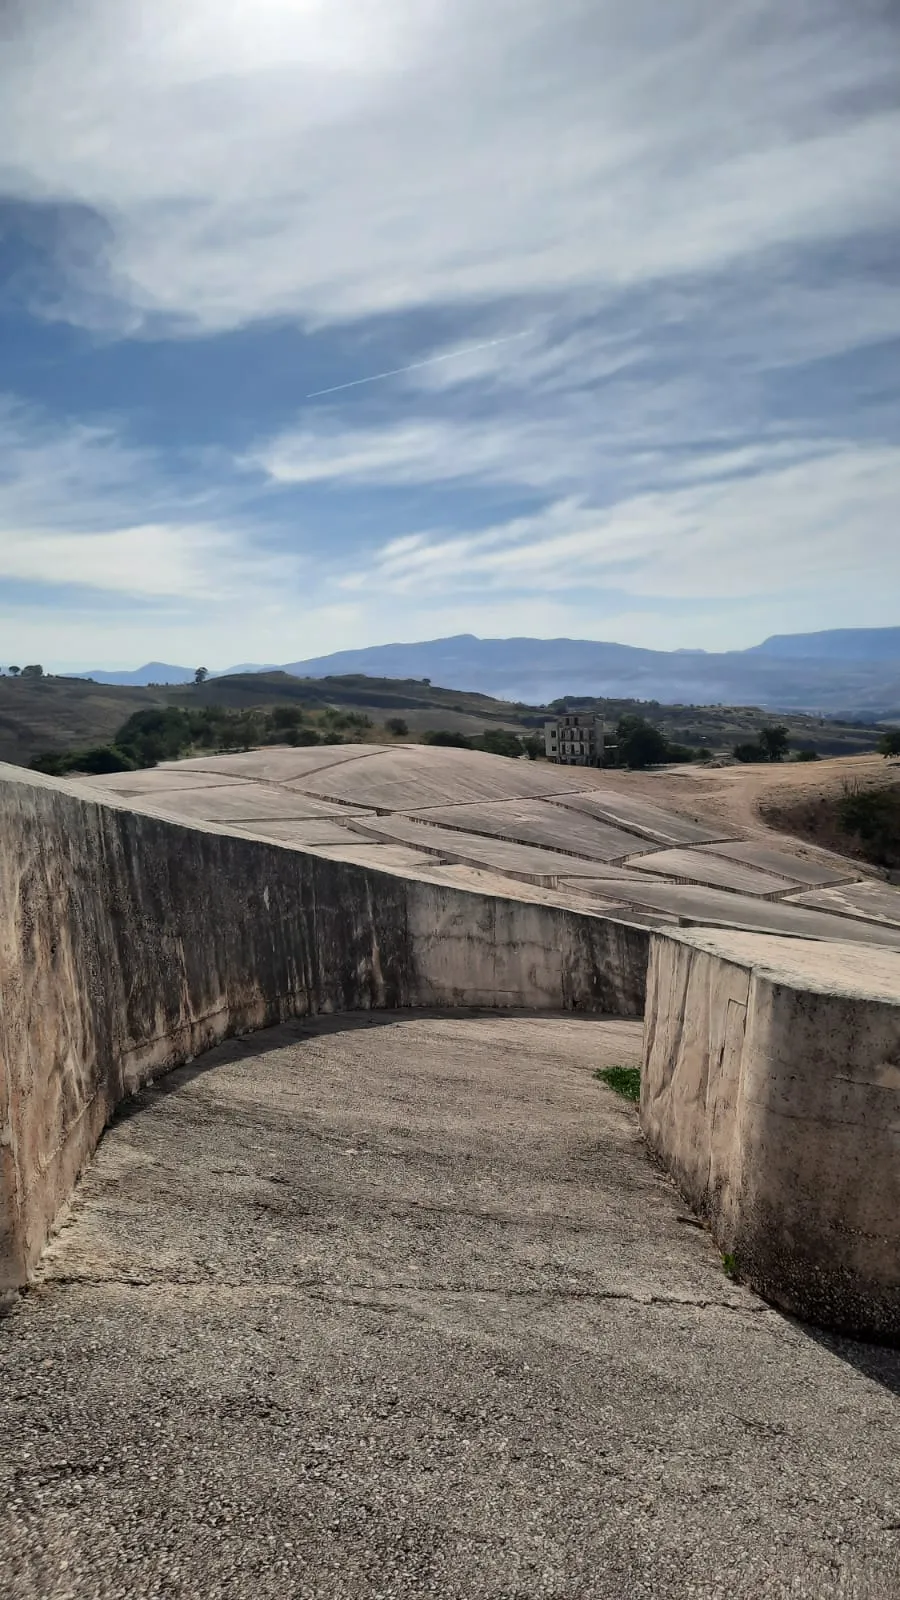
Secondo me sì, o almeno dovresti chiedere un preventivo prima di decidere. La Sicilia è una delle zone più sismiche d’Italia. Con la classificazione regionale adottata nel 2022, 53 comuni siciliani sono in zona sismica 1, la più pericolosa, e 304 in zona 2, dove sono possibili forti terremoti. Nel gennaio 1968 il terremoto del Belice, qui nella parte occidentale dell’isola, distrusse la vecchia Gibellina, Salaparuta e Poggioreale e, secondo l’INGV, fece circa 300 vittime. Oggi il bianco Cretto di Burri ricopre le rovine della vecchia Gibellina; vedi la pagina su Gibellina. Anche alluvioni e frane sono un rischio reale, soprattutto vicino ai fiumi, sui versanti argillosi e dove l’acqua scorre giù dai terreni ripidi durante i temporali d’autunno.
Come funziona la copertura
- Terremoto e alluvione non sono compresi in una normale polizza incendio. Sono un’estensione catastrofale che si aggiunge, a volte solo terremoto, solo alluvione, o entrambi.
- Aspettati una franchigia importante, spesso una percentuale del danno con un minimo, e un limite di indennizzo che può essere una quota della somma assicurata.
- Il prezzo dipende molto dalla posizione: la zona sismica del comune, la mappa del rischio alluvioni, e l’età e la tipologia costruttiva della casa. Un casale in muratura di pietrame in zona 1 costa di più da assicurare di un appartamento moderno in cemento armato in una zona a basso rischio.
- Alcune compagnie non offrono affatto l’estensione su certi edifici, o solo dopo un sopralluogo.
I dati ANIA di marzo 2026 indicano un premio medio per l’estensione catastrofale di circa 138 € a polizza, o circa 124 € per abitazione assicurata, in aggiunta al premio incendio. Solo il 17,5% circa delle polizze incendio in Italia la comprende.
Prima di comprare una casa, verifica la zona sismica del comune sul sito della protezione civile siciliana e guarda le mappe di pericolosità per alluvioni e frane sulla piattaforma IdroGEO dell’ISPRA. Il tuo geometra dovrebbe fare lo stesso, ed è meglio chiederglielo prima di firmare, non dopo. La mia guida al geometra spiega cosa controlla.
Come si assicura una casa vuota o una seconda casa in Italia?
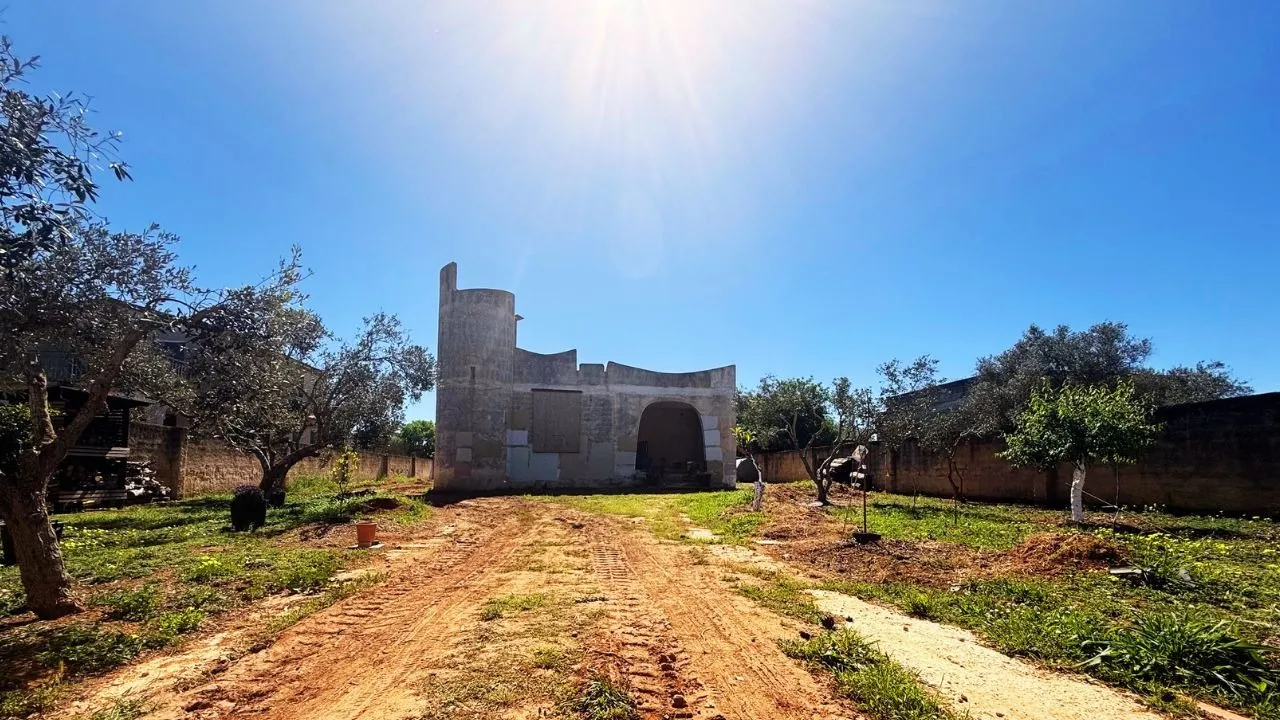
Molti proprietari stranieri usano la loro casa siciliana qualche mese l’anno. Per una compagnia questo conta, perché una casa vuota rischia di più i furti, e una perdita d’acqua può andare avanti per settimane prima che qualcuno se ne accorga.
- Dichiarala come abitazione saltuaria e non come abitazione abituale. Sbagliare questo dato può dare alla compagnia un motivo per ridurre l’indennizzo.
- Leggi la clausola sulla disabitazione. Molte polizze italiane considerano vuota una casa dopo circa 30 o 60 giorni consecutivi senza che nessuno ci viva, e poi riducono o escludono il furto e a volte i danni da acqua. Il numero di giorni, e cosa si intende per viverci, variano da polizza a polizza.
- Organizza dei controlli. Un vicino o un gestore che passa regolarmente, e tiene un semplice registro delle visite, ti aiuta a rispettare le condizioni di polizza e scopre presto i problemi.
- Chiudi l’acqua al rubinetto generale quando parti, se la polizza lo richiede, e tieni la casa ben chiusa: persiane chiuse, inferriate serrate.
- Affitti. Se amici o ospiti paganti usano la casa, informa la compagnia. Gli ospiti paganti cambiano il quadro sia del furto sia della responsabilità civile.
Le polizze specifiche per case vacanza, di compagnie italiane e di alcuni operatori britannici, sono pensate per case spesso vuote e di solito sono più flessibili sulla disabitazione. Confronta le condizioni, non solo il prezzo. Se poi vendi, tieni attiva la polizza fino al giorno del rogito; la mia guida su come vendere casa in Sicilia parla della consegna.
Si può assicurare una casa durante la ristrutturazione?
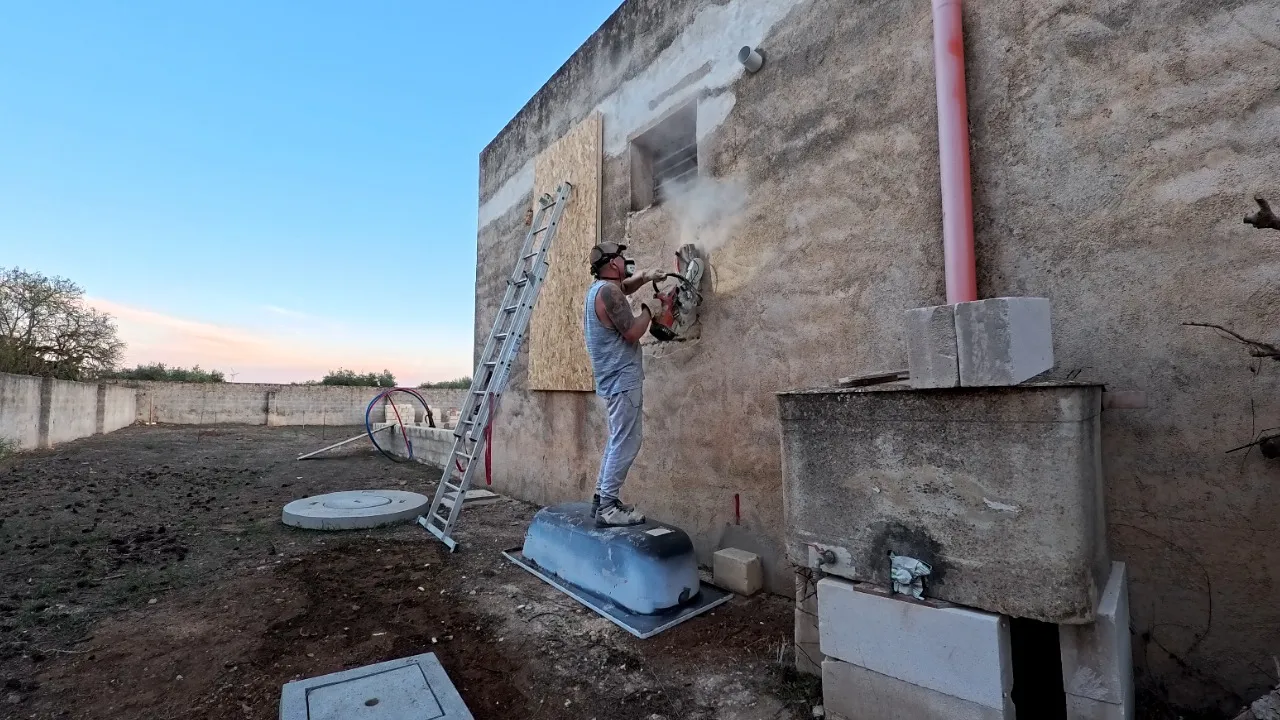
È il buco in cui cadono quelli che ristrutturano. La maggior parte delle polizze casa standard, italiane o straniere, è pensata per una casa finita e abitabile. Alcune escludono del tutto gli immobili in costruzione o in ristrutturazione importante, altre escludono i danni causati dai lavori, e quasi tutte si aspettano che le avvisi prima dell’inizio dei lavori. Un noto broker britannico di polizze per case all’estero dice chiaramente che la sua copertura non vale per un immobile lasciato stabilmente disabitato, in costruzione o in vendita.
Cosa mettere in campo durante una ristrutturazione:
- Informa la compagnia su quali lavori sono previsti e quando. Chiedi per iscritto se la polizza resta valida, e a quali condizioni.
- Controlla l’assicurazione dell’impresa. Un’impresa seria dovrebbe avere una polizza di responsabilità civile per i danni alla tua proprietà e a terzi e, per i lavori più grandi, una polizza CAR (tutti i rischi del costruttore) che copra le opere stesse. Chiedi di vedere i certificati, e controlla date e massimali.
- Mantieni la tua copertura di responsabilità civile. Come proprietario, e come committente dei lavori, puoi comunque essere chiamato a rispondere se qualcosa sul tuo terreno ferisce qualcuno.
- Attenzione al cantiere. Attrezzi e materiali lasciati in un cantiere vuoto attirano i ladri, e una casa senza tetto è esposta alle intemperie. La maggior parte delle polizze non paga né l’uno né l’altro.
La maggior parte dei lavori sulla mia casa li faccio da solo, e chiunque faccia lo stesso dovrebbe leggere con particolare attenzione cosa dice la sua polizza sui lavori eseguiti dal proprietario, perché il fai da te spesso è trattato diversamente dai lavori di un’impresa regolarmente iscritta. La mia guida alla ristrutturazione e la guida ai titoli edilizi coprono il resto del progetto.
Come si assicura una casa off-grid con pannelli solari?
La mia casa funziona con un impianto fotovoltaico off-grid, Starlink per internet, un pozzo e una cisterna da 40.000 litri, quindi l’argomento mi tocca da vicino. Un impianto off-grid è una parte importante del valore della casa, e una polizza standard potrebbe non trattarlo come ti aspetti.
- L’impianto fa parte del fabbricato? Le polizze di solito considerano gli impianti solari termici e fotovoltaici parte del fabbricato, inverter e cavi compresi. Ma leggi la definizione: le condizioni di polizza di una grande compagnia italiana, per esempio, comprendono inverter, contatori e cavi ma escludono espressamente le batterie di accumulo. In una casa off-grid le batterie sono spesso la voce singola più costosa.
- Danni elettrici. Fulmini e sovratensioni sono un rischio reale per pannelli, inverter e regolatori di carica in aperta campagna. Controlla che la garanzia fenomeno elettrico copra l’impianto solare, e guarda la franchigia, che spesso è di qualche centinaio di euro.
- Furto dei pannelli. I pannelli a terra in un campo sono più esposti di quelli sul tetto. Alcune polizze li coprono solo se sono sul fabbricato, o solo con un sottolimite.
- Incendio. Batterie al litio e inverter vanno installati secondo le istruzioni del produttore e da un installatore qualificato; una compagnia può contestare un sinistro da incendio su un impianto che non lo era.
- Acqua. Una pompa del pozzo, un’autoclave e una grande cisterna sono fuori da molte garanzie acqua condotta standard, pensate per l’impianto idrico allacciato all’acquedotto. Chiedi esplicitamente.
Conserva la dichiarazione di conformità dell’installatore, le fatture e le foto dell’impianto, e dai alla compagnia un valore di sostituzione realistico per l’intera installazione. La mia guida al fotovoltaico e il calcolatore del fotovoltaico off-grid ti aiutano a dargli una cifra.
Download gratuito
Vuoi comprare casa in Sicilia? Prendi la mia checklist.
Ogni passo dal budget alle chiavi, le domande da fare alla visita e i documenti da chiedere, in un PDF da stampare.
Ecco la tua checklist. Scarica la checklist (PDF)
Meglio una compagnia britannica o una italiana?
Sono possibili entrambe, e ognuna ha i suoi punti di forza.
| Specialista britannico in case vacanza | Compagnia italiana | |
|---|---|---|
| Lingua | Polizza e sinistri in inglese | Polizza in italiano; alcune compagnie e agenti aiutano in inglese |
| Pensata per | Seconde case, periodi di disabitazione e affitti | Soprattutto case abitate, con opzioni per seconde case |
| Area coperta | Varia: alcune coprono l’Italia, altre solo Spagna, Francia e Portogallo | Costruita sulle mappe di rischio e sulle tipologie edilizie italiane |
| Banche che erogano mutui | Verifica che la banca la accetti | Di solito accettata per la copertura incendio richiesta dalla banca |
| Sinistri sul posto | Periti nominati dall’estero | Agente e perito locali, spesso più rapidi nel sopralluogo |
| Reclami | Di solito il sistema britannico, a seconda della compagnia | La compagnia, poi l’IVASS o l’Arbitro Assicurativo |
Verifica che un operatore britannico copra davvero l’Italia prima di andare troppo avanti: uno dei broker britannici più noti per le case all’estero copre solo Spagna, Francia e Portogallo, mentre altri, come Intasure, offrono polizze per case vacanza in Italia. Li cito solo come esempi di ciò che esiste, non come raccomandazioni.
Una compagnia italiana tramite un agente del posto ha il vantaggio di avere qualcuno vicino quando devi aprire un sinistro, e polizze pensate per gli edifici italiani. Lo svantaggio è la lingua: i documenti di polizza, soprattutto le condizioni generali, sono lunghi e in italiano. Leggili, o fatteli leggere, prima di firmare. Puoi verificare che una compagnia o un agente italiano siano autorizzati nei registri dell’IVASS.
Quanto costa l’assicurazione casa in Italia?
Per la copertura di base, meno di quanto si aspetti la maggior parte dei proprietari britannici. I dati pubblicati più affidabili vengono dall’indagine ANIA sulle polizze casa in vigore al 31 marzo 2026, al netto delle imposte:
| Copertura | Media a polizza | Media per abitazione |
|---|---|---|
| Incendio (fabbricato) | Circa 188 € | Circa 133 € |
| Estensione terremoto e alluvione | Circa 138 € | Circa 124 € |
I comparatori indicano per una polizza casa tipica circa da 150 a 200 € l’anno. Un pacchetto più completo con contenuto, furto e responsabilità civile costa di più, e il prezzo reale per la tua casa dipende da:
- il valore di ricostruzione che assicuri, e le somme per contenuto e furto;
- la posizione: zona sismica, rischio alluvioni e statistiche sui reati nella zona;
- tipologia costruttiva ed età: pietra e vecchi tetti in legno costano di più da assicurare del cemento moderno;
- se è la tua abitazione principale, una seconda casa o affittata agli ospiti;
- la sicurezza: serrature, inferriate, un allarme, e se qualcuno controlla la casa;
- le franchigie che accetti.
Sono medie nazionali. Chiedi almeno tre preventivi per la tua casa, e confronta franchigie ed esclusioni con la stessa attenzione del premio. La mia guida al costo della vita in Sicilia e il mio confronto tra Regno Unito e Sicilia (in inglese) mettono l’assicurazione accanto agli altri costi di gestione di una casa siciliana.
Come funzionano i sinistri dell’assicurazione casa in Italia?
- Denuncialo subito. Il Codice civile ti impone di avvisare la compagnia entro tre giorni dal sinistro, o da quando ne sei venuto a conoscenza, salvo che la polizza preveda un termine più lungo. Con una seconda casa vuota il termine decorre da quando tu o chi tiene le chiavi scoprite il danno, ed è un motivo in più per fare controlli regolari.
- Per il furto, fai denuncia ai Carabinieri o alla Polizia e conserva la copia della denuncia. La compagnia te la chiederà.
- Limita il danno: chiudi l’acqua, copri un tetto danneggiato, metti in sicurezza una porta rotta. Le spese ragionevoli per farlo in genere vengono rimborsate.
- Documenta tutto prima di pulire: foto, video, oggetti danneggiati messi da parte, fatture di ciò che è andato perso.
- Il perito nominato dalla compagnia stima il danno. Se non sei d’accordo con la cifra, molte polizze permettono a ciascuna parte di nominare il proprio perito, con un terzo scelto se non trovano un accordo.
- Il pagamento arriva dopo l’accordo sull’importo. Se la polizza paga il valore a nuovo solo dopo la ricostruzione, conserva le fatture dei lavori di riparazione.
Tieni un fascicolo, cartaceo o digitale, con la polizza, le condizioni generali, le foto della casa e del contenuto, e le fatture delle voci importanti come l’impianto solare, gli elettrodomestici e i mobili. Se ti servirà, ti servirà dall’estero.
Come si fa reclamo contro una compagnia in Italia? IVASS e Arbitro Assicurativo
L’IVASS (Istituto per la Vigilanza sulle Assicurazioni) vigila su compagnie e intermediari assicurativi in Italia. Se qualcosa va storto, la strada è questa:
- Prima il reclamo alla compagnia, per iscritto, al suo ufficio reclami. Deve rispondere entro 45 giorni.
- Rivolgiti all’IVASS se non ricevi risposta entro 45 giorni o la risposta non ti soddisfa. Il reclamo si può inviare per PEC, per posta o con il modulo sul sito dell’IVASS, che ha anche un contact center per i consumatori.
- Ricorri all’Arbitro Assicurativo. Dal 15 gennaio 2026 puoi portare una controversia con una compagnia o un intermediario davanti a questo nuovo sistema stragiudiziale, sotto la supervisione dell’IVASS. Puoi farlo solo dopo aver presentato reclamo alla compagnia e non aver avuto risposta entro 45 giorni, o averne avuta una insoddisfacente. Il contributo è di 20 €, rimborsato se vinci.
- Il giudice resta comunque una strada aperta.
Se la tua compagnia ha sede in un altro Paese UE e opera in Italia, verifica quale sistema di reclamo si applica; i documenti di polizza devono indicarlo. Per una compagnia britannica, la polizza indicherà la propria procedura di reclamo.
Domande frequenti
L’assicurazione casa è obbligatoria in Italia?
No, non per un proprietario privato. Non esiste un obbligo generale di assicurare la casa. Se hai un mutuo, la banca richiederà la copertura incendio e scoppio per tutta la durata del finanziamento. Le imprese devono assicurarsi contro le catastrofi naturali dal 2025 o dal 2026, a seconda della dimensione e del settore, e questo può comprendere una casa vacanze gestita come impresa, ma a novembre 2026 l’obbligo non si applica alle abitazioni private.
L’assicurazione contro il terremoto è obbligatoria in Italia?
Non per le abitazioni private. La legge di bilancio 2024 ha reso obbligatoria la copertura per terremoto, alluvione e frana per le imprese, con scaglioni tra il 2025 e il 31 marzo 2026, ma non per le famiglie. In Sicilia, dove 53 comuni sono nella zona sismica più alta e 304 in quella successiva, vale la pena chiedere un preventivo per l’estensione. L’ANIA indica una media di circa 124 € per abitazione l’anno in aggiunta alla copertura incendio.
Quanto costa l’assicurazione casa in Italia?
I dati ANIA di marzo 2026 indicano un premio medio per l’incendio di circa 188 € a polizza, o 133 € per abitazione, al netto delle imposte, e la copertura per terremoto e alluvione aggiunge circa 124 € per abitazione. I comparatori indicano circa da 150 a 200 € l’anno per una polizza tipica. Il tuo prezzo dipende da valore di ricostruzione, posizione, tipologia costruttiva, sicurezza, se è una seconda casa e dalle franchigie che accetti.
Che cos’è l’assicurazione RC capofamiglia?
La RC capofamiglia è la copertura di responsabilità civile della famiglia. Tutela il contraente e tutto il nucleo familiare dalle richieste di risarcimento per danni o lesioni causati involontariamente ad altre persone nella vita di tutti i giorni, in casa o altrove. Non copre i danni causati dal fabbricato stesso, come una tegola che cade; per quelli serve la responsabilità civile della proprietà.
Posso assicurare una casa vacanze vuota in Italia?
Sì, ma dichiarala come abitazione saltuaria e leggi la clausola sulla disabitazione. Molte polizze standard riducono o escludono il furto, e a volte i danni da acqua, quando la casa è vuota da circa 30 o 60 giorni consecutivi. Le polizze specifiche per case vacanza, italiane o estere, sono più flessibili sui periodi di disabitazione. Le visite regolari di un vicino o di un gestore ti aiutano a rispettare le condizioni.
Posso usare una compagnia britannica per la mia casa in Italia?
Alcuni specialisti britannici in case vacanza, come Intasure, offrono coperture per l’Italia; altri coprono solo Spagna, Francia e Portogallo, quindi verifica prima di fare domanda. Una polizza britannica è in inglese e pensata per le seconde case, ma una banca che eroga il mutuo potrebbe pretendere una copertura incendio italiana, e i sinistri sono gestiti da periti nominati dall’estero. Confronta le condizioni su disabitazione, affitti e ristrutturazione.
L’assicurazione casa copre una casa in ristrutturazione in Italia?
Spesso no, o solo in parte. Molte polizze sono pensate per case finite e abitabili ed escludono gli immobili con lavori importanti in corso o i danni causati dai lavori. Avvisa la compagnia prima dell’inizio dei lavori e fatti dare la risposta per iscritto, verifica che l’impresa abbia una polizza di responsabilità civile e, per i lavori più grandi, una polizza CAR, e mantieni la tua copertura di responsabilità civile come proprietario.
I pannelli solari sono coperti dall’assicurazione casa in Italia?
Di solito sì, come parte del fabbricato, ma controlla la definizione. Le polizze spesso comprendono pannelli, inverter e cavi, ma alcune escludono le batterie di accumulo, il che conta per una casa off-grid. Verifica che la garanzia per danni elettrici da fulmini e sovratensioni copra l’impianto, se i pannelli a terra sono coperti contro il furto, e che la somma assicurata comprenda l’intero costo di sostituzione dell’installazione.
Come si fa reclamo contro una compagnia di assicurazione in Italia?
Prima fai reclamo per iscritto alla compagnia, che deve rispondere entro 45 giorni. Se non risponde, o la risposta non ti soddisfa, puoi fare reclamo all’IVASS, l’autorità di vigilanza, per PEC, per posta o con il modulo online. Dal 15 gennaio 2026 puoi anche portare la controversia all’Arbitro Assicurativo, un sistema stragiudiziale sotto la supervisione dell’IVASS. Il giudice resta una strada aperta.
Entro quando devo denunciare un sinistro dell’assicurazione casa in Italia?
Il Codice civile ti impone di avvisare la compagnia entro tre giorni dall’evento, o da quando ne sei venuto a conoscenza, salvo che la polizza preveda un termine più lungo. Per il furto ti servirà anche la copia della denuncia ai Carabinieri o alla Polizia. Fai foto prima di pulire, limita ulteriori danni, e conserva le fatture di riparazioni e sostituzioni.
Fonti e avvertenze
- IVASS: reclami e l’Arbitro Assicurativo
- IVASS: guida alle assicurazioni della responsabilità civile (RC capofamiglia)
- IVASS: i prodotti assicurativi danni tradizionali (sottoassicurazione, furto a primo rischio assoluto)
- ANIA e Confindustria: l’assicurazione obbligatoria contro le catastrofi per le imprese (settembre 2026)
- BrokerChannel: dati ANIA sulle abitazioni assicurate e sui premi medi, marzo 2026
- Protezione Civile Sicilia: classificazione sismica regionale e Dipartimento della Protezione Civile: zone sismiche
- INGV: il terremoto del Belice del 15 gennaio 1968
- ISPRA IdroGEO: mappe di pericolosità per alluvioni e frane
- Banca d’Italia: guida al mutuo (assicurazione con il mutuo)
- Facile.it: costo tipico dell’assicurazione casa
- Polizze per case vacanza all’estero: Intasure (Italia) e Schofields (Paesi coperti)
Le polizze variano molto. Tutto ciò che leggi qui descrive coperture tipiche; quello che conta sono le condizioni della tua polizza.
Crediti
Foto: Kristin Snippe, licenza Unsplash, via Unsplash.
Foto: Marcello Di Fiore, CC0, via Wikimedia Commons.
Foto: Operation Sicily®, tutti i diritti riservati, via operationsicily.com.
Foto: Operation Sicily®, tutti i diritti riservati, via operationsicily.com.
Foto: Daniele Pugliesi, CC BY-SA 4.0, via Wikimedia Commons.
 La serie settimanale su YouTube