Bij elke aankoop van een woning op Sicilië komt er een moment waarop het tempo verandert. De bezichtigingen zijn achter de rug, de prijsonderhandeling is bijna rond en de makelaar begint te praten over het Italiaanse compromesso, het voorlopig koopcontract. Vaak is het eerste document dat op tafel komt een proposta di acquisto; soms noemt de makelaar dat gewoon het compromesso. Wat deze documenten betekenen, waartoe ze je verplichten zodra je tekent en wat je vóór dat moment absoluut gedaan moet hebben: op die vragen hebben te weinig buitenlandse kopers een helder antwoord als het zover is.
Het compromesso is een van de meest onbegrepen fasen van een vastgoedtransactie op Sicilië, en die misverstanden zijn niet onschuldig. Te snel tekenen, zonder te begrijpen waartoe het document je verplicht, zonder de nodige controles door professionals en zonder elke clausule zorgvuldig te hebben gelezen, is een van de meest voorkomende en duurste fouten die buitenlandse kopers op Sicilië maken. De aanbetaling die bij het compromesso hoort, de caparra confirmatoria, is geen reserveringskosten en geen omkeerbaar blijk van interesse. Het is een juridisch vastgelegde verplichting met concrete financiële gevolgen als je je terugtrekt.
In dit artikel leg ik het Italiaanse compromesso helder uit: wat het juridisch is, hoe het verschilt van de proposta di acquisto die er vaak aan voorafgaat, wat erin moet staan om geldig te zijn en jou te beschermen, wat de caparra confirmatoria in de praktijk betekent, welke controles door professionals afgerond moeten zijn voordat je tekent, wat de rol van de notaris in deze fase is en wat er gebeurt tussen het compromesso en de definitieve akte. Als je gevraagd bent een compromesso te tekenen, of als je voor het eerst die fase nadert, is dit wat je moet begrijpen voordat je dat doet.
Inhoud
- Wat het Italiaanse compromesso, het voorlopig koopcontract, eigenlijk is
- De caparra confirmatoria: regels voor de aanbetaling en de gevolgen van terugtrekken
- De proposta di acquisto: het verschil met het compromesso
- Wat er in het compromesso moet staan
- Onderzoek vooraf: wat je moet doen voordat je het Italiaanse compromesso tekent
- De rol van de notaris in de voorlopige fase
- Veelgemaakte fouten van buitenlandse kopers bij het tekenen van een compromesso
- Van compromesso naar definitieve akte: wat er daarna gebeurt
- Veelgestelde vragen
Wat het Italiaanse compromesso, het voorlopig koopcontract, eigenlijk is
Het compromesso, in het Italiaanse recht officieel het contratto preliminare di compravendita, is een bindende voorlopige overeenkomst waarin koper en verkoper zich over en weer verplichten een woning te verkopen en te kopen tegen een vastgestelde prijs, onder vastgestelde voorwaarden en vóór een vastgestelde datum. Beide partijen zijn juridisch gebonden vanaf het moment dat het contract is getekend en de aanbetaling is gedaan. Als een van beide partijen zich niet aan de afspraak houdt, gelden er vastomlijnde juridische gevolgen op grond van het Italiaanse burgerlijk recht.
Dat bindende karakter is het allerbelangrijkste wat een buitenlandse koper over het compromesso moet begrijpen, en het is ook het aspect dat het vaakst wordt onderschat. Wie in België een woning kocht, kent dit van het compromis: eenmaal ondertekend zijn koper en verkoper definitief gebonden. Het Italiaanse compromesso werkt op dezelfde manier. In Nederland heb je als koper van een woning na het tekenen van het koopcontract nog drie dagen wettelijke bedenktijd; reken er bij het compromesso niet op dat je na je handtekening nog zonder gevolgen van de koop kunt afzien. Voor Britse kopers is het compromesso functioneel het equivalent van de exchange of contracts. Zodra het compromesso is getekend en de caparra is betaald, is terugtrekken een serieuze zaak met echte financiële gevolgen, geen administratief ongemak.
De wettelijke basis voor het contratto preliminare is artikel 1351 van het Italiaanse Burgerlijk Wetboek, volledig te raadplegen op Normattiva.it. Dat artikel definieert het voorlopig contract en bepaalt dat het aan dezelfde vormvereisten moet voldoen als het definitieve contract dat erop volgt. Bij de verkoop van een woning betekent dit dat het compromesso schriftelijk moet zijn (mondeling kan niet), de woning duidelijk moet omschrijven, de overeengekomen prijs moet vermelden en de voorwaarden moet bevatten waaronder de partijen verplicht zijn door te gaan.
Het compromesso draagt de eigendom van de woning niet over. Dat gebeurt pas bij de definitieve akte (rogito), die bij de notaris wordt getekend. Wat het compromesso wel doet, is voor beide partijen een juridisch afdwingbare verplichting scheppen om bij de notaris te verschijnen en de transactie onder de afgesproken voorwaarden af te ronden. De periode tussen het compromesso en de rogito wordt meestal gebruikt om een eventuele hypotheek rond te krijgen, het resterende onderzoek af te ronden en de notaris tijd te geven om de eigendomstitel te controleren en de definitieve akte voor te bereiden.
Voor veel kopers, vooral bij een goed voorbereide en ongecompliceerde transactie, voelt het compromesso als een formaliteit tussen de handdruk en de sleutels. Dat is het niet. Het is een juridisch document met aanzienlijke financiële gevolgen, en elke clausule erin moet je lezen, begrijpen en zo nodig onderhandelen voordat je tekent.
Voor het volledige beeld van het koopproces, van de eerste zoektocht tot de overdracht, behandelt mijn complete gids voor het kopen van een huis op Sicilië elke fase in detail.
De caparra confirmatoria: regels voor de aanbetaling en de gevolgen van terugtrekken
De caparra confirmatoria is de aanbetaling die de koper bij het tekenen van het compromesso aan de verkoper doet. Het is geen administratieve borg, geen reserveringsvergoeding en geen teken van goede trouw dat je terugkrijgt als de omstandigheden veranderen. Het is een juridisch vastgelegd instrument met specifieke gevolgen voor elke mogelijke afloop van de transactie.
De regels staan in de artikelen 1385 en 1386 van het Italiaanse Burgerlijk Wetboek op Normattiva.it. Trekt de koper zich terug, dan verliest hij de volledige caparra confirmatoria en houdt de verkoper de aanbetaling, zonder verdere verplichtingen tegenover de koper. Trekt de verkoper zich terug, dan moet hij de aanbetaling aan de koper teruggeven en daarbovenop een bedrag ter hoogte van de aanbetaling betalen. De koper krijgt dus het dubbele terug van wat hij betaalde, als boete voor het afhaken van de verkoper. Wordt de transactie afgerond zoals afgesproken, dan telt de caparra mee als deel van de koopprijs: de koper betaalt bij de rogito het restant van de koopprijs, en de caparra die bij het compromesso is betaald wordt in mindering gebracht op wat nog verschuldigd is.
De caparra confirmatoria verschilt van een ander type aanbetaling dat je soms in Italiaanse contracten tegenkomt: de caparra penitenziale. De caparra penitenziale geeft elke partij uitdrukkelijk het recht om zich om welke reden dan ook uit de transactie terug te trekken, met dezelfde financiële gevolgen. Juridisch wordt ze echter anders behandeld, omdat ze specifiek is bedoeld als recht op terugtrekking en niet als boete bij wanprestatie. Belangrijk: bij een caparra penitenziale kan de partij die zich wel aan de afspraak houdt geen schadevergoeding eisen bovenop het bedrag van de aanbetaling, terwijl die partij bij een caparra confirmatoria via de rechter aanvullende schadevergoeding kan vorderen als de aanbetaling het volledige verlies niet dekt. In de praktijk is de caparra confirmatoria bij vastgoedtransacties op Sicilië veruit de gebruikelijkste, en als een contract de aanbetaling alleen als caparra omschrijft zonder het type te noemen, leggen Italiaanse rechters die doorgaans uit als confirmatoria.
De hoogte van de caparra is onderhandelbaar tussen de partijen. Bij vastgoedtransacties op Sicilië ligt die vaak tussen 10% en 20% van de overeengekomen koopprijs, al worden soms lagere bedragen afgesproken, vooral bij duurdere woningen. Voor de koper beperkt een lagere caparra het financiële risico als er na de ondertekening iets misgaat. Voor de verkoper is een hogere caparra een teken van sterkere betrokkenheid van de koper en een grotere compensatie als de koper zich terugtrekt.
Wat de caparra nooit mag zijn: betaald voordat het onderzoek vooraf is afgerond. Elk onderzoek dat je beslissing om door te gaan zou kunnen veranderen, wordt irrelevant zodra de caparra is betaald en het compromesso getekend. Als het rapport van de geometra dan een probleem aan het licht brengt dat ernstig genoeg is om je te willen terugtrekken, verlies je ofwel de aanbetaling, ofwel moet je vanuit een zwakke positie over een uitweg onderhandelen. Geen van beide uitkomsten is acceptabel als het voorkomen had kunnen worden door de beoordeling vóór het tekenen af te ronden.
Als de verkoper niet doorgaat en jij de dubbele aanbetaling wilt terugkrijgen, heb je daar volgens het Italiaanse recht wel recht op, maar dat recht afdwingen via de Italiaanse civiele rechter is traag en duur. De bescherming die de caparra in de praktijk biedt tegen een terugtrekkende verkoper is echt, maar niet onmiddellijk. Daarom blijft grondig onderzoek vóór het compromesso de belangrijkste bescherming voor de koper, in plaats van te vertrouwen op verhaal achteraf.
Mijn gids over de grootste waarschuwingssignalen bij het kopen van een huis op Sicilië behandelt uitgebreid het soort problemen dat tussen een compromesso en een rogito kan opduiken, en waarom de meeste daarvan vóór het tekenen ontdekt hadden moeten worden en niet erna.
De proposta di acquisto: het verschil met het compromesso
Voordat het compromesso wordt getekend, kent een typische Siciliaanse transactie een eerdere fase: de proposta di acquisto, het koopbod. Het verschil tussen deze twee documenten is belangrijk, omdat de proposta bindend kan worden in situaties die buitenlandse kopers overvallen.
Een proposta di acquisto is een schriftelijk bod van de koper, meestal op het standaardformulier van de makelaar, met daarin de prijs die de koper wil betalen en de basisvoorwaarden van de voorgestelde transactie. De koper tekent de proposta en betaalt een aanbetaling aan de makelaar. Daarna wordt de proposta aan de verkoper voorgelegd.
Het cruciale punt komt wanneer de verkoper de proposta tekent om het bod te aanvaarden: de proposta wordt dan een bindend voorlopig contract tussen koper en verkoper, onder de vermelde voorwaarden. Op dat moment zijn beide partijen gebonden, loopt de aanbetaling hetzelfde risico als een caparra confirmatoria en kan de koper zich niet zonder financiële gevolgen terugtrekken, tenzij er een specifieke ontbindende voorwaarde in de proposta is opgenomen.
Veel buitenlandse kopers behandelen de proposta als een vrijblijvende blijk van interesse, een bod waar je nog vrij van af kunt. Dat is het niet, of beter gezegd: het is niet vrijblijvend. Het wordt bindend op het moment dat de verkoper het aanvaardt. Een proposta die is getekend voordat het onderzoek is afgerond, en die de verkoper aanvaardt terwijl de koper nog op het rapport van de geometra wacht, brengt de koper in een positie waarin de aanbetaling op het spel staat als het rapport iets wezenlijks aan het licht brengt.
Het praktische verschil tussen een aanvaarde proposta en een volwaardig compromesso zit vooral in formaliteit en volledigheid. De proposta is meestal korter, opgesteld op het standaardformulier van de makelaar, en bevat niet altijd alle voorwaarden en waarborgen die een goed opgesteld compromesso zou bevatten. Een volwaardig compromesso, zeker een dat door de notaris is opgesteld, is een uitgebreider document dat alle vereiste onderdelen van de transactie in expliciete juridische taal behandelt, met specifieke bepalingen over voorwaarden, termijnen, de naam van de notaris en eventuele afgesproken opschortende voorwaarden.
Het praktische advies voor elke buitenlandse koper: ga ervan uit dat elk schriftelijk document dat de verkoper gaat tekenen bindende verplichtingen kan scheppen vanaf het moment van zijn handtekening, hoe het ook heet. Zorg dat je, voordat je een schriftelijk bod, een proposta of een voorlopige overeenkomst tekent, de beoordeling van de geometra binnen hebt, de eigendomstitel door de notaris hebt laten controleren en de volledige voorwaarden van het document hebt laten nalopen, zodat je precies begrijpt waartoe je je verplicht.
Mijn gids over hoe makelaars op Sicilië werken legt uit hoe makelaars deze documenten presenteren en in welke commerciële context ze tot stand komen.
Wat er in het compromesso moet staan
Een compromesso dat de positie van de koper beschermt, is volledig, specifiek en expliciet over elk wezenlijk aspect van de transactie. Vage of onvolledige contracten laten ruimte voor geschillen die moeilijk en duur zijn om op te lossen. Een goed opgesteld compromesso moet al het volgende bevatten.
Het uitgangspunt is een volledige en nauwkeurige omschrijving van de woning. Dat betekent de kadastrale gegevens (foglio, particella, subalterno), het adres, de oppervlakte zoals geregistreerd in het catasto, het energielabel uit het APE-certificaat en een duidelijke omschrijving van wat wel en niet bij de verkoop is inbegrepen: vaste en losse inrichting, meubels of apparatuur die de verkoper heeft toegezegd achter te laten en eventuele bouwwerken op het terrein die deel uitmaken van de verkoop. De kadastrale omschrijving moet kloppen en overeenkomen met de werkelijke woning. Als er een verschil is tussen de kadastrale tekening en het fysieke gebouw, moet dat worden opgelost voordat het compromesso wordt getekend, niet worden genoteerd en uitgesteld.
De overeengekomen koopprijs moet duidelijk en ondubbelzinnig in euro's worden vermeld. Er mag geen onduidelijkheid zijn over wat is afgesproken, geen bepaling voor prijsaanpassing op basis van aannames die mogelijk niet kloppen, en geen apart, niet-aangegeven deel van de prijs.
De caparra confirmatoria moet uitdrukkelijk als zodanig worden benoemd, met het exacte betaalde bedrag en de betaalwijze of de referentie van de bankoverschrijving waarmee ze is overgemaakt. De juridische gevolgen van de betaling liggen al vast in het Italiaanse burgerlijk recht, maar het document moet duidelijk maken dat het om een caparra confirmatoria gaat en niet om een ander soort betaling.
De datum van overdracht moet worden vastgelegd: de datum waarop de rogito uiterlijk bij de notaris moet worden getekend. Dat kan een concrete kalenderdatum zijn of een termijn in maanden vanaf de datum van het compromesso. Onduidelijkheid over de planning schept ruimte voor geschillen over wanneer een van de partijen in gebreke is.
Opschortende voorwaarden zijn clausules die bepalen aan welke voorwaarden voldaan moet zijn voordat een van de partijen verplicht is de koop af te ronden. Voor een koper is de belangrijkste mogelijke opschortende voorwaarde een clausule die de overdracht afhankelijk maakt van een bevredigende uitkomst van de beoordeling door de geometra, of van het oplossen van een specifiek vastgesteld probleem. Als de beoordeling door de geometra nog niet is afgerond wanneer het compromesso wordt getekend, kan een goed opgestelde opschortende voorwaarde enige bescherming bieden. Opschortende voorwaarden moeten zorgvuldig worden geformuleerd; een losjes geformuleerde voorwaarde biedt mogelijk niet de bescherming die de koper denkt te hebben.
De naam van de notaris bij wie de definitieve akte wordt getekend, moet worden vermeld. Daarmee bevestigen beide partijen dat ze het eens zijn over de professional die de overdracht begeleidt.
Voor de volledige lijst van documenten die bij het compromesso horen of erin genoemd moeten worden, behandelt mijn gids over welke documenten je nodig hebt om een huis op Sicilië te kopen elk document afzonderlijk, en wat je moet doen als er een niet kan worden overgelegd.
Onderzoek vooraf: wat je moet doen voordat je het Italiaanse compromesso tekent
Dit deel gaat over wat er moet gebeuren voordat je tekent, en het is het deel met het meeste directe praktische belang voor iedereen die deze fase nadert.
De allerbelangrijkste stap vóór het compromesso is de beoordeling door de geometra. Het aankooprapport van de geometra moet in jouw handen zijn, doorgenomen en begrepen, voordat je ook maar iets tekent of een aanbetaling doet. Deze beoordeling vertelt je of het fysieke gebouw overeenkomt met de kadastrale tekening, of er bouwwerken zonder vergunning zijn neergezet, of er nog zaken openstaan bij de afdeling ruimtelijke ordening van de Comune, wat de perceelgrenzen zijn volgens de kadastrale kaart en of er problemen zijn die zouden verhinderen dat je de woning gebruikt zoals je van plan bent. Als het rapport problemen aan het licht brengt, is het compromesso het verkeerde moment om ze te ontdekken. Je wilt die informatie hebben zolang je nog volledig vrij bent om te onderhandelen, zonder boete af te haken of te eisen dat de verkoper bepaalde problemen vóór de overdracht oplost. Mijn gids over wat een geometra in Italië doet behandelt deze beroepsrol volledig.
Controle van de eigendomstitel is de tweede onmisbare controle vóór het compromesso. Zodra de notaris de opdracht heeft, doet hij onderzoek om na te gaan of de geregistreerde eigenaar is wie hij zegt te zijn, of er geen hypotheken of beslagen op de woning zijn ingeschreven, of er geen geregistreerde geschillen of rechtszaken lopen en of de verkoper onbezwaard bevoegd is om te verkopen. Door de notaris vroeg in het proces in te schakelen, vóór het compromesso, kan dat onderzoek worden afgerond terwijl de rest van het onderzoek nog loopt. Bij de erfenis- en onverdeelde-eigendomskwesties die op Sicilië veel voorkomen, is het titelonderzoek van de notaris het middel om vast te stellen of de verkoper werkelijk volledig bevoegd is om te verkopen. Deze kwesties worden uitgebreid behandeld in mijn gids over de grootste waarschuwingssignalen bij het kopen van een huis op Sicilië.
Het APE (energieprestatiecertificaat) moet er vóór het compromesso zijn, omdat het wettelijk verplicht is bij elke verkoop van een woning. Het energielabel bepaalt mede hoe de koper de toekomstige woonlasten inschat en welke verbeteringen haalbaar zijn.
Alle zorgen die tijdens de bezichtigingen zijn ontstaan, alle vragen over de vergunningsstatus van bijgebouwen of uitbreidingen en alle twijfels over de kadastrale classificatie van de grond of bijgebouwen moeten vóór het compromesso worden opgelost, niet worden doorgeschoven naar de periode na het tekenen. Vóór het compromesso heeft de koper de meeste onderhandelingsmacht. Problemen die na het compromesso en vóór de rogito aan het licht komen, moet je accepteren, vanuit een zwakke positie uitonderhandelen of op eigen kosten laten oplossen voordat de overdracht kan plaatsvinden.
De kosten van een volledig onderzoek vóór het compromesso zijn bescheiden in verhouding tot de koopprijs van welke woning dan ook. De kosten van het ontdekken van een ernstig probleem nadat het compromesso is getekend, lopen uiteen van het verlies van de aanbetaling tot een betwiste transactie die alleen via een Italiaanse rechtszaak kan worden teruggedraaid. Mijn gids over de werkelijke kosten van een huis kopen op Sicilië legt uit hoe je nauwkeurig budgetteert voor alle aankoopkosten, inclusief het onderzoek, tot en met de overdracht.
De rol van de notaris in de voorlopige fase
In Italië is de notaris (notaio) een door de staat benoemde openbare ambtenaar, opgeleid op een niveau dat dat van de meeste advocaten overstijgt, en verantwoordelijk voor de naleving van het Italiaanse recht bij rechtshandelingen rond onroerend goed. Bij de verkoop van een woning heeft de notaris verplichtingen tegenover beide partijen en tegenover de staat, niet tegenover één partij afzonderlijk.
De centrale rol van de notaris ligt bij de rogito, waar hij de identiteit van de partijen controleert, de juridische rechtmatigheid van de transactie bevestigt, de eigendomstitel controleert en de verkoop laat inschrijven. Maar de notaris kan en moet ook in de voorlopige fase een rol spelen, en buitenlandse kopers hebben er veel baat bij de notaris al vóór het compromesso in te schakelen en niet pas bij de definitieve akte.
Voordat het compromesso wordt getekend, kan de notaris onderzoek vooraf doen (visura ipotecaria en visura catastale) om na te gaan of de titel schoon is, of er geen hypotheken of beslagen op de woning rusten en of de geregistreerde eigendom overeenkomt met wat de verkoper beweert. Dit is een van de doeltreffendste vormen van bescherming vóór het compromesso, vooral bij de erfenis- en onverdeelde-eigendomskwesties die op Sicilië veel voorkomen.
De notaris kan ook het compromesso zelf opstellen. Een compromesso op een standaardformulier van de makelaar kan volstaan voor een volkomen eenvoudige transactie, maar mist mogelijk specifieke waarborgen die een koper met bepaalde zorgen door een specialist zou willen laten opnemen. Een door de notaris opgesteld compromesso is een grondiger document, biedt beide partijen meer juridische duidelijkheid en heeft veel minder kans op een dubbelzinnige of ontbrekende clausule die later een groot probleem wordt.
De Consiglio Nazionale del Notariato (notariato.it), de nationale notarisraad van Italië, publiceert informatie over de rol van de notaris bij vastgoedtransacties, ook in de fase van het voorlopig contract, en houdt een doorzoekbaar register bij van ingeschreven notarissen in heel Italië.
De notaris vroeg inschakelen maakt het totale notarishonorarium niet wezenlijk hoger. Het honorarium voor de rogito spreekt de notaris vooraf met je af, en vroege betrokkenheid bij de transactie voegt relatief weinig toe aan de totale kosten. Het voordeel van een afgerond titelonderzoek vóór het tekenen van het compromesso is onevenredig groot in verhouding tot eventuele extra kosten.
Een punt dat buitenlandse kopers soms verwarrend vinden: de Italiaanse notaris is niet jouw persoonlijke juridisch adviseur of belangenbehartiger. Hij is een neutrale openbare ambtenaar die de juridische rechtmatigheid van de transactie bewaakt, voor beide partijen en voor de staat. Voor juridisch advies dat specifiek in jouw belang is, vooral bij complexe of omstreden zaken, kun je naast de notaris een eigen Italiaanse vastgoedadvocaat (avvocato) inschakelen. Bij de meeste standaard vastgoedtransacties op Sicilië biedt de betrokkenheid van de notaris voldoende juridisch toezicht, maar het is handig om het onderscheid te kennen wanneer je bepaalt welke professionele ondersteuning je nodig hebt.
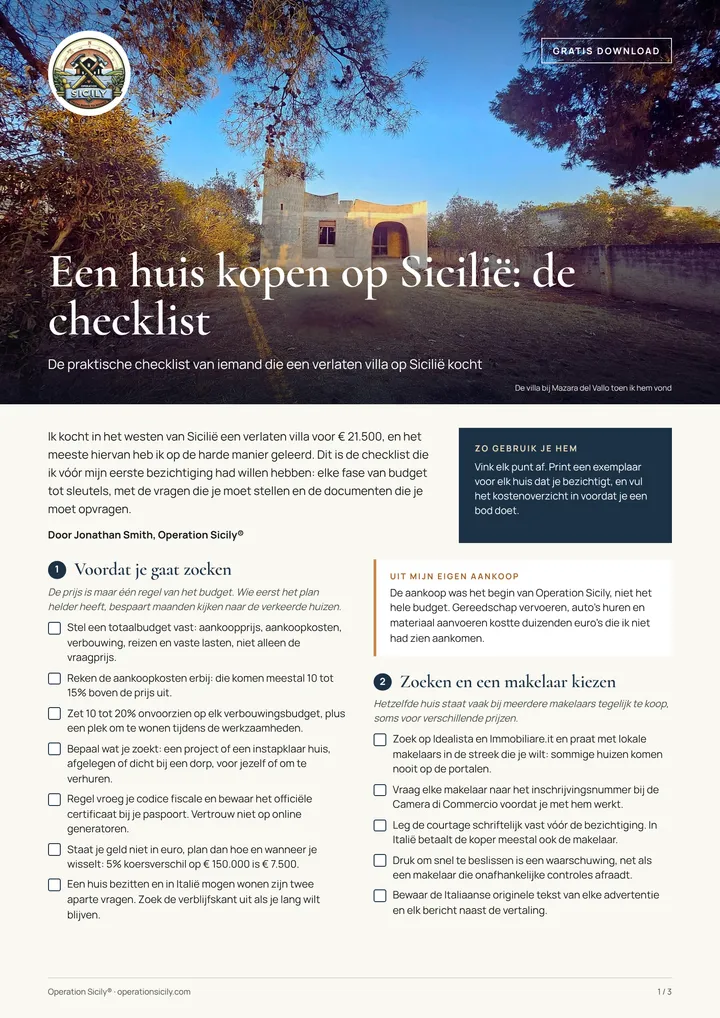
Gratis download
Een huis kopen op Sicilië? Neem mijn checklist.
Elke stap van budget tot sleutels, de vragen voor de bezichtiging en de documenten die je moet opvragen, als pdf om te printen.
Hier is je checklist. Download de checklist (pdf)
Veelgemaakte fouten van buitenlandse kopers bij het tekenen van een compromesso
De meest voorkomende en schadelijkste fout is het compromesso tekenen, of een proposta di acquisto die de verkoper vervolgens aanvaardt, voordat de beoordeling door de geometra is afgerond. Daarmee staat de aanbetaling op het spel in de periode tussen het tekenen en het ontvangen van het rapport. Als het rapport een probleem aan het licht brengt dat ernstig genoeg is om je terug te trekken, verliest de koper ofwel de aanbetaling, ofwel moet hij tegen betaling over een uitweg onderhandelen. Geen van beide uitkomsten is acceptabel als het voorkomen had kunnen worden door de beoordeling eerst af te ronden.
De op een na meest voorkomende fout is het contract niet zorgvuldig lezen voordat je tekent. Dat klinkt vanzelfsprekend, maar in de praktijk krijgen buitenlandse kopers een compromesso vaak in het Italiaans voorgelegd, in een situatie waarin de makelaar de regie heeft, er misschien tijdsdruk is en de koper emotioneel klaar is om zich te binden aan een woning waarvan hij al heeft besloten dat hij die wil. Het document meenemen, het grondig laten vertalen (AI-vertaling van Italiaanse juridische documenten is nuttig, maar voor alles wat er echt toe doet moet iemand met kennis van het Italiaanse vastgoedrecht meekijken) en elke clausule lezen voordat je tekent, is geen overdreven voorzichtigheid. Het is het minimum aan zorgvuldigheid.
Een verwant probleem is het niet begrijpen van de opschortende voorwaarden, of een compromesso accepteren zonder enige opschortende voorwaarde. Bij een compromesso zonder voorwaarden zijn beide partijen onvoorwaardelijk verplicht de koop onder de vermelde voorwaarden af te ronden. Een koper die zo'n contract tekent zonder het onderzoek volledig te hebben afgerond, heeft geen contractuele grond om zich terug te trekken als er later een probleem opduikt. Het moment om opschortende voorwaarden in het compromesso te laten opnemen is vóór het tekenen, niet erna.
Niet nagaan wat precies de geregistreerde eigendomstitel van de verkoper is, is een fout die direct samenhangt met het erfenisrisico uit de gids over waarschuwingssignalen. Als de persoon die het compromesso als verkoper tekent niet de duidelijke, onbezwaarde eigendom heeft van de woning die wordt verkocht, is het compromesso getekend met iemand die juridisch niet kan leveren wat hij heeft beloofd, en wordt de juridische positie van de koper ingewikkeld en mogelijk kostbaar om op te lossen.
Het compromesso niet door de notaris laten opstellen, of op zijn minst laten nalopen, is een risico waarvoor makelaars kopers soms afraden de tijd te nemen. De makelaar wil zijn commissie; als de notaris bij het compromesso betrokken wordt, gaat het proces trager. Die vertraging is het waard bij elke aanzienlijke aankoop en bij elke transactie waarbij de geschiedenis of staat van de woning niet volkomen eenvoudig is.
Ervan uitgaan dat mondelinge toezeggingen van de makelaar of verkoper juridische kracht hebben, is een terugkerende bron van problemen. Als een makelaar je mondeling vertelt dat een bijgebouw een vergunning heeft, dat er na het compromesso een prijsverlaging wordt afgesproken of dat een bepaalde reparatie vóór de overdracht wordt uitgevoerd, en niets daarvan staat in het compromesso, dan is niets daarvan afdwingbaar. Het contract is het contract. Wat er niet in staat, bestaat niet als juridische verplichting.
Mijn gids over hoe makelaars op Sicilië werken behandelt de commerciële belangen en gedragingen die in de Siciliaanse makelaardij normaal zijn, en als je de positie van de makelaar begrijpt, begrijp je ook beter waarom deze situaties ontstaan.
Van compromesso naar definitieve akte: wat er daarna gebeurt
Zodra het compromesso is getekend en de caparra confirmatoria is betaald, begint de periode tussen voorlopig contract en definitieve akte. Hoe lang die duurt, verschilt: zes tot acht weken bij een eenvoudige aankoop zonder financiering van een woning met een schone titel en een volledig afgerond onderzoek, of enkele maanden als er nog zaken moeten worden opgelost, een hypotheek moet worden geregeld of vergunningskwesties als voorwaarde voor de verkoop moeten worden gelegaliseerd.
In deze periode bereidt de notaris de rogito voor. Dat omvat het volledige titelonderzoek als dat bij het compromesso nog niet was afgerond, controle van de kadastrale gegevens, bevestiging dat er sinds het tekenen van het compromesso geen nieuwe lasten zijn ingeschreven en het opstellen van de definitieve contractdocumenten. Het onderzoek van de notaris is grondig en systematisch, en het is in deze fase dat titelproblemen die bij het onderzoek vóór het compromesso niet zijn gevonden het meest waarschijnlijk aan het licht komen.
Als er in deze periode een probleem opduikt dat niet door een opschortende voorwaarde in het compromesso werd gedekt, moeten de partijen erover onderhandelen. De koper kan zich niet zomaar terugtrekken zonder de caparra te verliezen, tenzij het specifieke probleem een wezenlijke tekortkoming van de verkoper is die de koper het recht geeft de verkoper als in gebreke te beschouwen. Zulke situaties zijn niet eenvoudig, en juist dan loont het om naast de notaris specifiek juridisch advies in te winnen bij een Italiaanse vastgoedadvocaat.
Registratie van een notarieel vastgelegd compromesso bij de Agenzia delle Entrate maakt de transactie openbaar en biedt de koper extra juridische bescherming in de periode voordat de rogito wordt ingeschreven. Ook onderhands getekende compromessi die niet bij een notaris zijn opgesteld, kunnen worden geregistreerd, en dat biedt nuttige bescherming. De notaris adviseert per geval of en hoe je registreert.
Bij de rogito verschijnen beide partijen voor de notaris, of laten zich vertegenwoordigen door iemand met een formele volmacht (procura notarile). De definitieve akte wordt voorgelezen, de partijen bevestigen hun overeenstemming en het restant van de koopprijs wordt betaald, meestal met een bankcheque of gecertificeerde bankoverschrijving, voor precies het afgesproken bedrag. De eigendom gaat over op het moment dat de rogito wordt getekend. Daarna laat de notaris de akte inschrijven, waarmee de nieuwe eigendom formeel in de openbare registers wordt vastgelegd. De koper krijgt de sleutels en de verkoop is rond.
Voor een gids door de volledige volgorde, van de eerste zoektocht tot de overdracht, behandelt mijn complete gids voor het kopen van een huis op Sicilië elke fase. De pagina Vastgoeddiensten beschrijft welke professionele ondersteuning Operation Sicily kopers in West-Sicilië in deze en eerdere fasen van het proces kan bieden. Als je nog in de beginfase van je onderzoek zit, behandelt de pagina over Mazara del Vallo de omgeving waar de villa van Operation Sicily staat, en de Sicilië-reisgids geeft de bredere regionale context.
Als je de fase van het compromesso nadert en zeker wilt weten dat de juiste professionele ondersteuning geregeld is voordat je tekent, lees dan de pagina Vastgoeddiensten. Daar staat wat Operation Sicily kopers in West-Sicilië kan bieden, waaronder introducties bij betrouwbare notarissen en geometri met ervaring met buitenlandse kopers. Je kunt je daar ook aanmelden voor de wachtlijst voor adviesgesprekken. Voor vragen over jouw specifieke situatie is de contactpagina de juiste weg.
Veelgestelde vragen
Wat is het Italiaanse compromesso, het voorlopig koopcontract?
Het compromesso (contratto preliminare di compravendita) is een bindend voorlopig contract waarin koper en verkoper zich over en weer verplichten een woning te verkopen en te kopen tegen een vastgestelde prijs, onder vastgestelde voorwaarden en vóór een vastgestelde datum. Het is gedefinieerd in artikel 1351 van het Italiaanse Burgerlijk Wetboek. Beide partijen zijn juridisch gebonden vanaf het moment dat het contract is getekend en de aanbetaling (caparra confirmatoria) is gedaan. Het compromesso is geen vrijblijvende stap: het schept afdwingbare juridische verplichtingen aan beide kanten, met vastomlijnde financiële gevolgen bij terugtrekking. De eigendom gaat bij het compromesso niet over; dat gebeurt pas bij de definitieve akte (rogito) die bij de notaris wordt getekend. Het compromesso is het moment waarop de transactie juridisch vastligt en je er niet meer zonder boete van af kunt.
Wat is de caparra confirmatoria en wat gebeurt ermee?
De caparra confirmatoria is de aanbetaling die de koper bij het tekenen van het compromesso aan de verkoper doet. De juridische gevolgen ervan staan in de artikelen 1385 en 1386 van het Italiaanse Burgerlijk Wetboek. Trekt de koper zich terug, dan verliest hij de volledige aanbetaling en houdt de verkoper die, zonder verdere verplichtingen. Trekt de verkoper zich terug, dan moet hij de aanbetaling teruggeven en daarbovenop een bedrag ter hoogte van de aanbetaling betalen, zodat de koper het dubbele terugkrijgt van wat hij betaalde. Wordt de transactie afgerond zoals afgesproken, dan telt de caparra mee als deel van de koopprijs: de koper betaalt het restant bij de rogito en de eerdere aanbetaling wordt in mindering gebracht. De hoogte van de caparra is onderhandelbaar en ligt bij Siciliaanse transacties meestal tussen 10% en 20% van de koopprijs.
Is de proposta di acquisto juridisch bindend?
Ja, vanaf het moment dat de verkoper haar aanvaardt en tekent. Een proposta di acquisto is een schriftelijk bod van de koper, meestal op het standaardformulier van de makelaar, waarbij een aanbetaling aan de makelaar wordt gedaan. Zodra de verkoper tekent om de proposta te aanvaarden, zijn beide partijen gebonden aan de vermelde voorwaarden, net als bij een compromesso. Dit is het punt dat buitenlandse kopers het vaakst overvalt: ze zien de proposta als een vrijblijvend bod. Dat is ze niet. Elk schriftelijk bod dat de verkoper gaat tekenen, moet je behandelen alsof het vanaf zijn handtekening bindende verplichtingen kan scheppen. Dat betekent dat al het onderzoek afgerond moet zijn voordat je de proposta indient.
Wat is het verschil tussen een proposta di acquisto en een compromesso?
De belangrijkste verschillen zitten in formaliteit en volledigheid. De proposta is meestal een korter document op het standaardformulier van de makelaar, ingediend door de koper voordat de onderhandelingen volledig zijn afgerond, dat bindend wordt zodra de verkoper het aanvaardt. Het compromesso, vooral wanneer het door de notaris is opgesteld, is een uitgebreider en vollediger document dat alle wezenlijke aspecten van de transactie in specifieke juridische taal behandelt: de volledige kadastrale omschrijving, de prijs, het type en de hoogte van de aanbetaling, de datum van overdracht, de opschortende voorwaarden en de gegevens van de notaris. In de praktijk gaan de partijen, zodra een verkoper een proposta heeft aanvaard en getekend, vaak over tot een formeel compromesso waarin alle afgesproken voorwaarden in een vollediger juridische vorm worden vastgelegd. Beide kunnen bindend zijn: de proposta vanaf het moment dat de verkoper haar aanvaardt, het compromesso vanaf het moment dat beide partijen tekenen.
Kan ik voorwaarden in het compromesso opnemen die mij beschermen als er een probleem opduikt?
Ja, via opschortende voorwaarden (condizioni sospensive). Een opschortende voorwaarde is een clausule die de verplichtingen van de partijen afhankelijk maakt van een bepaalde gebeurtenis of van het vervuld zijn van een bepaalde voorwaarde. Gangbare voorbeelden zijn een voorwaarde die de overdracht afhankelijk maakt van bevredigende resultaten van een beoordeling door de geometra, van het verkrijgen van een hypotheek door de koper, of van het overleggen van een bepaald document door de verkoper vóór een vastgestelde datum. Als niet aan een opschortende voorwaarde wordt voldaan, kan de transactie worden ontbonden zonder dat een van de partijen in gebreke is, en hoort de caparra te worden terugbetaald. De formulering van opschortende voorwaarden doet er veel toe: een losjes geformuleerde voorwaarde biedt mogelijk niet de bescherming die de koper verwacht. Het is verstandig de notaris bij elke transactie de opschortende voorwaarden te laten opstellen of nalopen.
Welke controles door professionals moeten zijn gedaan voordat je het compromesso tekent?
De aankoopbeoordeling door de geometra moet zijn afgerond en doorgenomen voordat het compromesso wordt getekend. Die controleert of het fysieke gebouw overeenkomt met de kadastrale tekening, brengt bouwwerken zonder vergunning in kaart, controleert de vergunningsgeschiedenis bij de Comune en signaleert problemen die het gebruik of de waarde van de woning beïnvloeden. Ook het titelonderzoek van de notaris moet zijn afgerond, met de bevestiging dat de verkoper de duidelijke en onbezwaarde eigendom heeft en dat er geen hypotheken, beslagen of geschillen op de woning zijn ingeschreven. Het APE (energieprestatiecertificaat) moet aanwezig zijn. Alle vragen over de vergunningsstatus van bijgebouwen, de classificatie van de grond of de status van omgebouwde bijgebouwen moeten vóór het tekenen zijn opgelost. Deze controles vóór het compromesso afronden in plaats van erna, is de doeltreffendste bescherming die er is.
Welke rol speelt de notaris in de fase van het compromesso?
De belangrijkste rol van de notaris ligt bij de rogito, maar hem al vóór het compromesso inschakelen biedt grote voordelen. Vóór het compromesso kan de notaris titelonderzoek doen om na te gaan of de eigendom duidelijk is en of er geen beslagen op de woning zijn ingeschreven. De notaris kan ook het compromesso zelf opstellen, wat een vollediger en juridisch preciezer document oplevert dan een formulier van de makelaar. Een door de notaris opgesteld compromesso bevat eerder alle nodige waarborgen en is minder snel dubbelzinnig over wezenlijke punten. De notaris vroeg inschakelen voegt relatief weinig toe aan het totale notarishonorarium, maar biedt onevenredig veel bescherming doordat titelproblemen aan het licht komen voordat ze na het tekenen het probleem van de koper worden.
Wat gebeurt er als de verkoper afhaakt nadat het compromesso is getekend?
Volgens de artikelen 1385 en 1386 van het Italiaanse Burgerlijk Wetboek moet een verkoper die zich terugtrekt nadat het compromesso is getekend en de caparra confirmatoria is betaald, de aanbetaling aan de koper teruggeven en daarbovenop een bedrag ter hoogte van de aanbetaling betalen. De koper krijgt het dubbele terug van wat hij als caparra betaalde. Dit recht bestaat wettelijk en hoeft niet specifiek in het compromesso te staan om te gelden. Maar als de verkoper weigert vrijwillig te betalen, moet je dit recht afdwingen via de Italiaanse civiele rechter, en dat is traag en duur. De bescherming van de regel van dubbele terugbetaling is echt; het verhaal is niet onmiddellijk. Grondig onderzoek vóór het compromesso blijft de belangrijkste bescherming voor de koper, in plaats van te vertrouwen op verhaal achteraf.
Moet het compromesso door de notaris of door de makelaar worden opgesteld?
Het is bij de meeste aanzienlijke aankopen verstandig het compromesso door de notaris te laten opstellen of op zijn minst te laten nalopen, en bij elke complexe transactie zou je dat als onmisbaar moeten beschouwen: een oudere woning, een woning met bekende problemen, als er opschortende voorwaarden nodig zijn, of een buitenlandse koper met specifieke zorgen. Compromessi die de makelaar op standaardformulieren opstelt, kunnen volstaan bij heel eenvoudige transacties tussen partijen zonder bijzondere complicaties. Voor alles wat raakt aan de kwesties uit de gids over waarschuwingssignalen (onverdeelde erfenis, niet-geregistreerde bouwwerken, kadastrale afwijkingen) biedt een door de notaris opgesteld document veel betere bescherming. De extra kosten van de notaris in de fase van het compromesso zijn bescheiden. Het risico dat een gat in een formulier van de makelaar een groot probleem wordt, is dat niet.
Wat is het verschil tussen de caparra confirmatoria en de caparra penitenziale?
Beide zijn soorten aanbetaling in Italiaanse contracten met dezelfde financiële basisgevolgen (de koper verliest de aanbetaling, de verkoper betaalt het dubbele bij terugtrekking), maar ze verschillen in opzet. De caparra confirmatoria wordt betaald als bewijs van de verplichting om de koop af te ronden; ze geeft geen van beide partijen het recht zich terug te trekken, en de partij die zich wel aan de afspraak houdt, kan via de rechter aanvullende schadevergoeding bovenop de aanbetaling eisen als de caparra het volledige verlies niet dekt. De caparra penitenziale geeft elke partij uitdrukkelijk het recht zich uit het contract terug te trekken door de gevolgen voor de aanbetaling te aanvaarden; als dat recht wordt uitgeoefend, kan er geen aanvullende schadevergoeding bovenop de aanbetaling worden geëist. De caparra confirmatoria is bij vastgoedtransacties op Sicilië veruit de gebruikelijkste, en als het type niet is vermeld, leggen rechters die doorgaans uit als confirmatoria.
Hoe lang duurt de periode tussen het compromesso en de rogito meestal?
Dat verschilt sterk. Bij een eenvoudige aankoop zonder financiering van een woning met een schone titel, waarbij al het onderzoek bij het compromesso is afgerond, kan de periode vier tot acht weken zijn: tijd voor de notaris om de definitieve documenten op te stellen, het onderzoek te doen en de afspraak in te plannen. Bij transacties met een hypotheek loopt de periode meestal op tot twee tot vier maanden, om ruimte te geven aan de taxatie en de offerteprocedure van de bank. Als er vóór de overdracht nog zaken moeten worden opgelost (een kadastrale aanpassing, een openstaande vergunningskwestie, erfrechtelijke documenten die nog moeten worden overgelegd), kan het nog langer duren. De datum van overdracht in het compromesso moet een realistische inschatting zijn van alles wat vóór de rogito moet gebeuren, met wat marge voor het gebruikelijke tempo van de Italiaanse bureaucratie.
Moet het compromesso bij een Italiaanse instantie worden geregistreerd?
Als het compromesso bij een notaris wordt opgesteld en getekend, wordt het vanzelf bij de Agenzia delle Entrate geregistreerd. Voor onderhands getekende compromessi zonder notariële betrokkenheid is registratie formeel verplicht wanneer de looptijd van het contract langer is dan twintig dagen of wanneer de aanbetaling bepaalde drempels bereikt, al wordt die verplichting in de praktijk niet altijd nageleefd. Registratie legt de voorlopige transactie openbaar vast met voorrang in de tijd, wat de koper extra juridische bescherming biedt in de periode voordat de rogito formeel is ingeschreven. De notaris adviseert per geval of en hoe je registreert en regelt de procedure als dat aan de orde is.
Wat als ik me bij de rogito door iemand anders moet laten vertegenwoordigen?
Als je de rogito niet persoonlijk kunt bijwonen, kun je iemand machtigen om namens jou te tekenen via een formele volmacht (procura notarile). Dat is een notarieel document, opgesteld door een Italiaanse notaris (of in bepaalde gevallen door een notaris in het buitenland met de juiste apostille), dat een met naam genoemde persoon de bevoegdheid geeft de rogito in jouw naam en namens jou te tekenen. In de praktijk hebben veel buitenlandse kopers die op Sicilië kochten en niet bij de overdracht konden zijn, met een procura een vertrouwenspersoon gemachtigd, zoals hun Italiaanse advocaat of geometra, om in hun plaats te verschijnen. De notaris die de transactie behandelt, kan je per geval vertellen wat de precieze eisen voor de procura zijn, ook of een in het buitenland opgestelde volmacht een apostille nodig heeft.
Is er iets wat niet meer te herstellen is als er tussen compromesso en rogito een probleem opduikt?
De meeste problemen die in deze periode opduiken, kunnen via onderhandeling tussen de partijen worden opgelost, mogelijk tegen betaling. Sommige situaties vereisen in feite dat de transactie in onderling overleg wordt geannuleerd als ze niet binnen de in het compromesso afgesproken termijn kunnen worden opgelost. Een duidelijk gebrek in de eigendomstitel van de verkoper (bijvoorbeeld een niet eerder gemelde erfgenaam met aanspraak op de woning) kan het voor de verkoper juridisch onmogelijk maken om vóór de afgesproken datum een schone titel te leveren. In die situatie kan de koper stellen dat de verkoper in gebreke is en de dubbele aanbetaling terugvorderen. Of de verkoper vrijwillig betaalt of dat er een rechtszaak nodig is, is een tweede kwestie. De juiste reactie op elk probleem vóór de rogito is specifiek juridisch advies inwinnen bij een Italiaanse vastgoedadvocaat en de notaris voordat je besluit hoe je verdergaat, in plaats van af te gaan op de aannames van een andere partij.
Wat is de juiste volgorde als je een huis op Sicilië koopt?
De volgorde die jou beschermt, ziet er zo uit: vind de woning en toon informeel interesse; laat een geometra een aankoopbeoordeling doen; geef de notaris opdracht voor een titelonderzoek; ontvang en bestudeer beide sets bevindingen; onderhandel over de voorwaarden en eventuele opschortende voorwaarden op basis van wat er is gevonden; teken het compromesso zo mogelijk met betrokkenheid van de notaris; betaal de caparra confirmatoria per bankoverschrijving met een duidelijk betalingsbewijs; geef de notaris de tijd om de definitieve akte voor te bereiden; en woon daarna de rogito bij om de koop af te ronden. Elke druk om de volgorde van deze stappen om te draaien, door te tekenen voordat de beoordeling van de geometra binnen is of een aanbetaling te doen voordat de notaris de titel heeft bevestigd, haalt de professionele waarborgen weg die er juist zijn om de meest voorkomende en kostbaarste problemen op te vangen voordat ze jouw probleem worden.
Voor uitgebreide gidsen over alle aspecten van kopen, renoveren en wonen in West-Sicilië kun je door de volledige blog van Operation Sicily bladeren. Volg de renovatie van de villa op de pagina Bekijk het avontuur (Engels).
Volg ons op Instagram, word lid van de Facebookcommunity of vind ons op TikTok.
Je volgende stap
Bereid je zoektocht naar een huis voor.
Bekijk de vastgoeddiensten voor 2027Gratis download
Een huis kopen op Sicilië? Neem mijn checklist.
Elke stap van budget tot sleutels, de vragen voor de bezichtiging en de documenten die je moet opvragen, als pdf om te printen.
- 8 fases, zo’n 50 punten
- Lessen uit mijn eigen aankoop
- Een kostenoverzicht voor het hele project
Hier is je checklist. Download de checklist (pdf)
 De wekelijkse YouTube-serie